
国税庁は、令和7年12月に、令和6事務年度(令和6年7月から令和7年6月)の相続税と贈与税の調査等の状況を公表しました。相続税の実地調査は9512件で、追徴税額の合計は824億円です。贈与税の実地調査は2778件で、申告漏れ等の非違のうち、無申告が83.4%を占めました。
子どもの口座に、親がまとまったお金を入れておく。夫が、妻の口座にお金を移しておく。家族の間では、よくあることです。ところが、この入金が贈与税の対象になるのか、相続税で扱われるのかは、名義だけでは決まりません。
この記事では、前半でこの疑問に、民法と国税庁の公表資料(2026年10月時点)と編集部の試算で答えます。後半では、贈与が成立する条件と、名義預金と呼ばれるケースを確認します。個別の判断は、税務署や税理士に確認してください。
1. 子どもが生まれたときから、毎月子名義の口座に積み立ててきた。いま申告していないけれど、問題になる?
「子どもが生まれてから、毎月3万円ずつ、子ども名義の口座に積み立ててきました。通帳と印鑑は、私が持っています。子どもには、まだ話していません。年110万円以下だから贈与税はかからないと思っていましたが、ネットで『名義預金』という言葉を見て、急に不安になりました。このまま、何もしなくて大丈夫なのでしょうか」。
この疑問は、一人の事情に見えますが、同じ仕組みは、子や配偶者の名義で貯めてきた人にも当てはまりえます。答えは、次の3点です。
- 贈与は、あげる側の意思だけでは成立しません。もらう側が受諾して成立します(民法549条)。親が入金しただけで、子が知らない場合は、受諾があったのか、確認が必要です
- 親が資金を出して、親が管理を続けている口座は、子の名義でも、親の財産と認められる場合があります。その場合は、親が亡くなったときに、相続税の申告に含める必要があります(国税庁)
- 500万円を、18歳以上の子の口座に一度に入れて贈与が成立すると、贈与税は特例税率で48万5000円です。名義預金とされた場合は、贈与税ではなく、親の相続税の課税価格に500万円を含めます(編集部試算)
2. 子供名義の口座に入金すると贈与税はかかる?贈与が成立する場合と名義預金の4つの場合を試算で確認
読者の方が気にしそうな「もし」を、民法と国税庁の資料、編集部の試算で確認します。いずれも、ご自身の入金が贈与になるかを確定するものではありません。
- もし、子が入金を知らず、通帳と印鑑を親が持っているなら:贈与が成立したか、確認が必要です。親が管理を続けている口座は、名義預金として、相続税の対象になる場合があります
- もし、年110万円以下の入金を続けたなら:その年の贈与税は0円で、申告も不要です。ただし、贈与として成立しているかは別の話です
- もし、学費の名目で、まとまったお金を子の口座に入れ、預金のまま残っているなら:贈与税の対象になる可能性があります
- もし、妻名義の口座に、夫が稼いだお金を貯めていたなら:資金の出どころと管理の実態によって、夫の財産と認められる場合があります
ここからは、この答えの前提になる制度を順に確認します。贈与が成立する条件、生活費と教育費の扱い、500万円の試算、名義預金の考え方、夫婦の口座、税務調査の状況の順です。
3. 口座に入金すれば贈与になる?贈与が成立する条件
民法549条は、贈与について、当事者の一方がある財産を無償で相手方に与える意思を表示し、相手方が受諾をすることによって、その効力を生ずる、と定めています。
つまり、贈与は、あげる側の意思だけでは成立しません。もらう側が「受け取ります」と受諾して、はじめて贈与になります。親が子の口座に入金しただけで、子が知らない場合は、この条文の「受諾」があったのか、確認が必要になります。
贈与が成立すると、贈与税の話になります。国税庁のNo.4402によると、暦年課税では、1年間に贈与を受けた財産の価額の合計額から、基礎控除額110万円を引いた残りに、税率をかけて計算します。
申告は、贈与を受けた年の翌年2月1日から3月15日までの間です。暦年課税で、その年の贈与の合計が110万円以下であれば、贈与税はかからず、申告も必要ありません。
ここで注意したいのは、贈与税がかかるかどうかと、贈与として成立しているかどうかは、別の話だという点です。贈与として成立していないと判断されれば、入金された財産は、入金した人のものとして扱われる場合があります。
4. 生活費や教育費の援助は?贈与税がかからない場合と、かかる場合
国税庁のNo.4405によると、夫婦、親子、兄弟姉妹などの扶養義務者から、生活費や教育費に充てるために取得した財産のうち、通常必要と認められるものには、贈与税がかかりません。
ただし、この取扱いには条件があります。国税庁は、生活費や教育費として必要な都度、直接これらに充てるためのものに限られると説明しています。贈与を受けた財産を預金したり、株式や不動産の買入資金に充てたりした場合は、贈与税がかかることになります。
たとえば、親が、子の学費をその都度、学校に支払うのは、教育費に当たります。一方、親が、学費の名目で子の口座にまとまったお金を入れ、そのまま預金として残っている場合は、贈与税の対象になる可能性があります。
4.1 【生活費・教育費の援助:贈与税がかからない場合と、かかる場合】
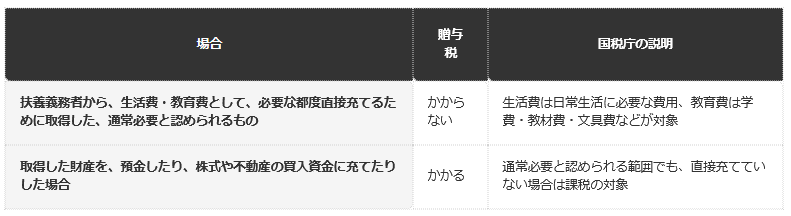
- 贈与税がかからない場合:扶養義務者から、生活費・教育費として、必要な都度直接充てるために取得した、通常必要と認められるものです。生活費は日常生活に必要な費用、教育費は学費・教材費・文具費などが対象です。
- 贈与税がかかる場合:取得した財産を、預金したり、株式や不動産の買入資金に充てたりした場合です。通常必要と認められる範囲でも、直接充てていなければ課税の対象になります。
5. 親から子の口座へ500万円:贈与税と名義預金の違いを編集部が試算
具体的な数字で、考え方の違いを見てみます。編集部の仮定として、贈与を受けた年の1月1日で18歳以上の子の口座に、親が一度に500万円を入金したとします。ほかに、その年の贈与はないものとします。
この入金が、贈与として成立した場合の贈与税は、国税庁のNo.4408の計算例で確認できます。500万円から基礎控除額110万円を引いた390万円に、特例税率の15%をかけて、控除額10万円を引くと、48万5000円です。
特例税率は、18歳以上の人が、父母や祖父母などの直系尊属から贈与を受けた場合に使います。直系尊属以外からの贈与や、18歳未満の人への贈与は、一般税率の53万円(390万円に20%をかけて、控除額25万円を引いた額)になります。
一方、同じ500万円でも、年110万円以下ずつの入金であれば、その年の贈与税は0円です。ただし、国税庁は、贈与と認められない場合の名義預金について、別の説明をしています。
親が資金を出して、親が管理を続けている口座は、子の名義であっても、親の財産と認められる場合があります。その場合は、親が亡くなったときに、相続税の申告に含める必要があります。
5.1 【親から子の口座へ500万円を入金した場合(編集部試算)】
前提条件:贈与を受けた年の1月1日で18歳以上の子の口座に、親が一度に500万円を入金し、その年のほかの贈与はないと仮定した編集部試算。贈与税は国税庁No.4408の速算表と計算例による。名義預金は、国税庁の「誤りやすい事例⑥」の考え方による整理2/2
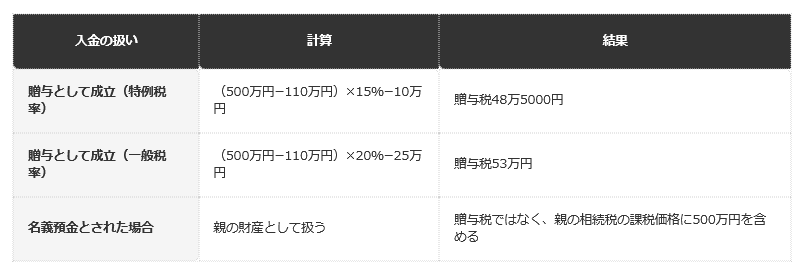
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」、同「誤りやすい事例⑥ 被相続人以外の名義の財産(預貯金)」を基にLIMO編集部試算
- 贈与として成立(特例税率):(500万円−110万円)×15%−10万円で、贈与税は48万5000円です。
- 贈与として成立(一般税率):(500万円−110万円)×20%−25万円で、贈与税は53万円です。
- 名義預金とされた場合:親の財産として扱います。贈与税ではなく、親の相続税の課税価格に500万円を含めます。
この試算では、同じ500万円の入金でも、贈与税が48万5000円かかる場合と、贈与税はかからず相続税の計算に含まれる場合に分かれました。どちらになるかは、入金の事実だけでは決まらず、贈与の意思と受諾、その後の管理の実態などで判断されます。
なお、国税庁の資料には、贈与が成立したと認められるための要件を、一覧で示したものは、本記事で確認した範囲では見つかりませんでした。具体的な判断は、税務署や税理士に確認してください。
6. 名義預金とは:国税庁の「誤りやすい事例」にある考え方
名義預金という言葉は、法律の用語ではありません。一般には、預金の名義が家族でも、実際の所有者は別の人、という預金を指して使われます。
国税庁は、相続税の申告書の書き方を説明する「誤りやすい事例⑥」で、この考え方を取り上げています。事例では、父の自宅の金庫から、子名義の定期預金証書が見つかります。
その定期預金は、父の収入から預け入れたもので、父が管理・運用をしていました。子は、過去に贈与を受けた記憶もありません。国税庁は、名義にかかわらず、被相続人が取得等のための資金を拠出していたことなどから、被相続人の財産と認められるものは、相続税の課税対象になる、と説明しています。
対象は、預貯金だけではありません。国税庁は、被相続人の財産と認められる預貯金、株式、公社債、貸付信託や証券投資信託の受益証券等で、家族の名義や無記名のものも、相続税の申告に含める必要がある、としています。
ここでの「資金を拠出していたこと」は、判断の材料の一つとして示されています。ほかにどのような事情が重視されるかは、本記事で確認した資料では、一覧の形では示されていませんでした。
7. 【編集者の視点】
国税庁の事例を読むと、名義預金の話は、「贈与税がかかるか」ではなく、「亡くなった人の財産として申告すべきか」という問いに置き換わっていることが分かります。贈与税の話と相続税の話が、同じ口座でつながっているわけです。
家族名義の口座に入れたお金を、「贈与したつもり」と考えている場合でも、通帳や印鑑を親が持ち、子が自由に使えない状態であれば、受諾やその後の管理の実態について、確認が必要になります。
贈与は、贈る側とも、受ける側とも、気持ちを確かめ合う行為です。形だけを整えるのではなく、贈与の事実や、受け取った人が自由に使えることを、ご家族で確かめておくことが大切です。
8. 妻や夫の口座も同じ?夫婦の間のお金の考え方
夫婦の間でも、考え方は同じです。夫が稼いだお金を、妻名義の口座に貯めていた場合、その預金は、資金の出どころと管理の実態によって、夫の財産と認められる場合があります。
国税庁の「誤りやすい事例⑥」は、被相続人以外の名義として、家族の名義を例に挙げています。妻名義の口座も、この説明の「家族の名義」に含まれます。
一方、夫婦の間の生活費は、扶養義務者からの生活費に当たり、通常必要と認められるものは、贈与税がかかりません。ただし、前の章で見たとおり、生活費として渡したお金を、預金や株式、不動産の買入資金に充てた場合は、贈与税がかかります。
夫婦で話し合って、毎月の生活費の範囲を決め、それを超えて貯めた分を、誰の財産として扱うかを整理しておくと、あとの手続きが楽になります。判断に迷うときは、税務署や税理士に相談してください。
9. 税務署は口座の動きをどう見ているか:令和6事務年度の調査の状況
国税庁は、令和7年12月に、令和6事務年度(令和6年7月から令和7年6月)の相続税の調査等の状況を公表しました。相続税の実地調査は9512件で、追徴税額の合計は824億円です。
申告漏れ相続財産の金額の構成比で、現金・預貯金等は29.1%でした。金額では、837億円です。口座に関わる財産は、申告漏れの中でも、大きな割合を占めています。
贈与税についても、国税庁は、相続税の補完税として、資料情報を集め、無申告事案を中心に調査を行っています。令和6事務年度の贈与税の実地調査は2778件で、追徴税額は123億円でした。
申告漏れ等の非違件数は2582件で、このうち、無申告が2154件(83.4%)、有申告が428件(16.6%)です。申告をしていなかった事案が、大半を占めています。
財産別の非違件数(延件数)では、現金・預貯金等が1754件で62.9%、有価証券が397件で14.2%、土地が77件で2.8%、家屋が27件で1.0%、その他が533件で19.1%です。贈与税の調査で見つかる非違は、現金・預貯金等が、最も多くなっています。
9.1 【贈与税の実地調査:財産別の非違件数(令和6事務年度・延件数)】
- 現金・預貯金等:1754件で、割合は62.9%です。
- 有価証券:397件で、割合は14.2%です。
- 土地:77件で、割合は2.8%です。
- 家屋:27件で、割合は1.0%です。
- その他:533件で、割合は19.1%です。
国税庁は、相続税の調査の事例も公表しています。事例の一つは、相続開始前に、被相続人の口座の残高が、相続税の基礎控除以下になるように、相続人やその家族名義の口座へ預金を移した事例です。
この事例では、増差課税価格が約7億2千万円、追徴税額が約4億3千万円で、重加算税が課されました。調査では、相続人やその家族の取引金融機関や残高が書かれたノートが見つかったことが、手がかりになったと説明されています。
この事例は、基礎控除以下に見せかけるという、意図的な行為の事例です。善意で家族名義の口座にお金を入れていた場合とは、状況が違います。ただ、国税庁が、家族名義の口座への預金の移動を、調査で見ていることは、読み取れます。
10. 【編集者の視点】
調査の統計を読んでいて印象的なのは、贈与税の調査では、申告をしていなかった事案が約8割を占め、財産別では現金・預貯金等が6割強に上る点です。「申告が必要だと知らなかった」という声が、背景にあるのかもしれませんが、資料からは、理由までは読み取れません。
年110万円を超える入金があったのに、申告をしていなかった場合は、期限後でも、早めに税務署に相談することが大切です。自主的に申告した場合は、加算税の扱いが軽くなる場合があります。詳しくは、税務署に確認してください。
「ばれるか、ばれないか」ではなく、「贈与の実態があるか」「必要な申告をしているか」を基準に、ご家族のお金の動きを整理しておくと、安心につながります。
11. 引き出した現金も調査の対象に:国税庁の調査事例から
口座のお金は、名義の問題だけでなく、引き出した現金の行き先も、調査では確認されます。国税庁が公表した調査事例の一つは、相続開始前に、被相続人の口座から多額の現金が引き出されていた事例です。
調査では、被相続人の自宅で、引き出した現金の使い道を相続人に聞きました。相続人は、「寄付しており、残っていない」と答える一方で、寄付先は答えませんでした。そこで、相続人宅の現況調査をしたところ、自宅の金庫の中から、多額の現金が見つかりました。
相続人は、被相続人の生前に、一緒に現金を引き出して、自宅の金庫に保管していたこと、申告が必要だと認識しながら、税理士にも伝えず、申告から除外していたことを認めました。この事例の増差課税価格は約2億5千万円、追徴税額は約1億2千万円で、重加算税が課されました。
この事例も、意図的に隠した行為です。ただ、国税庁が、口座から引き出された現金の使途や、保管場所まで調べる場合があることが分かります。家族が預かっている現金がある場合は、申告の要否を、早めに確認しておくと安心です。
なお、これらの事例は、国税庁が調査の取組を紹介するために公表したものです。個別の贈与や相続が、同じように扱われるわけではありません。ご自身のケースは、税務署や税理士に確認してください。
12. 贈与の事実を残すには:確認しておきたいこと
贈与が成立しているかどうかは、最終的には、事実に基づいて判断されます。国税庁の資料には、贈与の証拠として何を残すべきかを、一覧で示したものは、本記事で確認した範囲では見つかりませんでした。
そのうえで、民法549条の条文から、確認しておきたいことを整理できます。1つ目は、あげる人に、財産を無償で与える意思があったかどうかです。2つ目は、もらう人が、その贈与を知り、受諾したかどうかです。
3つ目は、もらった財産を、もらった人が自由に使える状態になっているかです。通帳や印鑑を、あげた人が持ち続けている場合は、この点が問われる可能性があります。以上は、条文から読み取れる一般的な視点で、個別の判断を示すものではありません。
贈与の内容や日付、金額を、書面に残しておくという方法もよく紹介されています。ただ、書面があれば必ず贈与と認められる、という趣旨の説明は、国税庁の資料では確認できませんでした。書面の作り方は、税理士に相談してください。
13. 贈与税の申告と納税:期限に遅れたときの加算税の考え方
贈与税の申告が必要な場合は、贈与を受けた年の翌年2月1日から3月15日までの間に、申告と納税をします。国税庁のNo.4402によると、納税は、金銭で一度に納めるのが原則です。
贈与税額が10万円を超え、金銭で納めることが難しい場合は、延納の制度があります。ただし、延納の条件や手続きは、個別の事情で変わるため、税務署に確認してください。
申告期限に遅れた場合の加算税の考え方も、押さえておきたいところです。国税庁のNo.2024(確定申告を忘れたとき)は、国税通則法に基づく無申告加算税の率を説明しています。贈与税の具体的な扱いは、税務署に確認してください。
No.2024によると、調査の事前通知前に自主的に期限後申告した場合は5%です。調査の事前通知後で、調査による決定を予知する前は10%(50万円超300万円以下の部分は15%、300万円超の部分は25%)です。
調査を受けた後や、決定があった場合は15%(同じく20%、30%)です。この率は、令和5年分以降、法定申告期限が令和6年1月1日以後のものに適用されると説明されています。
つまり、申告が必要だと気づいた時点で、調査を待たずに、自主的に期限後申告をするほうが、加算税の率が低くなる仕組みです。ただし、これは所得税の説明をもとにした一般的な枠組みで、贈与税に当てはめた金額は、税務署や税理士に確認してください。
名義預金や贈与の記録に関する基本は、「あなたの知らない贈与の世界」贈与の基本知識3選!ただあげるだけでは贈与不成立!どんなことが必要? 《名義預金》とは?相続税の追徴課税になることもでも整理されています。
贈与額が500万円の場合の、特例税率と一般税率の計算については、贈与額500万円の場合《特例・一般贈与》で贈与税を計算!知らないと怖い「名義預金」を回避する2つの対策 2027年「こどもNISA」で広がる次世代への投資でも紹介されています。本記事は、国税庁の令和6事務年度の調査状況と、夫婦間の考え方に重点を置いています。
14. まとめ
贈与は、財産を無償で与える意思の表示と、相手方の受諾で成立します(民法549条)。口座に入金しただけでは、贈与が成立したと言えない場合があります。
贈与として成立した場合、暦年課税では、1年間の贈与の合計が110万円を超えると、贈与税の申告が必要です。編集部の試算では、18歳以上の子の口座に500万円を一度に入れた場合、特例税率で贈与税は48万5000円です。
名義が子や妻でも、資金を拠出して管理していた人の財産と認められるものは、相続税の課税対象になります(国税庁)。令和6事務年度の贈与税の調査では、無申告が83.4%、現金・預貯金等の非違が62.9%でした。個別の判断は、税務署や税理士に確認してください。
15. よくある質問
15.1 Q. 子ども名義の口座に入金すると、贈与税がかかりますか?
贈与として成立し、その年の贈与の合計が基礎控除額110万円を超える場合は、贈与税がかかります。贈与として成立していないと判断される場合は、贈与税ではなく、相続税の話になる場合があります。
15.2 Q. 年110万円以内なら、必ず非課税ですか?
暦年課税で、その年の贈与の合計が110万円以下なら、贈与税はかからず、申告も必要ありません(国税庁No.4402)。ただし、贈与として成立しているかどうかは、別に判断されます。
15.3 Q. 名義預金は、どのように扱われますか?
国税庁は、名義にかかわらず、被相続人が資金を拠出していたことなどから、被相続人の財産と認められるものは、相続税の課税対象になると説明しています。
15.4 Q. 妻名義の口座も、名義預金になりますか?
国税庁の説明では、被相続人以外の名義として、家族の名義も例に挙がっています。妻名義の口座も、資金の出どころや管理の実態によっては、夫の財産と認められる場合があります。
15.5 Q. 生活費として渡したお金は、贈与税がかかりますか?
扶養義務者から、生活費に充てるために取得した、通常必要と認められるものは、贈与税がかかりません。ただし、預金や、株式、不動産の買入資金に充てた場合は、かかります(国税庁No.4405)。
15.6 Q. 500万円を子の口座に入れたら、贈与税はいくらですか?
編集部の試算では、18歳以上の子が直系尊属から贈与を受けた場合は、特例税率で48万5000円です。直系尊属以外や、18歳未満の場合は、一般税率で53万円です(国税庁No.4408)。
15.7 Q. 贈与税の申告は、いつまでですか?
贈与を受けた年の翌年2月1日から3月15日までの間です(国税庁No.4402)。
15.8 Q. 税務署は、口座の入出金を調べますか?
国税庁は、相続税の調査の事例として、被相続人の口座から相続人の家族名義の口座へ、預金が移動していることを把握して、調査に着手した事例を公表しています。調査の具体的な手法は、個別の事案によります。
15.9 Q. 仕送りや夫婦間の生活費に、贈与税はかかりますか?
扶養義務者からの生活費・教育費で、通常必要と認められるものを、必要な都度直接充てる場合は、贈与税がかかりません。仕送りを預金などに回した場合は、かかります(国税庁No.4405)。
15.10 Q. 申告を忘れていた場合は、どうすればよいですか?
期限後でも、早めに税務署へ相談してください。加算税などの扱いは、個別の事情で変わります。

参考資料
- 民法(e-Gov法令検索)
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4405 贈与税がかからない場合」
- 国税庁「No.2024 確定申告を忘れたとき」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 国税庁「誤りやすい事例⑥ 被相続人以外の名義の財産(預貯金)」
- 国税庁「令和6事務年度における相続税の調査等の状況」
齊藤 慧