3. 負債を差し引いた純金融資産、正規の職員・従業員の世帯は247.5万円
金融資産残高から金融負債残高を差し引いた純金融資産で比べると、世帯主の働き方による違いはさらに大きくなります。
世帯主の従業上の地位別に見た二人以上の世帯の純金融資産と世帯主の平均年齢(2024年10月末)2/2
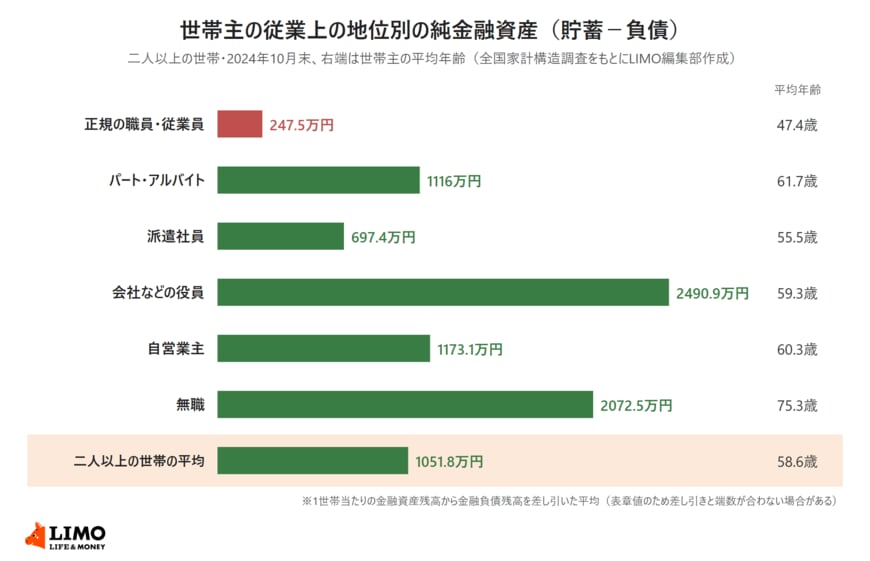
出所:総務省統計局「令和6年全国家計構造調査 家計資産・負債に関する結果」第4-5表をもとにLIMO編集部作成
主な区分の純金融資産は次のとおりです。かっこ内は世帯主の平均年齢です。
【純金融資産(貯蓄-負債)】
- 正規の職員・従業員:247.5万円(47.4歳)
- パート・アルバイト:1116万円(61.7歳)
- 労働者派遣事業所の派遣社員:697.4万円(55.5歳)
- 会社などの役員:2490.9万円(59.3歳)
- 自営業主:1173.1万円(60.3歳)
- 無職:2072.5万円(75.3歳)
- 二人以上の世帯の平均:1051.8万円(58.6歳)
3.1 正規の職員・従業員の世帯の負債1070.4万円のうち、997.7万円が住宅・土地のための負債
世帯主が正規の職員・従業員の世帯の金融負債残高1070.4万円のうち、住宅・土地のための負債は997.7万円で、負債の93.2%を占めます。
負債がある世帯の割合は59.6%で、住宅・土地のための負債がある世帯は47.8%でした。住宅・土地のための負債が、純金融資産を小さくしています。
3.2 パート・アルバイトの世帯は負債196.6万円で、純金融資産は1116万円
世帯主がパート・アルバイトの世帯は、金融負債残高が196.6万円で、負債がある世帯の割合は29.5%でした。純金融資産は1116万円で、正規の職員・従業員の世帯の247.5万円を868.5万円上回ります。
パート・アルバイトの世帯の世帯主の平均年齢は61.7歳で、正規の職員・従業員の世帯より14.3歳高くなっています。
4. 金融資産に占める有価証券の割合、会社などの役員の世帯は32.0%
金融資産の中身を見ると、どの世帯も預貯金が5割を超えています。主な区分の株式や投資信託などの有価証券の額と、金融資産残高に占める割合は次のとおりです。
- 正規の職員・従業員:265.7万円(20.2%)
- パート・アルバイト:215万円(16.4%)
- 労働者派遣事業所の派遣社員:189万円(20.7%)
- 会社などの役員:1102.5万円(32.0%)
- 自営業主:383.1万円(20.0%)
- 無職:471.5万円(21.6%)
- 二人以上の世帯の平均:368万円(21.4%)
割合は、第4-5表の有価証券の額を金融資産残高で割ってLIMO編集部が計算しました。有価証券を持っている世帯の割合(有価証券の保有率)は、会社などの役員の世帯が47.3%、正規の職員・従業員の世帯が33.1%、パート・アルバイトの世帯が21.4%です。
5. 世帯主の働き方別の貯蓄を、自分の家計と比べる前に確かめたいこと
第4-5表の数字を自分の家の貯蓄と並べるときは、集計のしかたを確かめておきます。
5.1 示されているのは1世帯当たりの平均で、中央値ではない
第4-5表の金融資産残高は、1世帯当たりの平均です。家計調査で見たように、平均は貯蓄の多い世帯に引き上げられやすいため、多くの世帯の実感より高めに出ます。
5.2 世帯主の平均年齢が47.4歳から75.3歳まで違う
従業上の地位ごとに、世帯主の平均年齢は大きく異なります。世帯主の年齢によって貯蓄や住宅ローンの残高は変わるため、働き方の違いだけで差が生まれているとは言い切れません。
5.3 分類は世帯主の働き方で、配偶者の働き方は区別していない
この表は、世帯主1人の従業上の地位で世帯を分けています。配偶者が正社員かパートかといった違いは区別されておらず、共働きの世帯もそうでない世帯も同じ区分に入っています。
6. まとめ
令和6年全国家計構造調査では、世帯主が正規の職員・従業員の二人以上の世帯の金融資産残高は1317.9万円でしたが、住宅・土地のための負債を中心に1070.4万円の負債があり、純金融資産は247.5万円でした。パート・アルバイトの世帯は金融資産1312.5万円、純金融資産1116万円です。
世帯主の年齢や住宅ローンの残高によって、同じ貯蓄額でも意味は変わります。通帳や取引残高報告書から金融資産を書き出し、住宅ローンの残高も並べて、自分の家の純金融資産を確かめておきましょう。