4. 残高400万円・残り10年の住宅ローンで、一部繰上返済をした場合の計算例
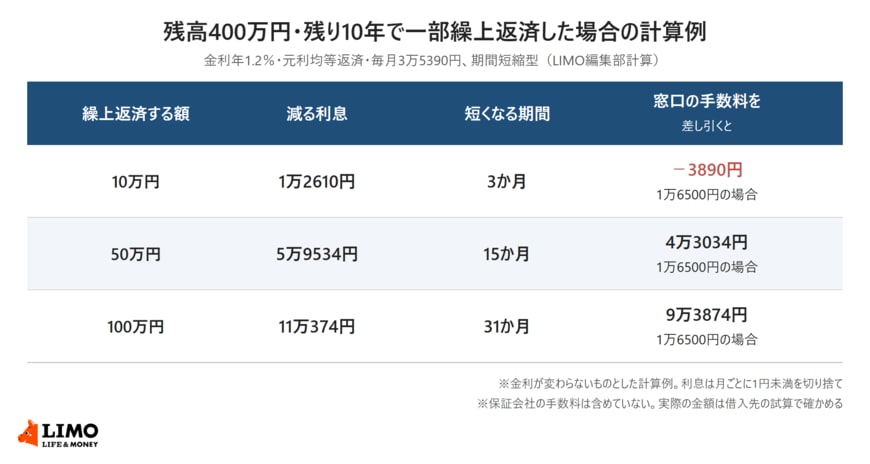
一部繰上返済で減る利息は、返す金額によって変わります。持ち家の単身世帯の中央値にあたる残高400万円、残りの返済期間10年、金利年1.2%、元利均等返済の住宅ローンで計算してみます。毎月の返済額は3万5390円です。
残高400万円・残り10年で一部繰上返済した場合の計算例(期間短縮型)2/2
出所:LIMO編集部作成
4.1 10万円を期間短縮型で返すと、減る利息は1万2610円
10万円を期間短縮型(毎月の返済額を変えずに返済期間を短くする方法)で一部繰上返済すると、返済期間は3か月短くなり、利息の合計は1万2610円減ります。
同じ条件で50万円を返すと減る利息は5万9534円(15か月短縮)、100万円なら11万374円(31か月短縮)です。
4.2 窓口の手数料1万6500円を差し引くと、10万円では減る利息を上回る
三菱UFJ銀行の店頭窓口の手数料1万6500円がかかる場合、10万円の繰上返済で減る利息1万2610円から差し引くと、3890円のマイナスです。みずほ銀行の店舗の手数料3万3000円なら、マイナスは2万390円になります。
50万円なら手数料1万6500円を差し引いても4万3034円、100万円なら9万3874円が残ります。少額を返すときほど、手数料のかからないインターネットで申し込めるかどうかで差が出ます。
いずれも金利が変わらないものとした計算例で、保証会社の手数料は含めていません。変動金利は見直しで適用金利が変わるため、実際の金額は借入先の試算で確かめてください。
5. 【元銀行員の視点】一部繰上返済を少しずつ続ける前に確かめたいこと
銀行の窓口で住宅ローンのご相談を受けていた頃、ボーナスが出るたびに少しずつ繰上返済を続けたいというお話をよくうかがいました。少額で何度も返す方法は手元のお金を残しやすい一方で、事前に確かめておきたいことが3つあります。
5.1 返済予定表で、借入先と保証料の支払い方を確かめる
同じ銀行の窓口で借りた住宅ローンでも、【フラット35】のように住宅金融支援機構の住宅ローンであれば、銀行のインターネットバンキングでは一部繰上返済を申し込めないことがあります。返済予定表や契約書で、借入先がどこかを確かめておきます。
保証会社の保証が付いている場合は、保証料を借入時にまとめて払ったのか、金利に含めて払っているのかも確かめます。まとめて払っていれば繰上返済で保証料の一部が戻ることがあり、その際に保証会社の手数料が差し引かれます。
5.2 返済期間が10年を下回ると、住宅ローン控除の対象から外れることがある
住宅金融支援機構は、一部繰上返済の結果、返済期間が10年未満になると住宅借入金等特別控除(住宅ローン控除)の対象外になると案内しています。期間短縮型で何度も返すと、知らないうちに10年を下回ることもあります。控除を受けている方は、申し込む前に返済期間がどう変わるかを借入先の試算で確かめ、控除の扱いは税務署で確認しておくと安心です。
5.3 ひとり暮らしでは、働けなくなったときの生活費を先に分けておく
繰上返済で返したお金は、あとから引き出すことができません。ひとり暮らしの場合、病気やけがで働けなくなったときの生活費を、自分の預金でまかなう場面も考えられます。
数か月分の生活費を手元に残すと決めてから、それを超える分を繰上返済に回すと考えておくと、返したあとに家計が苦しくなる事態を避けやすくなります。
6. まとめ
J-FLECの調査では、借入金がある単身世帯は11.2%で、持ち家の単身世帯の住宅ローン残高は平均852万円、中央値400万円でした。2000万円以上が残っている世帯は17.3%です。
一部繰上返済の最低金額は、【フラット35】の窓口で100万円以上、住・My Noteで10万円以上、みずほダイレクトで1万円以上と、住宅ローンと申し込み方法で違います。残高400万円の計算例では、10万円の繰上返済で減る利息は1万2610円で、窓口の手数料1万6500円を下回りました。返済予定表で借入先と返済期間を確かめ、手数料も含めて申し込み方法を選びましょう。
参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査2025年(単身世帯調査)」
- 住宅金融支援機構【フラット35】「繰上返済」
- みずほ銀行「住宅ローン一部繰上返済受付(インターネットバンキング(みずほダイレクト))」
- みずほ銀行「住宅ローン金利方式切換・一部繰上返済の手数料を知りたい」
- 三菱UFJ銀行「一部繰上返済」
- 三菱UFJ銀行「インターネット申込受付・照会サービス 一部繰上返済申込」
中本 智恵