3. 確定申告をするときは、ふるさと納税も申告する必要がある
特例が無効になったときは、ふるさと納税の分も、確定申告書に書いて申告することになります。
3.1 控除のされ方は、特例と確定申告で違う
ワンストップ特例では、寄附金控除は、翌年度の住民税から控除されます。
一方、確定申告をすると、所得税の還付と、翌年度の住民税の控除の両方で、寄附金控除が反映されます。
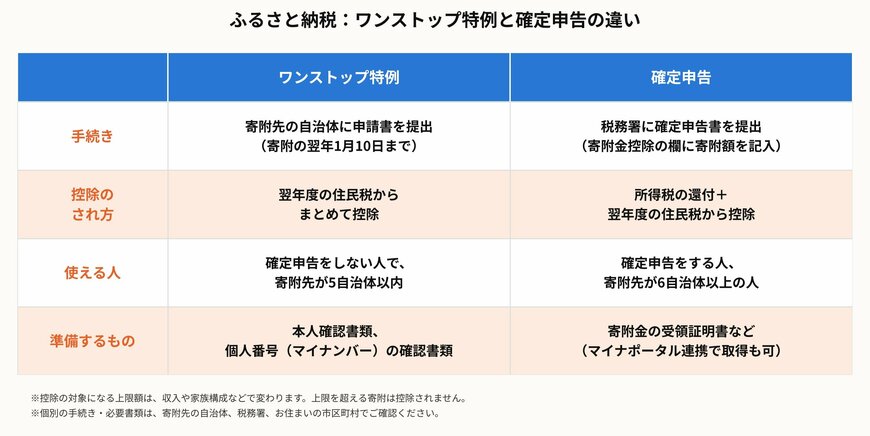
手続きの方法や、使える人の条件も異なるため、あらためて整理しておきましょう。
ふるさと納税:ワンストップ特例と確定申告の違い2/3
LIMO編集部作成
ワンストップ特例は、寄附先の自治体に申請書を出す手続きで、確定申告をしない人で、寄附先が5自治体以内の人が対象です。
確定申告は、税務署に申告書を出す手続きで、寄附金控除の欄に寄附額を記入します。
3.2 申告の準備は、寄附金の受領証明書やマイナポータル連携で
確定申告で寄附金控除を申告するには、寄附先の自治体から届く、寄附金の受領証明書などが必要になります。
国税局のページでは、マイナポータル連携で寄附金受領証明書等のデータを取得すると、寄附金控除の項目を自動入力できると案内されています。
ただし、利用には事前の準備が必要です。
確定申告書は、国税庁の「確定申告書等作成コーナー」で、画面の案内に沿って入力すれば、自宅などで作成して提出できます。
寄附をした自治体の数が多いときは、受領証明書を一か所にまとめておくと、申告のときに慌てません。
4. 寄附金控除を入れずに確定申告をしてしまったら?
すでに確定申告を出したあとで、ふるさと納税の分を入れ忘れていたことに気づく場合もあります。
4.1 「更正の請求書」で、寄附金控除を追加できる
寄附金控除を適用せずに確定申告をしてしまった場合は、「更正の請求書」を提出する方法が案内されています。
国税庁の作成コーナーでは、税額などが自動で計算され、更正の請求書を作成できます。
更正の請求には期限があるため、気づいたらできるだけ早く、税務署に確認することをおすすめします。
4.2 所得税額が変わらないときは、市区町村に相談
注意したいのは、寄附金控除を追加しても、最終的な所得税などの額が変わらない場合です。
この場合は、更正の請求ができないとされており、お住まいの市区町村に相談するよう案内されています。
住宅ローン控除などで所得税が少ない人は、この点を特に意識しておきたいところです。
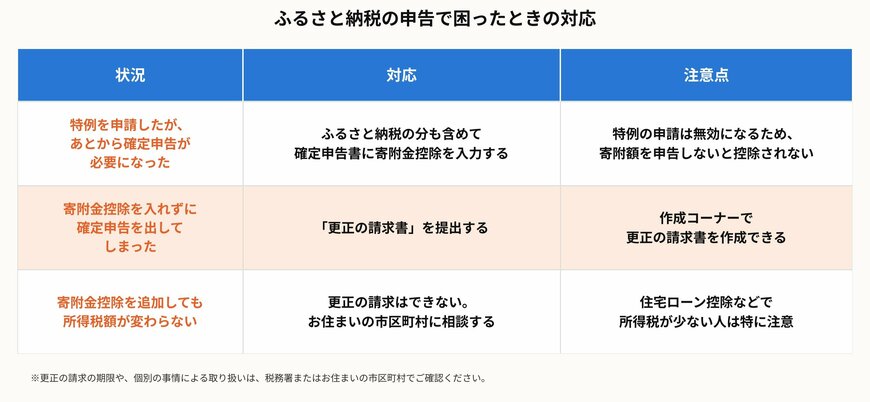
ここまでの対応を、状況別にまとめると、次のとおりです。
ふるさと納税の申告で困ったときの対応3/3
LIMO編集部作成
特例の申請後に確定申告が必要になったときは、確定申告書に寄附金控除を入力します。
寄附金控除を入れずに申告してしまったときは更正の請求書を、所得税額が変わらないときは市区町村への相談を、それぞれ検討します。
なお、更正の請求は法定申告期限から原則5年以内であれば手続きが可能です。前年以前の申告漏れに後から気づいた場合でも遡って控除を受けられる可能性がありますので、あきらめずに保管書類を確認してみましょう。
5. 無効にならないために、年内に確認しておきたいこと
寄附は年内、手続きは翌年と、ふるさと納税は時期をまたぐ制度です。
5.1 今年、確定申告をするかどうかを先に確認する
寄附の前に、今年は医療費が多くなっていないか、住宅ローン控除の1年目にあたらないかを確認しておきましょう。
確定申告をする見込みなら、ワンストップ特例の申請は不要で、確定申告でふるさと納税を申告する前提で動けます。
確定申告が必要かどうかの判断に迷うときは、勤務先や税務署に確認してください。
5.2 寄附先の数と、控除の上限額も意識する
寄附先が6自治体以上になると、特例は使えません。
あわせて、控除の対象になる上限額は、収入や家族構成などで変わり、上限を超えた寄附は控除されません。
無理のない金額で、寄附先の数も含めて計画しておくと、手続きで迷いにくくなります。
6. まとめ
ワンストップ特例は、確定申告をしない人で、寄附先が5自治体以内の人が使える制度です。
特例を申請していても、医療費控除や住宅ローン控除の1年目などで確定申告をすると、特例の申請は無効になります。
その場合は、ふるさと納税の分も含めて、確定申告で寄附金控除を申告する必要があります。
申告を忘れて確定申告を出してしまったときは、更正の請求書を提出する方法があり、所得税額が変わらないときは、市区町村への相談が案内されています。
期限や個別の取り扱いは状況によって異なるため、具体的な手続きは、税務署やお住まいの市区町村、勤務先にご確認ください。
【免責事項】
- 本記事は、2026年10月14日時点の国税庁・総務省などの公表情報にもとづいています。制度の内容や手続きは、変更される場合があります。
- 確定申告の要否、寄附金控除の適用、更正の請求の可否や期限は、個別の事情によって異なります。必ず、税務署やお住まいの市区町村にご確認ください。
- 本記事は、ふるさと納税の実施や、特定の手続き方法を推奨することを目的としたものではありません。

参考資料
- 東京国税局「ふるさと納税ワンストップ特例の申請書を提出された方」
- 国税庁「タックスアンサー No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「タックスアンサー No.1211-1 住宅借入金等特別控除(住宅ローン控除)」
- 総務省「ふるさと納税のしくみ(税金の控除について)」
和田 直子