
ふるさと納税の「ワンストップ特例」を申請したから、手続きはもう終わり。
そう思っている方は多いのではないでしょうか。
ところが、同じ年に医療費控除や住宅ローン控除の1年目などで確定申告をすると、ワンストップ特例の申請は無効になります。
確定申告でふるさと納税を申告しなければ、寄附金控除が受けられず、節税のつもりが「ただの寄附」になってしまうおそれがあります。
この記事では、ワンストップ特例が無効になるケースと、確定申告のときの申告のしかた、申告を忘れたときの対処を、国税庁などの資料をもとに解説します。
1. ワンストップ特例とは? 使える人の条件を確認
まずは、ワンストップ特例がどんな仕組みで、誰が使えるのかを整理しておきましょう。
1.1 確定申告をしない人向けの、手続きを簡単にする仕組み
ワンストップ特例は、ふるさと納税をした人が、確定申告をしなくても寄附金控除を受けられるようにする制度です。
寄附先の自治体に申請書を提出すると、その自治体から、お住まいの市区町村に控除に必要な情報が伝えられます。
申請書の提出期限は、寄附をした翌年の1月10日とされています。
たとえば、2026年に寄附をした分は、2027年1月10日までが目安です。
1.2 使える条件は「確定申告をしない」「寄附先が5自治体以内」
ワンストップ特例を使うには、主に2つの条件があります。
1つ目は、確定申告をしないことです。
2つ目は、1年間の寄附先が5自治体以内であることです。
同じ自治体に何回寄附しても、1自治体として数えます。
この条件から外れると、特例は使えず、確定申告で寄附金控除を申告することになります。
2. ワンストップ特例を申請しても、確定申告をすると無効になる
ここからが、この記事で一番お伝えしたいポイントです。
2.1 確定申告をすると、特例の申請は無効になる
東京国税局のページでは、確定申告を行う場合は、ワンストップ特例の申請が無効になると案内されています。
つまり、特例を申請済みでも、同じ年分で確定申告をするなら、ふるさと納税の分も含めて確定申告で申告する必要があります。
国税局のページでも、寄附金控除を適用せずに確定申告をしてしまう誤りが多く見られると注意が呼びかけられています。
2.2 確定申告が必要になる主な例は、医療費控除と住宅ローン控除の1年目
会社員など、ふだんは年末調整で税金の手続きが終わる人でも、確定申告が必要になる場面があります。
代表的なのが、医療費控除です。
医療費控除は、年末調整では受けられず、確定申告で申告するものです。
もう1つが、住宅ローン控除(住宅借入金等特別控除)の1年目です。
会社員は、控除を受ける最初の年は確定申告をする必要があり、2年目以降は、勤務先の年末調整で手続きできるのが一般的です。
このほか、給与の年収が2000万円を超える場合なども、確定申告が必要になります。
こうした確定申告が必要になる年に、ふるさと納税のワンストップ特例を申請していると、特例が無効になるわけです。
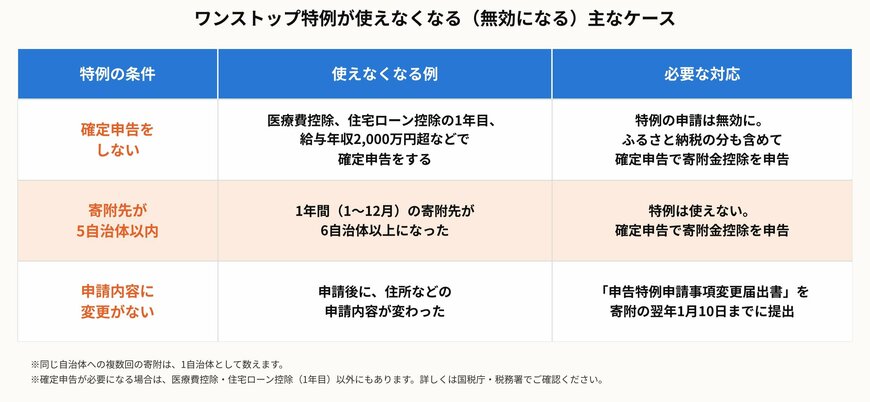
ワンストップ特例が使えなくなる(無効になる)主なケース1/3
LIMO編集部作成
図のとおり、確定申告をする場合は特例の申請が無効になり、寄附先が6自治体以上になった場合も、特例は使えません。
また、特例を申請したあとに住所などが変わった場合は、変更の届出を、寄附の翌年1月10日までに行う必要があります。