4. 国税庁の調査事例にみる、亡くなる前の預金の移動と引き出し
国税庁は、調査の状況とあわせて具体的な調査事例も公表しています。4つの事例のうち2つが、亡くなる前の預金の動きにかかわるものでした。
4.1 家族名義の口座へ預金を移し、基礎控除以下に見せかけた事例
亡くなった人の口座から、相続人やその家族の名義の口座へ多額の預金が移っていたことから、調査が始まった事例です。相続人は預金の使い道などについてあいまいな回答を続けましたが、取引金融機関や残高が書かれたノートが見つかりました。
相続人は、相続税の納税を免れる目的で、亡くなった人の財産が相続税の基礎控除以下になるよう預金を移し、税務署からの照会文書にも財産は基礎控除以下だと偽って回答し、申告していなかったことを認めました。増差課税価格は約7億2000万円、追徴税額は重加算税を含めて約4億3000万円です。
4.2 亡くなる前に引き出した現金を相続人の自宅の金庫で保管し、申告から外した事例
亡くなった人名義の口座から、相続が始まる前に多額の現金が引き出されていたことから、使い道を確かめるために調査が始まった事例です。相続人は「寄付しており、残っていない」と答えていましたが、相続人の自宅の金庫から多額の現金が見つかりました。
相続人は、申告が必要と知りながら税理士にも現金の存在を伝えず、申告から外していたことを認めました。増差課税価格は約2億5000万円、追徴税額は重加算税を含めて約1億2000万円です。
5. 無申告事案の追徴税額は142億円で、平成21事務年度以降で最高
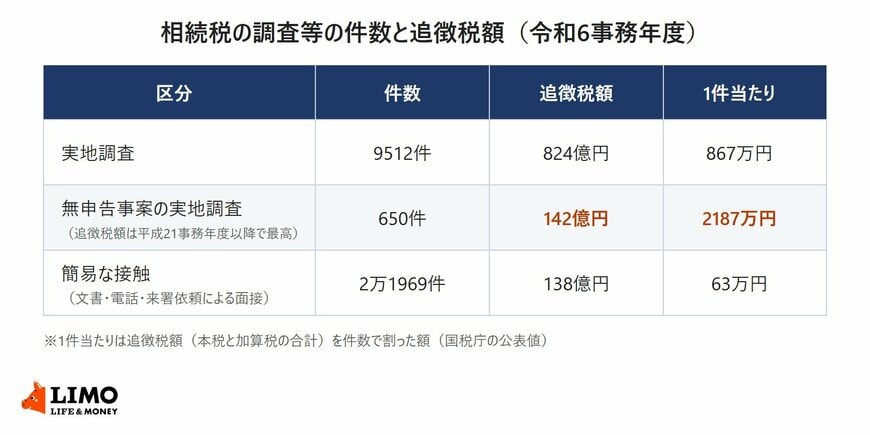
相続税の申告が必要なのに申告していない無申告事案について、令和6事務年度の実地調査は650件でした。追徴税額は142億円で、公表を始めた平成21事務年度以降で最も多くなっています。
5.1 実地調査のほかに、文書や電話での「簡易な接触」が2万1969件
国税庁は実地調査とは別に、文書や電話での連絡、税務署への来署依頼による面接で、申告漏れや計算誤りを正す「簡易な接触」も行っています。令和6事務年度は2万1969件で、申告漏れ等の非違件数は5796件、追徴税額は138億円でした。いずれも、公表を始めた平成28事務年度以降で最高です。
申告を済ませたあとに税務署から文書や電話で連絡が来るのも、この簡易な接触にあたることがあります。連絡が来たら、内容を確かめて、必要なら税理士や税務署に相談しながら対応します。
6. 相続が始まる前後に、口座まわりで確かめておきたいこと
預金や現金について確かめておきたいことをお伝えします。
6.1 家族名義の口座のお金も、もとが亡くなった人のお金かどうかを確かめる
国税庁の事例では、家族名義の口座に移した預金が、亡くなった人の財産として課税されました。口座の名義が家族でも、お金をだれが出し、だれが管理してきたかによって、相続財産に含めて考える必要が出てきます。
親から子や孫へお金を渡すときは、贈与として渡したのか、だれが通帳や印鑑を管理しているのかを、家族の間ではっきりさせておくと、あとで説明に困りません。年間110万円を超える贈与を受けた場合は、受け取った人に贈与税の申告が必要になります。
6.2 亡くなった日現在の残高と、生前に引き出したお金の使い道をそろえておく
相続税の申告では、亡くなった日現在の預金の残高を確かめます。金融機関では、相続人が残高証明書を請求できます。あわせて、亡くなる前の入出金の明細を取り寄せておくと、まとまった引き出しがあった時期が分かります。
生前に介護費用や生活費のために引き出したお金があれば、使い道が分かる領収書やメモを残しておきます。手元に残った現金は、相続財産として申告の対象になります。申告が必要かどうか迷うときは、早めに税理士や税務署に相談しましょう。
7. まとめ
令和6事務年度の相続税の実地調査は9512件、追徴税額は824億円でした。見つかった申告漏れ相続財産2879億円のうち、現金・預貯金等は837億円で29.1%を占めます。贈与税の調査では、申告漏れのあった財産の62.9%が現金・預貯金等でした。
国税庁の事例には、家族名義の口座への預金の移動や、生前に引き出した現金を申告から外したケースがありました。家族名義の口座や手元の現金も含めて、どのお金が誰のものかを整理しておきましょう。

参考資料
中本 智恵