5. 見直し後の式で国税庁の記載例を計算し直すと、上乗せは1億549万9589円
令和9年分の所得からの式は「(基準所得金額-1億6500万円)×30%-基準所得税額」になります。国税庁の記載例と同じ所得で、基準所得税額も同じだと仮定して計算した試算例です。
- 1億6500万円を超える部分:10億5300万円-1億6500万円=8億8800万円
- 30%で計算した額:8億8800万円×30%=2億6640万円
- 上乗せする額:2億6640万円-1億6090万411円=1億549万9589円
現行の式で177万4589円だった上乗せは、見直し後の式では1億549万9589円になります。実際の税額は、令和9年分の所得や税率、控除をもとに計算されます。
差し引く額と税率の見直しで、上乗せが生じる所得の水準は下がります2/2
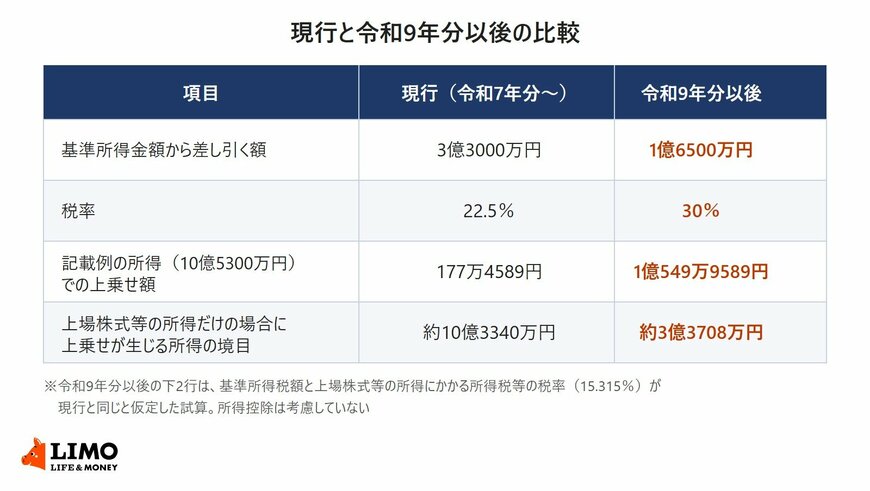
出所:国税庁「特定の基準所得金額の課税の特例の適用がある場合の記載例」、財務省「令和8年度の税制改正」をもとにLIMO編集部作成(令和9年分以後の上乗せ額と境目はLIMO編集部の試算)
5.1 上場株式等の所得だけの場合、上乗せが生じる所得の境目は約3億3708万円に下がる
1ページ目と同じ考え方で、見直し後の式について上場株式等の所得だけの場合の境目を計算します。上場株式等の所得にかかる所得税等の税率が今と同じ15.315%で、所得控除を考えないと仮定した試算です。
- 比べる式:(所得-1億6500万円)×30%>所得×15.315%
- 整理すると:所得×14.685%>4950万円
- 境目:所得>約3億3708万円
現行の約10億3340万円と比べると、およそ3分の1の水準です。所得の大半が上場株式等の配当や譲渡益という人では、これまで対象にならなかった所得の水準でも上乗せが生じることになります。
6. 名前に「ミニマム」が付く法人向けの「グローバル・ミニマム課税」とは別の制度
税の話題では、名前に「ミニマム」が付く制度も目にします。財務省は「令和8年度の税制改正」で、グローバル・ミニマム課税を、多国籍企業に対して国ごとに最低税率15%以上の課税を確保する仕組みと説明しています。
この記事で取り上げた措置は、個人の所得税の特例です。対象は所得が極めて高い個人で、会社にかかる税とは仕組みも対象も違います。ニュースで税の見直しを読むときは、個人と法人のどちらの話かを確かめておくと読み違えを防げます。
7. 株式の売却や配当が大きくなる年に、所得の合計で確かめておきたいこと
銀行で資産運用や相続のご相談を受けてきた立場から、所得が一時的に大きくなる年に確かめておきたいことをお伝えします。
7.1 源泉徴収ありの特定口座の配当や譲渡益も、口座ごとに集めて合計する
源泉徴収ありの特定口座で受け取った配当や売却益は、確定申告をしなくても済むことが多い所得です。この措置では、確定申告不要制度を選べるこれらの所得も基準所得金額に含めます。
複数の金融機関に口座がある場合は、口座ごとの特定口座年間取引報告書などで金額を集めて合計します。1つの口座だけを見ていると、合計の大きさに気づきにくくなります。
7.2 相続した株式や土地をまとめて売る年は、その年だけ所得が大きくなる
相続した株式や土地をまとめて売ると、その年だけ所得が大きくなることがあります。土地や建物の譲渡所得も分離課税の所得なので、基準所得金額の計算に入ります。
売る時期を決めるときは、その年の所得の合計がどのくらいになるかを見積もり、税理士や税務署に確かめておくと安心です。とくに令和9年分からは差し引く額が1億6500万円に下がるので、これまでより低い所得の水準で計算が必要になることがあります。
8. まとめ
所得が極めて高い人の所得税に上乗せする措置は、2025年分の所得から始まり、2026年の確定申告で初めて適用されました。(基準所得金額-3億3000万円)×22.5%が基準所得税額を上回ると差額を納める仕組みで、上場株式等の所得だけなら約10億3340万円を超えたあたりから上乗せが生じます。
令和9年分の所得からは、差し引く額が1億6500万円、税率が30%に見直されます。国税庁の記載例と同じ所得で計算し直すと、上乗せは177万4589円から1億549万9589円になる試算です。申告不要で済ませている所得も含めて、年間の所得の合計を確かめておきましょう。

参考資料
- 国税庁「極めて高い水準の所得に対する負担の適正化措置について」
- 国税庁「特定の基準所得金額の課税の特例ー極めて高い水準の所得に対する負担の適正化措置ー」
- 国税庁「特定の基準所得金額の課税の特例の適用がある場合の記載例」
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
- 国税庁「No.2260 所得税の税率」
- 財務省「令和8年度税制改正の大綱の概要」
- 財務省「令和8年度の税制改正」
中本 智恵