所得が極めて高い人の所得税に、一定の額を上乗せする措置が2025年分の所得から始まっています。正式な名前は「極めて高い水準の所得に対する負担の適正化措置」で、2026年3月までに行われた令和7年分の確定申告で初めて適用されました。
この記事では、国税庁が公表している記載例をもとに、上乗せする額の計算の流れと、上場株式等の所得だけの場合にどのくらいの所得から上乗せが生じるかを確認します。あわせて、令和9年分の所得からの見直しの内容も見ていきます。
1. 2025年分の所得から始まった「極めて高い水準の所得に対する負担の適正化措置」の計算式
国税庁は、この措置を令和5年度税制改正で導入されたもので、「おおむね平均的な水準として30億円を超える高い所得」を対象にしていると説明しています。租税特別措置法第41条の19に定められた「特定の基準所得金額の課税の特例」が、法律上の名前です。
1.1 基準所得金額から3億3000万円を差し引き、22.5%をかけた額を基準所得税額と比べる
国税庁の資料に示されている計算式は次のとおりです。
- 加算する金額=(基準所得金額-3億3000万円)×22.5%-基準所得税額
(基準所得金額-3億3000万円)×22.5%の額が基準所得税額を上回れば、その差額を所得税の額に加えて確定申告をします。上回らなければ、上乗せはありません。基準所得金額が3億3000万円を超えない人は、計算するまでもなく対象外です。
1.2 申告不要を選べる上場株式等の配当や譲渡益も、基準所得金額に含める
基準所得金額は、総所得金額と分離課税の各種所得金額を合計したものです。確定申告をしなくてよい「確定申告不要制度」を選べる上場株式等の配当所得や譲渡所得等の金額も含めて計算します。
比べる相手の基準所得税額は、確定申告不要制度を使う所得を除いて計算した申告書上の所得税の額と、確定申告不要制度を使った所得の源泉徴収税額を合計したものです。どちらも復興特別所得税を含みます。
2. 国税庁の記載例では、配当10億5000万円と不動産所得300万円で上乗せは177万4589円
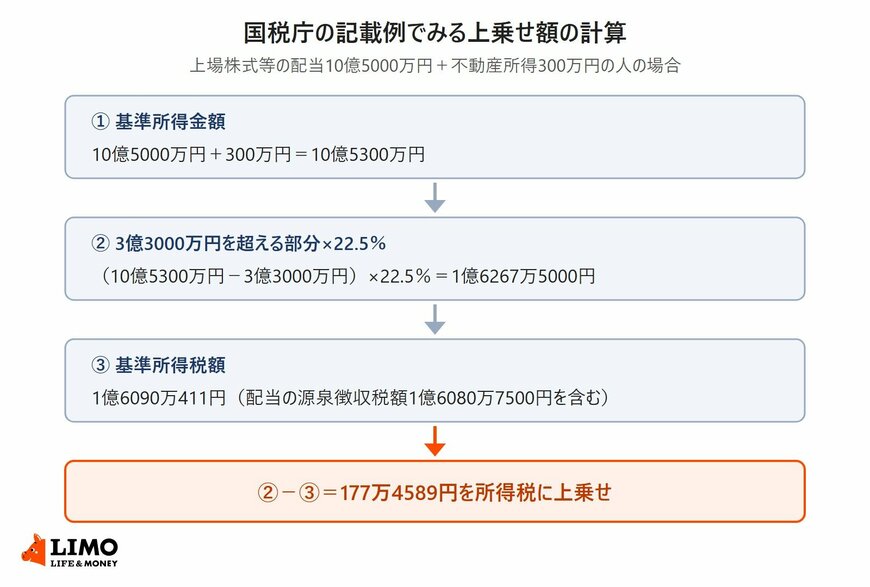
国税庁は、この措置の適用がある場合の申告書の記載例を公表しています。確定申告不要制度の対象になる上場株式等の配当10億5000万円と、不動産所得300万円がある人の例です。
2.1 基準所得金額は10億5300万円、22.5%で計算した額は1億6267万5000円
記載例の数字を、計算式の順に並べると次のようになります。
- 基準所得金額:10億5000万円+300万円=10億5300万円
- 3億3000万円を超える部分:10億5300万円-3億3000万円=7億2300万円
- 22.5%で計算した額:7億2300万円×22.5%=1億6267万5000円
- 基準所得税額:1億6090万411円(配当の源泉徴収税額1億6080万7500円を含む)
- 上乗せする額:1億6267万5000円-1億6090万411円=177万4589円
配当の源泉徴収税額だけで1億6080万7500円あるため、22.5%で計算した額との差は小さく、上乗せは177万4589円にとどまっています。
2.2 措置の適用がある人は確定申告不要制度を使えず、すべての所得を申告書に書く
記載例には、この措置の適用がある場合は確定申告不要制度を適用できないため、すべての所得を記入する必要があると書かれています。申告書第二表の特例適用条文の欄には「措法41の19」と書きます。
また、措置を適用した結果、合計所得金額が各種の控除の要件を超えた場合は、その控除は受けられません。記載例では、合計所得金額が2500万円を超えるため基礎控除の適用はないとしています。
3. 上場株式等の所得だけなら、上乗せが生じるのは約10億3340万円を超えたあたりから
上場株式等の配当や譲渡益にかかる所得税と復興特別所得税は、合わせて15.315%です。所得がすべて上場株式等の配当や譲渡益で、所得控除を考えない場合に、22.5%で計算した額がこれを上回る所得の水準を計算してみます。
3.1 22.5%で計算した額が15.315%の税額を上回る所得を求める
- 比べる式:(所得-3億3000万円)×22.5%>所得×15.315%
- 整理すると:所得×7.185%>7425万円
- 境目:所得>約10億3340万円
国税庁の記載例の基準所得金額10億5300万円は、この境目を2000万円ほど上回ります。上乗せが177万円台にとどまったのは、境目に近い所得の例だったためと読めます。
3.2 給与や事業の所得が多い人は、上乗せが生じる所得の水準が上がる
給与所得や事業所得などの総所得金額には、5%から45%の累進税率がかかります。こうした所得が多いほど基準所得税額が大きくなるため、22.5%で計算した額がそれを上回る所得の水準も上がります。
国税庁の説明は「おおむね平均的な水準として30億円を超える高い所得」で、上場株式等の所得だけの場合の約10億3340万円とは開きがあります。所得の内訳によって、上乗せが生じる水準は変わります。
4. 令和9年分(2027年分)の所得からは、差し引く額が1億6500万円、税率が30%に
この措置は、令和8年度税制改正で見直されました。財務省の「令和8年度の税制改正」によると、基準所得金額から差し引く特別控除額を3億3000万円から1億6500万円に引き下げ、税率を22.5%から30%に引き上げます。令和9年分の所得から適用されます。
財務省は、この見直しによる増収見込額を平年度2870億円としています。見直し前の制度部分の増収見込額1130億円と合わせると、平年度4000億円です。
この措置で上乗せが生じるかどうかは、所得の大きさだけでなく、その内訳で決まります。上場株式等の所得だけなら約10億3340万円、国税庁が示す平均的な水準では30億円が目安です。
確定申告不要制度を選べる配当や譲渡益も基準所得金額に含まれるため、申告不要で済ませていた所得も合わせて判定します。令和9年分の所得からは、差し引く額と税率の両方が変わります。
ここからは、元銀行員として資産運用や相続のご相談を受けてきた立場から、見直し後の式で同じ記載例を計算し直した結果と、株式の売却や配当が大きい年に確かめておきたいことを見ていきます。
上場株式の配当や売却益は、源泉徴収ありの特定口座なら申告を意識しにくい所得です。この措置では申告不要にした分も含めて判定するので、まとまった売却がある年は、所得の合計を早めに把握しておくと安心です。