3. 教育資金の一括贈与の口座は、受け取った人が30歳になると原則として終わり、残った額に贈与税がかかる
特例が終わっても、すでに口座がある家庭では、教育資金管理契約が終わるときの扱いが残ります。国税庁の「直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税に関するQ&A」で確認します。
3.1 30歳の時点で在学中か教育訓練中なら、届け出て40歳まで続けられる
教育資金管理契約は、受け取った人が30歳に達した日に原則として終わります。ただし、30歳に達した日に学校等に在学しているか教育訓練を受けていて、そのことを取扱金融機関に届け出た場合は続けられます。
続けるには、30歳に達した日の属する月の翌月末日までに、在籍証明書や学生証などを添えて届け出ます。その後も、在学や教育訓練の届出がない年は12月31日に終わり、40歳に達した日には必ず終わります。
3.2 令和5年4月1日以後に受けた分の残額は、一般税率で贈与税を計算する
契約が終わったときに、非課税で受け入れた額から教育資金として支出した額を差し引いた残額があれば、その残額は契約が終わった年の贈与税の課税価格に算入されます。申告が必要な人は、翌年2月1日から3月15日までに贈与税の申告をします。
このとき、令和5年4月1日以後に受けた分の残額は、受け取った人が18歳以上でも、父母や祖父母からの贈与に使う特例税率ではなく、一般税率で計算します。
国税庁の速算表をもとに、30歳で契約が終わり、残額600万円にほかの贈与がない場合の計算例を示します。
- 基礎控除後の課税価格:600万円-110万円=490万円
- 一般税率:490万円×30%-65万円=82万円
- 特例税率で計算した場合:490万円×20%-30万円=68万円
同じ残額でも、一般税率で計算すると特例税率より14万円多くなります。同じ年にほかの贈与を受けていれば、それも合わせて計算します。
4. 贈った人が亡くなったときの教育資金の管理残額は、相続税の課税価格の合計が5億円を超えると相続税の対象になる
契約の途中で贈った人が亡くなった場合、口座に残っている分(管理残額)が相続税の対象になるかどうかは、贈与を受けた時期によって違います。
4.1 令和5年4月1日以後に受けた分は、23歳未満や在学中でも5億円を超えると相続税の対象
国税庁のQ&Aによると、受け取った人が贈った人の亡くなった日に23歳未満、学校等に在学中、教育訓練を受けている場合(23歳未満である場合等)は、原則として管理残額に相続税はかかりません。
ただし、令和5年4月1日から令和8年3月31日までに受けた分は、23歳未満である場合等でも、贈った人から財産を取得したすべての人の相続税の課税価格の合計額が5億円を超えるときは、管理残額が相続税の対象になります。
管理残額に相続税がかかるかどうかは、贈与を受けた時期で4つに分かれます2/2
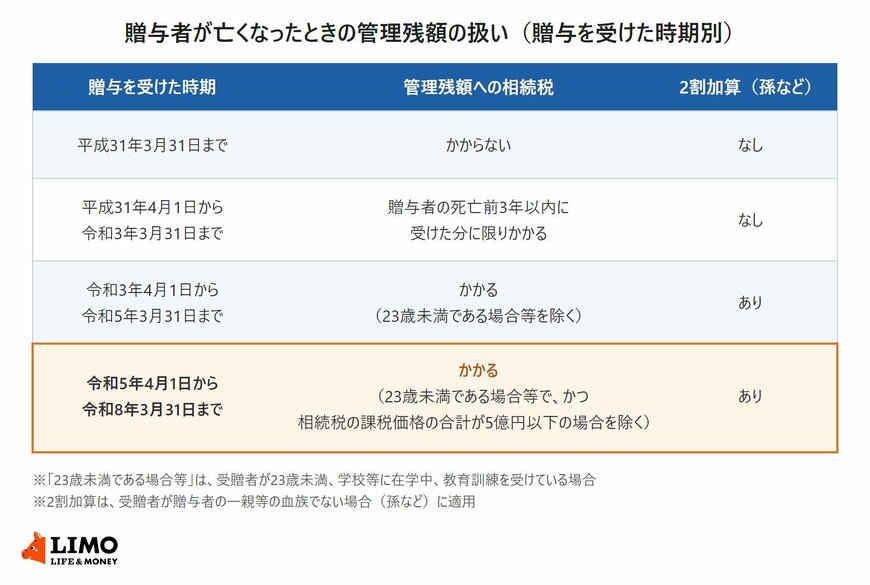
出所:国税庁「直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税に関するQ&A(令和8年5月)」をもとにLIMO編集部作成
4.2 孫が受け取った教育資金の管理残額は、相続税額の2割加算の対象になる
受け取った人が贈った人の一親等の血族でない場合、たとえば祖父母から贈与を受けた孫の場合は、令和3年4月1日以後に受けた分の管理残額に対応する相続税額に、2割が加算されます。
相続税の申告が必要かどうかは、管理残額を含めた各人の課税価格の合計が、遺産に係る基礎控除額(3000万円+600万円×法定相続人の数)を超えるかどうかで判定します。
5. 教育資金の一括贈与の口座がある家庭は、領収書の提出期限と届出の手順を確かめておく
銀行で相続や口座の手続きのご相談を受けてきた立場から、教育資金の口座がある家庭で先に確かめておきたいことをお伝えします。
5.1 教育資金の領収書等は、払い出し方によって「支払日から1年」か「翌年3月15日」までに出す
教育資金を支払ったら、領収書などを取扱金融機関に提出します。支払ったあとに実際の額を口座から払い出す方法を選んだ場合は支払日から1年を経過する日まで、それ以外の方法を選んだ場合は支払日の属する年の翌年3月15日までです。
取扱金融機関が教育資金支出額として記録するのは、提出された領収書などで支払いが確認できた額です。提出が漏れると、契約が終わったときの残額の計算に影響します。
5.2 贈った人が亡くなったら、受け取った人は取扱金融機関に速やかに届け出る
令和5年4月1日以後に贈与を受けた人は、贈った人が亡くなったことを知ったら、速やかに取扱金融機関に届け出ます。23歳以上で在学中や教育訓練中なら、在籍証明書や学生証などもあわせて出します。
23歳未満である場合等に当たるときは、相続税の申告期限(亡くなったことを知った日の翌日から10か月)を過ぎたあと速やかに、課税価格の合計額が5億円を超えるかどうかを確かめる書類を取扱金融機関に出します。
口座の名義は受け取った孫などでも、手続きのきっかけは贈った人の側に起きることがあります。契約書類の保管場所と取扱金融機関の連絡先を、贈った人と受け取った人の家族で共有しておくと安心です。
6. まとめ
教育資金の一括贈与の非課税措置は2026年3月31日で新たな適用が終わりました。教育資金贈与信託の契約は令和8年3月末で累計28万3760件、信託財産設定額は2兆2033億円です。
すでに口座がある場合は、受け取った人が30歳になったときの残額や、贈った人が亡くなったときの管理残額の扱いが続きます。残っている額と領収書の提出状況を、取扱金融機関で定期的に確かめておきましょう。

参考資料
- 国税庁「No.4510 直系尊属から教育資金の一括贈与を受けた場合の非課税」
- 国税庁「直系尊属から教育資金の一括贈与を受けた場合の贈与税の非課税に関するQ&A(令和8年5月)」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 文部科学省「教育資金の一括贈与に係る贈与税非課税措置」
- 信託協会「信託の受託概況(令和8年3月末現在)」
- 信託協会「信託の受託概況(令和7年3月末現在)」
- 信託協会「教育資金贈与信託」
中本 智恵