
祖父母などが孫の教育資金をまとめて贈り、1500万円まで贈与税がかからなかった「教育資金の一括贈与」の非課税措置は、2026年3月31日で終わりました。国税庁は、令和8年4月1日以後はこの特例の適用を受けることはできないと案内しています。
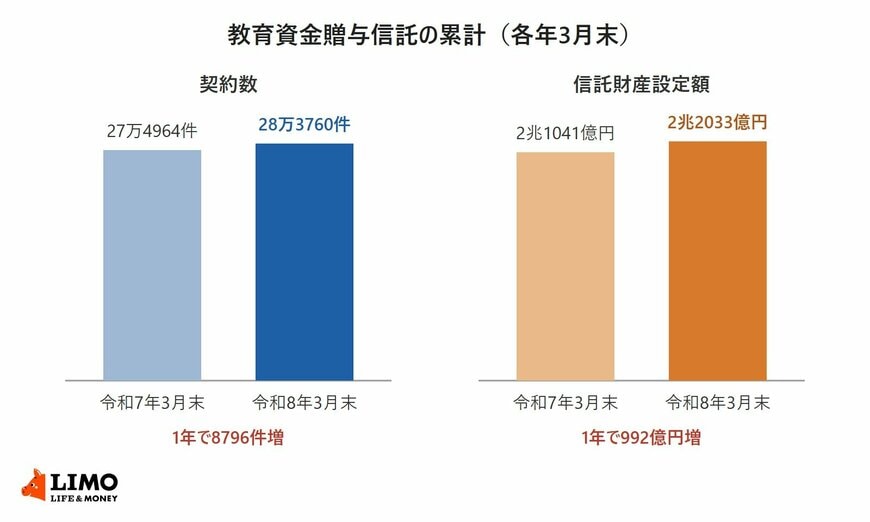
信託協会によると、この特例に使われてきた教育資金贈与信託の契約数は、令和8年3月末の累計で28万3760件、信託財産設定額は2兆2033億円です。
この記事では、終わった特例の仕組みと、信託協会の統計でみた利用の広がりを確認します。
1. 教育資金の一括贈与の非課税措置は、2026年3月31日で新たな適用が終わった
教育資金の一括贈与の非課税措置は、平成25年4月1日に始まった制度です。まず、どのような特例だったのかを国税庁の資料で確認します。
1.1 30歳未満の子や孫への教育資金は1500万円まで、学校等以外への支払いは500万円まで非課税
国税庁のタックスアンサーによると、教育資金管理契約を結ぶ日に30歳未満の子や孫などが、父母や祖父母などの直系尊属から教育資金として受けた贈与のうち、1500万円までは贈与税が非課税になります。
贈与は、信託銀行などとの教育資金管理契約にもとづく信託、銀行への預け入れ、証券会社での有価証券の購入のいずれかの形で行い、取扱金融機関を通じて「教育資金非課税申告書」を提出します。
非課税の対象は、入学金や授業料など学校等に直接支払うお金と、塾や習い事など学校等以外に支払うお金です。学校等以外に支払うお金は500万円が限度です。
また、平成31年4月1日以後の贈与では、贈与を受けた年の前年の合計所得金額が1000万円を超える子や孫は、この特例を使えません。
1.2 2026年4月1日以後は使えないが、3月31日までに適用を受けた分は引き続き非課税
国税庁は、令和8年3月31日までとされていた適用期限が延長されずに終了したため、令和8年4月1日以後はこの特例の適用を受けることはできないとしています。
ただし、令和8年3月31日までにこの特例の適用を受けた信託受益権や金銭等には、引き続き特例が適用されます。信託協会も、現在は新たな契約の締結や追加の信託はできないと案内しています。
2. 教育資金贈与信託の契約は令和8年3月末で累計28万3760件、信託財産設定額は2兆2033億円
信託銀行などが扱う教育資金贈与信託の利用状況は、信託協会が公表している「信託の受託概況」に載っています。教育資金贈与信託の累計を、制度が終わる前の1年間で比べます。
2.1 制度が終わる前の1年間で、教育資金贈与信託の契約は8796件、設定額は992億円増えた
令和7年3月末の累計は、契約数が27万4964件、信託財産設定額が2兆1041億円でした。令和8年3月末までの1年間で、契約数は8796件、信託財産設定額は992億円増えています。
教育資金贈与信託の累計は、制度が終わる前の1年間で8796件・992億円増えました1/2
出所:信託協会「信託の受託概況(令和8年3月末現在)」、同「信託の受託概況(令和7年3月末現在)」をもとにLIMO編集部作成
2.2 教育資金贈与信託の1件あたりの信託財産設定額は、単純計算で約776万円
令和8年3月末の累計の信託財産設定額2兆2033億円を、累計の契約数28万3760件で割ると、1件あたり約776万円です。累計どうしを割った単純計算で、1件ごとの残高を示すものではありません。
2.3 信託協会は教育資金贈与信託を「資産の円滑な世代間移転」を促す仕組みと説明している
信託協会は、教育資金贈与信託のねらいを次のように説明しています。
本信託は、若年世代の教育機会の確保・拡充を支援するとともに、高齢世代に偏在する資産の円滑な世代間移転を促進する仕組みです。
出所:信託協会「信託の受託概況(令和8年3月末現在)」
同じく祖父母などから孫などへの贈与に使われる結婚・子育て支援信託は、令和8年3月末の累計で8243件、266億円です。こちらの非課税措置の適用は、令和9年3月末までの契約に限られています。
教育資金の一括贈与の非課税措置は2026年3月31日で新たな適用が終わり、教育資金贈与信託の契約は累計28万3760件、2兆2033億円まで積み上がりました。
すでに口座がある場合は、非課税で受け入れた額と、教育資金として払い出した額、残っている額を取扱金融機関で確かめられます。
ここからは、元銀行員として相続や口座の手続きのご相談を受けてきた立場から、口座に残ったお金が30歳のときや贈った人が亡くなったときにどう扱われるかを見ていきます。
教育資金の口座は、贈った方と受け取った方のどちらの事情でも扱いが変わります。残っている額と受け取った方の年齢を、家族で年に1回は確かめておくと、手続きの漏れを防ぎやすくなります。