
「毎年110万円以内なら非課税」と考え、子や孫への暦年贈与を続けている家庭は少なくありません。
ただ、2023年度(令和5年度)の税制改正で、亡くなる前の贈与を相続財産に足し戻す期間は「3年」から最長「7年」へ延長され、2027年1月以降の相続から延び始めます。
見落としやすいのは、足し戻す期間が亡くなった「年」ではなく「日」で決まり、1日違いで扱いが変わる点です。
本記事では、国税庁の資料をもとに、亡くなった日別の加算期間や総額100万円の控除の仕組みを整理します。
1. そもそも「生前贈与加算」とは?亡くなる前の贈与を相続税で精算する仕組み
生前贈与加算とは、相続や遺贈などで財産を取得した人が、亡くなった人から一定期間内に暦年課税で受けた贈与を、相続税の課税価格に足し戻す制度です。
国税庁のタックスアンサー「No.4161 贈与財産の加算と税額控除(暦年課税)」によると、加算対象期間内の贈与であれば、贈与税がかかったかどうかに関係なく加算されます。
そのため、基礎控除額110万円以下の贈与や、亡くなった年に受けた贈与も加算の対象です。
足し戻した贈与について納めた贈与税がある場合は、その税額が相続税額から差し引かれ、二重に課税されないよう調整されます。
2. 2027年1月から何が変わる?亡くなった日で決まる加算期間

改正後のルールは、2024年1月1日以後の贈与に適用されています。
ただし加算期間がいきなり7年になるわけではなく、相続開始日(亡くなった日)に応じて次の3つの区分で段階的に延びていきます。
- 2026年12月31日までの相続:相続開始前3年以内
- 2027年1月1日から2030年12月31日までの相続:2024年1月1日から亡くなった日までの間
- 2031年1月1日以後の相続:相続開始前7年以内
2027年以降は、亡くなった日が遅くなるほど加算期間が3年から7年へと延びていく仕組みです。
亡くなった日ごとの主な目安は次のとおりです(カッコ内は、加算期間のうち次の章で解説する100万円控除の対象となる期間)。
- 2026年12月31日:3年(なし)
- 2027年1月1日:3年(なし)
- 2027年12月31日:約4年(約1年)
- 2028年12月31日:約5年(約2年)
- 2029年12月31日:約6年(約3年)
- 2031年1月1日以後:7年(4年)
2.1 2027年に亡くなった場合、何年分が加算される?
たとえば2027年6月30日に亡くなった場合、加算期間は2024年1月1日からの約3年6カ月です。
同じ2027年でも12月31日に亡くなれば約4年となり、亡くなった「年」ではなく「日」によって期間が変わります。
なお国税庁の質疑応答事例では、この判定は「相続の開始があったことを知った日」ではなく、原則として亡くなった日で行うとされています。
3. 延長分の「100万円控除」はいくら差し引かれる?2027年1月1日の相続には適用なし
加算期間の延長にあわせて、延長された期間(相続開始前3年より前の部分)に受けた贈与には、総額100万円までを加算しない措置が設けられました。
国税庁の質疑応答事例によると、この100万円は年分ごとではなく、延長部分の贈与の合計額から100万円を上限に差し引くものです。
また国税庁のタックスアンサーでは、この控除の対象を相続開始日が2027年1月2日以後のケースとしています。
2027年1月1日に亡くなった場合は、3年前の応当日が2024年1月1日となり、延長部分そのものが生じないためです。
3.1 毎年110万円を贈与していた場合、いくら加算される?
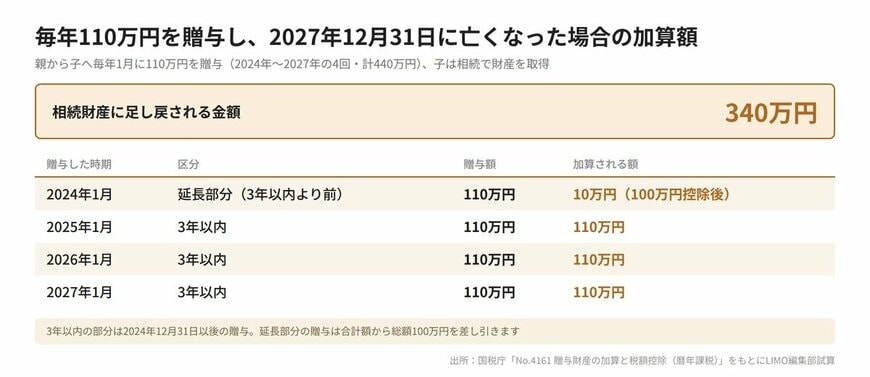
たとえば、親が2024年から毎年1月に110万円ずつ子に贈与し、2027年12月31日に亡くなったケースで考えてみます(子は相続で財産を取得したものとします)。
加算されるのは2024年から2027年までの4回分、計440万円です。
このうち延長部分にあたる2024年分110万円から100万円を差し引いた10万円と、3年以内の330万円を合わせた340万円が相続財産に足し戻されます。
4. 【筆者コメント】熊谷良子

「7年に延長」という言葉だけが広まり、今亡くなると7年前の贈与までさかのぼって足し戻されると受け止めている方もいるようです。
実際には、新しいルールの対象は2024年1月1日以後の贈与であり、それより前の古い贈与が改めて掘り起こされるわけではありません。加算期間が3年を超えて延び始めるのは、2027年1月以降の相続からです。
もう一つ押さえておきたいのは、生前贈与加算はあくまで「相続税を計算するときのルール」だという点です。相続税は、課税価格の合計額が基礎控除額(3000万円+600万円×法定相続人の数)を超える場合にかかるため、加算の対象になったからといって必ず税負担が生じるとは限りません。
反対に、自宅の土地や預貯金をあわせると基礎控除額に近い家庭では、足し戻した贈与によって申告が必要になることもあります。まずは自分の家の財産規模を大づかみに把握し、制度の影響を受ける側かどうかを確かめるところから始めてみてください。
5. 加算期間の延長で見落としやすい注意点は4つ
ここからは、制度の細かな部分で誤解が生じやすい注意点を4つ取り上げます。
5.1 注意点1:1日違いで、加算対象から外れる日が約4年ずれる
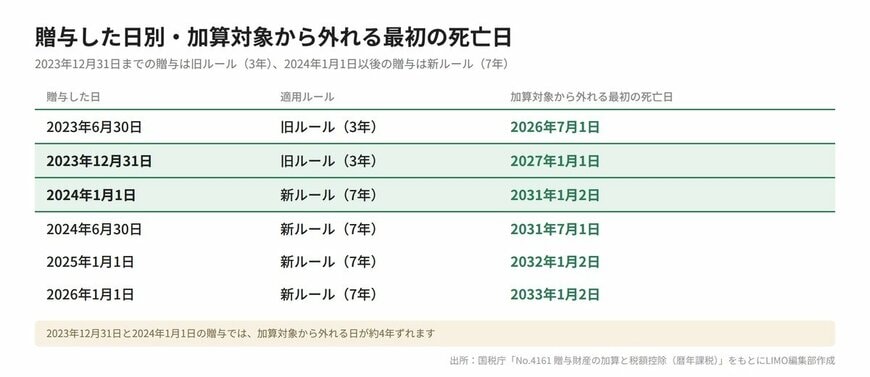
旧ルールが適用されるのは2023年12月31日までの贈与で、新ルールは2024年1月1日以後の贈与です。
たとえば2023年12月31日に受けた贈与は、2027年1月1日以後に亡くなった場合は加算されません。
一方、2024年1月1日に受けた贈与は、2031年1月2日以後の相続でなければ加算対象から外れない計算です。
わずか1日の違いで、加算対象から外れる日が約4年後ろにずれることになります。
5.2 注意点2:加算されるのは「相続や遺贈などで財産を取得した人」
生前贈与加算の対象は、相続や遺贈、相続時精算課税に係る贈与によって財産を取得した人です。
そのため、相続人であっても遺産分割で財産を一切取得しなかった人は、原則として加算の対象外になります。
反対に、相続人ではない孫でも、遺言で財産を受け取った場合は「遺贈により財産を取得した人」にあたり、加算の対象です。
孫を生命保険金の受取人にしている場合も、保険金は相続税法上、遺贈により取得したものとみなされるため、加算の対象となる可能性があります。
5.3 注意点3:配偶者控除や住宅取得等資金の非課税分は加算されない
生前に受けた贈与でも、次の金額は加算の対象外です。
- 贈与税の配偶者控除の適用を受けた(受けようとする)財産のうち、配偶者控除額に相当する金額
- 直系尊属から贈与を受けた住宅取得等資金のうち、非課税の適用を受けた金額
- 直系尊属から一括贈与を受けた教育資金のうち、非課税の適用を受けた金額
- 直系尊属から一括贈与を受けた結婚・子育て資金のうち、非課税の適用を受けた金額
ただし教育資金と結婚・子育て資金は、贈与した人が亡くなった時点の管理残額が、相続財産として加算される場合があります。
5.4 注意点4:相続時精算課税に切り替えても、それ以前の暦年贈与は加算される
2024年1月1日以後の相続時精算課税の贈与には年110万円の基礎控除があり、基礎控除の範囲内の贈与は相続税の課税価格に加算されません。
ただし、精算課税を選ぶ前に同じ人から受けた暦年課税の贈与は、加算対象期間内であれば足し戻しの対象です。
国税庁の質疑応答事例(問1-2)でも、精算課税に切り替えた子が、それ以前の暦年贈与のうち500万円分を加算される計算例が示されています。
5.5 計算事例:2028年6月21日に亡くなった場合はいくら加算される?
国税庁の質疑応答事例(問1-1)を、父からの贈与部分に絞って確認します。
子は父から、2024年1月20日に20万円、2025年2月1日に50万円、2025年12月7日に100万円の贈与を受けていました。
父が2028年6月21日に亡くなった場合、3年以内の部分は2025年6月21日から始まるため、延長部分は2024年1月1日から2025年6月20日までです。
延長部分に該当する20万円と50万円の計70万円は、100万円控除の範囲内のため0円となり、加算されるのは3年以内に受けた100万円のみです。
6. 相続税の課税割合は10.4%。暦年課税の贈与税申告は39万1千人
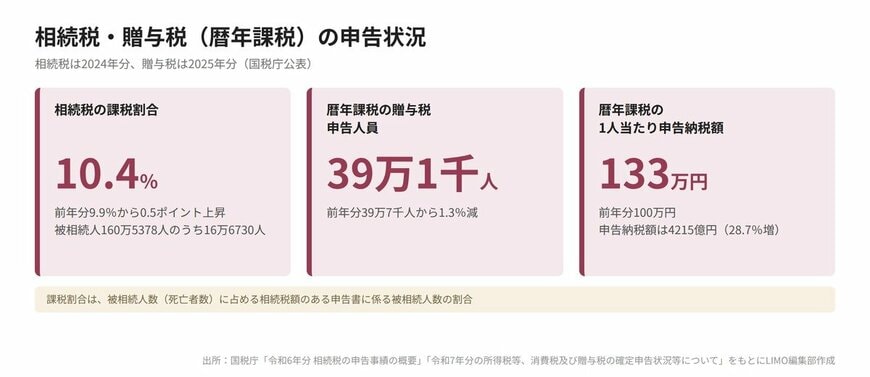
国税庁「令和6年分 相続税の申告事績の概要」(2025年12月公表)によると、2024年分の被相続人数(死亡者数)は160万5378人でした。
このうち相続税額のある申告書が提出された被相続人は16万6730人で、課税割合は10.4%と前年分の9.9%から0.5ポイント上昇しています。
課税価格の総額は23兆3846億円、申告税額の総額は3兆2446億円で、いずれも基礎控除額が引き下げられた2015年分以降で最高となりました。
なお、この統計の課税価格には、相続開始前3年以内の生前贈与財産の価額が含まれています。
一方、国税庁「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」(2026年5月公表)では、2025年分の贈与税の申告人員は46万8千人でした。
このうち暦年課税の申告人員は39万1千人で、前年分の39万7千人から1.3%減っています。
その一方で暦年課税の申告納税額は4215億円と前年分から28.7%増え、納税者1人当たりでは133万円(前年分100万円)となりました。
申告する人はやや減ったものの、1人当たりの納税額は増えている状況です。
7. まとめにかえて|「いつ・誰に・いくら」を日付で残しておく
生前贈与の加算期間は、2027年1月以降の相続から段階的に延び、2031年以降の相続では最長7年になります。
加算期間は亡くなった日を基準に1日単位で決まるため、贈与の日付を正確に残しておくことが、将来の相続税申告での確認作業を左右します。
次の3つを意識しておくと安心です。
- 贈与の記録を残す:いつ・誰に・いくら贈与したかを、振込記録や贈与契約書で確認できるようにしておく
- 家族で状況を共有する:誰が誰からどれだけ受け取っているかを、関係する家族の間で把握しておく
- 専門家に相談する:相続時精算課税との比較や相続税額の試算は、税理士や税務署の相談窓口を活用する
制度の仕組みを知っておくことが、家族間の資産承継を落ち着いて考える土台になります。
贈与の日付を残しておくという話は地味に聞こえるかもしれませんが、相続が始まった後に家族が困らないための大切な準備です。
相続税の申告では、亡くなった人から過去に受けた贈与を相続人の側で確認する必要があります。通帳の記録や贈与契約書が残っていなければ、何年も前のお金の流れを正確にたどるのは簡単ではありません。
贈与する側は「いつ・誰に・いくら渡したか」を一覧にしておき、受け取る側も自分名義の口座で受け取って管理しておくと、確認の手間を大きく減らせます。
記録づくりは、贈与する側と受け取る側が一緒に取り組める、今日からできる準備でもあります。
加算期間の延長は、生前贈与そのものを否定するものではありません。贈与の目的や家族それぞれの事情を踏まえ、暦年課税と相続時精算課税のどちらが合うのかを、専門家と一緒に検討してみてください。早めに準備を始めるほど、落ち着いて選べる選択肢は広がっていきます。