4. 年間収入は税込み。金融資産は平均より中央値が低い
この調査の数字を自分の家と比べるときは、いくつか注意したい点があります。
まず、年間収入は2023年11月から2024年10月までの税込みの収入です。勤め先からの収入や年金など、ふだん得ているものを合わせた金額で、退職金や財産を売って得たお金、相続した預貯金などの一時的な収入は入っていません。年金の振込額のような手取りの金額と並べると、調査の数字のほうが大きく見える点に注意が必要です。比べるときは、年金振込通知書の手取りの金額ではなく、税金などが差し引かれる前の年金の金額を使い、同じ物差しで見ることが大切です。
次に、金融資産残高は2024年10月末の預貯金や保険、有価証券などの合計で、手持ちの現金やいわゆるタンス預金は含まれていません。そして、金融資産は少ない世帯に偏って分布しているため、平均よりも中央値が低くなります。
調査では、総世帯で金融資産を持っている世帯の中央値は728万円と示されています。65歳以上の世帯の平均の金額も、多くの世帯の実感より高めに出ている可能性があることを意識しておきたいところです。金融資産の残高は、家計を見るときの手がかりの1つとして受け止めるのがよいでしょう。
毎月の収入と支出の差がどのくらいあるかも、あわせて見ておきたいところです。平均の数字と自分の家計に差があっても、気にしすぎないことが大切です。数字は、わが家の位置を知るための目安として使いましょう。
65歳以上でひとり暮らしの世帯の年間収入と金融資産(令和6年全国家計構造調査)2/2
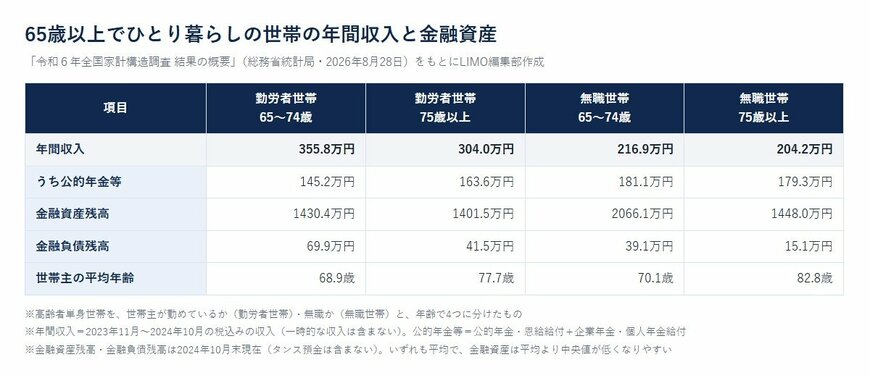
出所:総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の概要」をもとにLIMO編集部作成
5. 【65歳を迎える前に】わが家の年金と貯蓄を書き出し、これからの働き方を確かめる
調査の数字を自分の家計に生かすときは、3つの順で考えると整理しやすくなります。
まず、年金の見込額を確かめます。50歳以上の方は、毎年の誕生月に届くねんきん定期便に、65歳から受け取る年金の見込額が書かれています。すでに受け取っている方は、年金振込通知書で1回あたりの金額を確かめられます。夫婦の世帯なら、2人分を合わせて年間の金額にしてみましょう。
次に、金融資産の残高を書き出します。預貯金の通帳や証券口座の残高に、保険はこれまでに払い込んだ保険料の合計を加えて並べると、調査の金融資産残高に近い物差しで見ることができます。調査では、保険は加入してからの払込総額で数えているためです。最初は大まかな金額で書き出してみてもよいでしょう。大まかな金額でも、毎年同じやり方で書き出していけば、変化に気づきやすくなります。
そして、65歳以降にどのくらい働くかを考えます。調査の数字からも、働いているかどうかで年間収入の形が変わることが分かります。勤め先の再雇用の制度や、働き方の選び方を、人事の担当者に早めに確かめておくと、年金と勤め先からの収入、それに貯蓄をどう組み合わせて使っていくかの見通しが立てやすくなるでしょう。夫婦の場合は、どちらがいつまで働くのかも、あわせて話し合っておくとよいでしょう。
6. まとめにかえて
令和6年全国家計構造調査によると、夫婦ともに65歳以上の世帯の年間収入は、勤労者世帯で564.3万円、無職世帯で372.6万円、金融資産残高は1995.7万円と2175.9万円でした。世帯主の年齢で見ると、65〜74歳の世帯は年524.0万円、75歳以上の世帯は年411.6万円です。
65歳以上でひとり暮らしの世帯では、年間収入は204.2万円から355.8万円、金融資産残高は1401.5万円から2066.1万円でした。年間収入は税込みで一時的な収入を含まず、金融資産は平均が中央値より高く出やすい点に注意が必要です。手元のねんきん定期便や通帳を開き、これからの働き方とあわせて、老後の家計の見通しを立ててみましょう。
7. 編集部よりコメント
今回の調査の良いところは、こうした違いごとに数字が分かれていることです。自分に近い区分の数字を見ることで、全体の平均だけを見るよりも、わが家の位置をつかみやすくなります。
一方で、平均の金額は一部の大きな金額に引き上げられやすく、とくに貯蓄は中央値との開きが大きくなりがちです。数字を目標にするのではなく、いまの家計を見直すきっかけとして使うのがよいと思います。
年金の見込額、貯蓄の残高、これからの働き方の3つを並べて書き出してみると、老後に向けて何を準備すればよいかが見えてくるはずです。書き出した数字は、年に1回、誕生日やねんきん定期便が届いたタイミングで見直すと続けやすくなります。
参考資料
宮野 茉莉子