
65歳を過ぎると、年金を中心にどのくらいの収入で暮らしている世帯が多いのか、貯蓄はどのくらい残っているのかが気になってくるのではないでしょうか。働き続けている世帯と、仕事を離れた世帯とでは、お金の流れも変わってきます。夫婦で暮らしているか、ひとりで暮らしているかによっても、家計の形は違ってくるでしょう。
総務省統計局が2026年8月28日に公表した「令和6年全国家計構造調査」の結果では、65歳以上の夫婦の世帯や、65歳以上でひとり暮らしをしている世帯について、年間収入と金融資産の平均が示されています。5年ごとに行われる大きな調査で、年金や勤め先からの収入の内訳まで分かるのが特徴です。
本記事では、この調査をもとに、夫婦ともに65歳以上の世帯とひとり暮らしの世帯の数字を並べて見ていきます。あわせて、平均の数字を読むときに気をつけたい点と、わが家の数字を確かめるときの手がかりについても、証券会社での勤務経験があり、LIMO編集長の宮野が解説します。
1. 【65歳以上の夫婦の世帯】年間収入は勤労者世帯で564.3万円、無職世帯で372.6万円
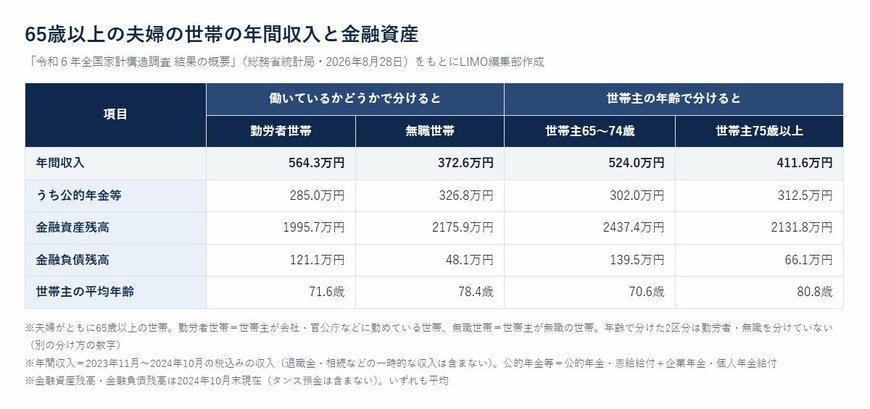
令和6年全国家計構造調査によると、夫婦ともに65歳以上の世帯の年間収入は、世帯主が勤めている勤労者世帯で564.3万円、世帯主が無職の無職世帯で372.6万円でした。年金などの「公的年金等」は、勤労者世帯で285.0万円、無職世帯で326.8万円です。この「公的年金等」には、国の公的年金や恩給だけでなく、企業年金や個人年金の給付も含まれています。勤め先に企業年金があったか、自分で個人年金に備えてきたかによっても、この金額は変わってくる点に気をつけたいところです。
金融資産残高(貯蓄)は、勤労者世帯で1995.7万円、無職世帯で2175.9万円でした。金融負債残高(借入金)は、勤労者世帯で121.1万円、無職世帯で48.1万円です。世帯主の平均年齢は、勤労者世帯が71.6歳、無職世帯が78.4歳でした。
65歳以上の夫婦の世帯の年間収入と金融資産(令和6年全国家計構造調査)1/2
出所:総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の概要」をもとにLIMO編集部作成
この数字からは、働いている世帯は勤め先からの収入と年金の両方で暮らし、仕事を離れた世帯は年金が収入の大部分を占めている姿がうかがえます。勤労者世帯と無職世帯では世帯主の平均年齢にも7歳ほどの違いがあり、収入や貯蓄の数字は、年齢やそれまでの働き方の違いも映していると考えられます。暮らし方の違いとして読むことが大切です。また、金融資産の数字は、これからの暮らしに使っていくお金でもあります。年間収入とあわせて、何年分の暮らしを支えられる金額かという目で見ると、実感に近づきやすくなります。
2. 【世帯主の年齢で見ると】65〜74歳の夫婦は年524.0万円、75歳以上は年411.6万円
同じ調査では、夫婦ともに65歳以上の世帯を世帯主の年齢で分けた数字もあります。世帯主が65〜74歳の世帯は年間収入が524.0万円で、うち公的年金等が302.0万円、勤め先収入が130.6万円でした。75歳以上の世帯は年間収入が411.6万円で、うち公的年金等が312.5万円、勤め先収入が32.6万円です。
金融資産残高は、65〜74歳の世帯で2437.4万円、75歳以上の世帯で2131.8万円でした。調査結果では、世帯主が65〜74歳の夫婦の世帯について、夫婦と子供が2人で長子が大学生などの勤労者世帯と比べると、年間収入は少ない一方で金融資産残高は多いことから、退職金の支給などが影響している状況がうかがえるとしています。
2つの年齢の区分の年間収入の違いは112.4万円で、そのうち98.0万円は勤め先収入の違いにあたります。75歳以上の世帯では勤め先収入が小さく、年金が収入の中心になっていることが読み取れます。75歳以上の世帯では、年間収入のうち公的年金等が4分の3あまりを占めています。
これから65歳を迎える方にとっては、働く期間をどのくらい続けるかによって、年金以外の収入がどれだけ見込めるかが変わってくる、という見方ができそうです。65〜74歳のうちは働いて得る収入が家計を支える力になる一方で、75歳以上では年金の比重が大きくなるため、自分が受け取る年金の金額を早めに知っておくことが大切です。年金の比重が大きくなるほど、年金の金額が少し変わるだけでも、家計への影響は大きくなると考えられます。
3. 【ひとり暮らしの65歳以上】年間収入は204.2万円〜355.8万円、金融資産は1401.5万円〜2066.1万円
65歳以上でひとり暮らしをしている世帯は、働いているかどうかと年齢で4つに分けて示されています。年間収入は、勤労者世帯の65〜74歳で355.8万円、勤労者世帯の75歳以上で304.0万円、無職世帯の65〜74歳で216.9万円、無職世帯の75歳以上で204.2万円でした。
金融資産残高は、同じ順に1430.4万円、1401.5万円、2066.1万円、1448.0万円です。公的年金等は、145.2万円、163.6万円、181.1万円、179.3万円でした。
ひとり暮らしでは、夫婦の世帯とくらべて収入の柱が1つになりやすく、年金の金額がそのまま暮らしの土台になると考えられます。同じひとり暮らしでも、働き方や年齢によって年間収入には150万円ほどの幅があり、自分がどの区分に近いかを考えながら数字を見ることが大切です。夫婦の世帯の数字と並べるときは、暮らしている人数の違いも意識しておきましょう。ひとり暮らしの場合は、住まいが持ち家か賃貸かによっても、毎月必要になるお金の重さが変わってくる点に注意が必要です。
ここまでをまとめると、令和6年全国家計構造調査では、夫婦ともに65歳以上の世帯の年間収入は勤労者世帯で564.3万円、無職世帯で372.6万円、金融資産残高はそれぞれ1995.7万円、2175.9万円でした。ひとり暮らしの65歳以上の世帯では、年間収入は204.2万円から355.8万円の間に分かれています。どの数字も平均なので、わが家と比べるときは、働いているかどうか、夫婦かひとり暮らしかが近い区分を選んで並べてみましょう。これからの暮らしの見通しを立てるときの目安になるはずです。