
「2027年1月に始まる『こどもNISA』で、小学生のわが子に自分で商品を選ばせて運用させてみたい」「月3000円を親が出して、お金の勉強にできないか」といった声も聞かれます。制度開始後は、0〜17歳の未成年者も年間60万円までの非課税枠を利用できるのが特徴です。
ただし、口座の名義は子ども本人でも、手続きは口座管理者である親権者等が担います。
選べる商品や買い方にも決まりがあるため、「子どもの名義だから、子どもが自由に運用できる」と考えているなら、仕組みを確かめておく必要があるでしょう。
本記事では、こどもNISAの基本ルールと、月3000円を積み立てた場合の流れを年表で整理しました。
1. こどもNISAとは?2027年1月から0〜17歳もつみたて投資枠が使える
こどもNISAと18歳以上のNISAの違い1/4
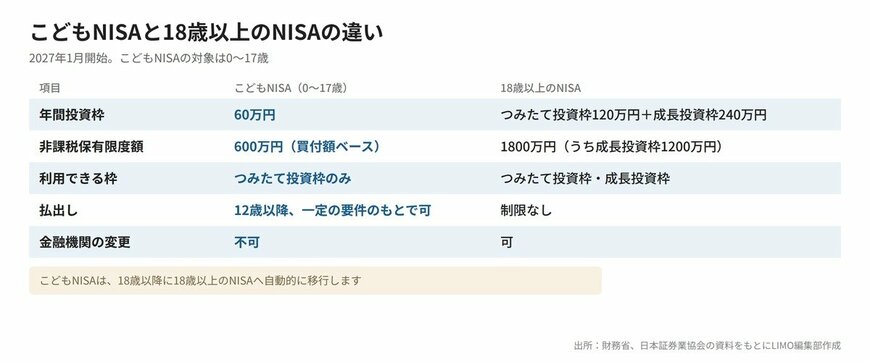
出所:財務省「NISAのつみたて投資枠の拡充(令和8年度改正)」、日本証券業協会「0歳からNISA口座が開設できるようになります!」をもとにLIMO編集部作成
財務省が公表している「NISAのつみたて投資枠の拡充(令和8年度改正)」によると、2027年(令和9年)から、つみたて投資枠の対象年齢が0〜17歳にも広がります。大学進学など成人後のライフイベントに必要な資金を、長期・安定的な投資で備えられるようにすることがねらいです。
主な制度の概要をまとめました。
- 対象年齢:0〜17歳
- 年間投資枠:60万円
- 非課税保有限度額:600万円(買付額ベース)
- 利用できる枠:つみたて投資枠のみ(成長投資枠は利用不可、上場株式は購入不可)
- 投資対象:長期の積立・分散投資に適した一定の投資信託
- 投資方法:契約に基づく定期・継続的な積立投資
- 払出し:12歳以降、一定の要件のもとで可能
- 金融機関の変更:不可
- 18歳以降:18歳以上のNISAへ自動的に移行
こどもNISAの枠は年間60万円、非課税保有限度額は600万円です。18歳以上のNISA(つみたて投資枠は年間120万円、非課税保有限度額は1800万円)と比べると小さめですが、0歳から非課税で積み立てられる期間を確保できる点は、これまでにない仕組みといえます。
2. 小6の子が自分で商品を選んで運用していい?手続きは親権者等が担う
「子どもに好きな投資信託を選ばせ、売り買いのタイミングも任せてみたい」と考える方もいるでしょう。しかし、こどもNISAは子どもが単独で売買することを前提にした制度ではありません。
日本証券業協会が2026年4月時点の法令を基に作成したリーフレット「0歳からNISA口座が開設できるようになります!」では、払出しの際に子どもの同意を示す書面とともに「親権者等(口座管理者)」が申出書を金融機関に提出すると説明しています。財務省の資料も同じ内容です。
子どもが管理画面を閲覧できるかどうかなど、アプリやサイトの仕様は金融機関によって異なるため、利用前に確認しておきましょう。実際の設定や手続きは親が担い、どの商品にいくら積み立てるかを子どもと話し合うという関わり方が現実的でしょう。
2.1 小6の子が選べる商品は?対象は一定の投資信託だけ
子どもと一緒に商品を選ぶ場合も、選べる範囲はあらかじめ決まっている点に注意が必要です。日本証券業協会は、リーフレットのQ&Aで次のように回答しています。
Q:未成年者のNISAで、上場企業の株式を購入することはできますか?
A:上場企業の株式は購入できません。未成年者のNISAは「つみたて投資枠」のみが対象であり、「成長投資枠」は設けられません。そのため、購入できる商品は、長期の積立・分散投資に適した「一定の投資信託」のみに限られます。
つまり、「好きな会社の株を買ってみたい」という希望は、こどもNISAではかないません。買い方も定時・定額の積立投資に限られ、値下がりした日を狙って買い増すといった売買はできない仕組みです。
保有している投資信託を売ることについては、同じQ&Aで次のように説明されています。
Q:未成年者がNISA口座で保有する有価証券は売却できますか?
A:お好きなタイミングで売却が可能です。ただし、売却代金は専用の口座で管理する必要があり、自由に引き出すことはできません。
売却はできても、そのお金を自由に使えるわけではありません。子どもに「運用」を体験させるなら、対象商品の中から何を積み立てるかを一緒に考え、値動きを見守る形が制度の趣旨に合っています。
2.2 月3000円を親が出すのはOK?お金は「子ども名義の口座」を経由する
親が毎月3000円を出すこと自体に問題はありません。ただし、買付けに使える資金には決まりがあるため注意が必要です。同リーフレットのQ&Aでは、次のように回答しています。
Q:こどものために、親や祖父母の口座にある資金を用いて、こどものNISAで買付けすることはできますか?
A:親や祖父母の資金を用いて買い付けることはできません。買付けに使用できる資金は、こども(口座開設者)本人に帰属する資金に限られます。
つまり、親が出すお金も、いったん子ども名義の銀行口座や証券口座に入れてから使う形です。親の口座から直接引き落として積み立てることはできません。
子ども名義の口座へ移したお金は子どもの財産となるため、親から子への贈与として考える点も押さえておきましょう。国税庁の「No.4402 贈与税がかかる場合」によると、贈与税は1人が1月1日から12月31日までの1年間に受けた財産の合計額をもとに計算し、基礎控除額は110万円です。
たとえば月3000円を12か月続けると、3000円×12か月で年3万6000円になります。同じ年にほかの人からの贈与がなければ、基礎控除110万円の範囲内に収まる計算です。
3. 小6の子なら何年何月に何が起きる?こどもNISAの年表
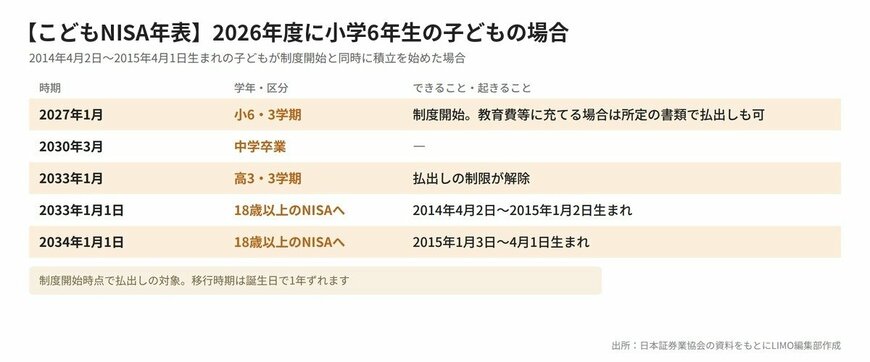
2026年度に小学6年生の子ども(2014年4月2日〜2015年4月1日生まれ)が、制度開始と同時に積立を始めた場合のスケジュールを、日本証券業協会のリーフレットをもとに整理しました。
- 2027年1月(小6・3学期):制度開始。口座開設と積立投資が可能に。本人の教育費や生活費に充てる場合は、所定の書類を提出すれば払出しも可能
- 2030年3月:中学校を卒業
- 2033年1月(高3・3学期):払出しの制限が解除
- 2033年1月1日:2014年4月2日〜2015年1月2日生まれは18歳以上のNISAへ自動移行
- 2034年1月1日:2015年1月3日〜4月1日生まれは18歳以上のNISAへ自動移行
同リーフレットは、12歳以降の払出しを「小学6年生の1月以降」、払出し制限の解除を「一般的に高校3年生の1月以降」と説明しており、2026年度に小6の子どもは、制度が始まる2027年1月の時点で払出しの対象になります。こどもNISAとして積み立てられる期間は、0歳から始める場合に比べて短い点も意識しておきましょう。
見落としやすいのが、同じ学年でも誕生日によって18歳以上のNISAへの移行時期が1年ずれる点です。同リーフレットのQ&Aでは、移行のタイミングを次のように説明しています。
Q:こどもが18歳になったらNISA口座はどうなりますか?
A:その年1月1日において18歳の年から、自動的に18歳以上のNISA制度へ移行します。(中略)なお、同じ学年でも生まれた日によって18歳以降のNISAへの移行時期が異なります。
法令上、年齢は誕生日の前日に加算されるため、1月2日生まれまでが早いグループに入る計算です。
そのため、2015年1月3日〜4月1日生まれの子どもは、2033年中に18歳になっても、移行は2034年1月1日となります。
3.1 月3000円の積立元本はどう積み上がる?
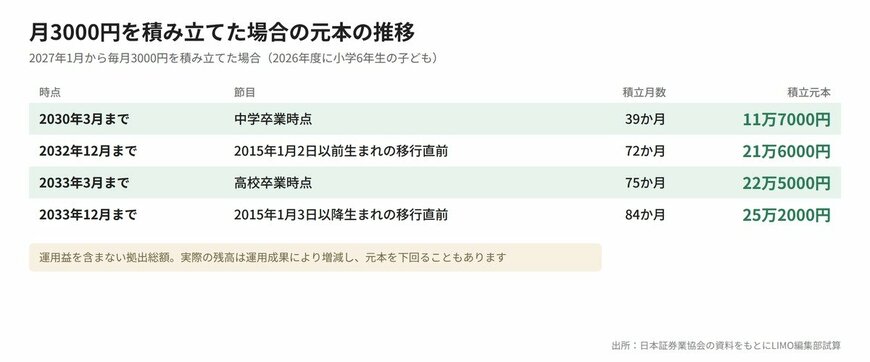
運用益を含めない積立元本(拠出総額)を、年表の節目ごとに試算しました。
- 2030年3月まで(中学卒業時点・39か月):11万7000円
- 2032年12月まで(2014年4月2日〜2015年1月2日生まれの移行直前・72か月):21万6000円
- 2033年3月まで(高校卒業時点・75か月):22万5000円
- 2033年12月まで(2015年1月3日〜4月1日生まれの移行直前・84か月):25万2000円
たとえば高校卒業までの75か月積み立てた場合、3000円×75か月で元本は22万5000円です。実際の残高は運用成果によって増減し、元本を下回る可能性もあります。
4. 筆者からのコメント

「子ども名義の口座なのだから、商品選びも売買も子どもに任せたい」と考える保護者の方は少なくありません。ただ、こどもNISAでは、口座の名義人と手続きを担う人がはっきり分かれている点が特徴です。子どもの財産を守るための決まりと考えると、理解しやすいかもしれません。
選べる商品が長期の積立・分散投資に適した一定の投資信託に限られ、買い方も定時・定額の積立に限られているのは、長期・安定的な投資で成人後の資金を備えることが期待されている制度だからです。売却はできても、売却代金を自由に引き出せない点は覚えておいてください。
子どもに暗証番号を教えて任せきりにするより、親が責任を持って管理しながら、どの商品をなぜ選ぶのかを家族で話し合うほうが、学びの機会としても安心でしょう。まずは「名義は子ども、手続きは親」という原則を、家族で確認しておくことをおすすめします。
5. 親子でこどもNISAを始める前に知りたい注意点4つ
こどもNISAには、18歳以上のNISAとは異なる制約があるのも事実です。始める前に確認しておきたい注意点を4つ挙げましょう。
5.1 1. 親の口座から直接は買えない。贈与の記録を残しておく
前述のとおり、買付けに使えるのは子ども本人に帰属する資金に限られます。注意したいのは、子ども名義の口座にお金を入れたまま、実際には親が自由に出し入れしているような状態です。
国税庁の「相続税の申告書作成時の誤りやすい事例集」では、親の収入から預け入れ、親が管理・運用していた子ども名義の定期預金について、名義にかかわらず親の財産として相続税の課税対象になる例を紹介しています。いわゆる「名義預金」と判断されないよう、贈与した事実を通帳の記帳などで客観的に残しておくと安心でしょう。
5.2 2. お年玉をまとめて一括投資することはできない
「集まったお年玉をまとめて投資信託に入れたい」という使い方はできません。こどもNISAはつみたて投資枠のみが対象で、契約に基づく定期・継続的な積立投資が前提となります。上場株式も購入の対象外です。
まとまったお金は一度子ども名義の預金口座に入れておき、毎月の積立資金に充てていく形が考えられます。
5.3 3. 12歳以降も「自由に引き出せる」わけではない
12歳以降、日本証券業協会のリーフレットの表現では「小学6年生の1月以降」に払出しが認められる点は、こどもNISAの大きな特徴です。2026年度に小6の子どもなら制度開始の2027年1月から対象になりますが、いつでも自由に引き出せるわけではありません。
財務省の資料によると、払出しには、資金の使途が子どものためのものであり、子どもが払出しに同意したことを示す書面とともに、親権者等が申出書を金融機関に提出する必要があります。こうした例外に当たらない払出しを行うと、それまで非課税で受け取った利益や含み益に課税され、NISA口座は廃止されるため注意が必要です。なお、災害や病気などやむを得ない場合も、口座を廃止したうえで非課税で払い出せるとされています。
5.4 4. 金融機関を途中で変更できない
18歳以上のNISAは金融機関の変更ができますが、こどもNISAでは変更できません。別の金融機関を使いたい場合は口座を廃止して開設し直すことになり、その際はこれまで受け取った利益や含み益に課税されます。
取扱商品や使い勝手を比べたうえで、最初の金融機関選びを慎重に行うことが大切です。
もう一つ、18歳を境に資金の決定権が子ども本人へ移る点も、見落としやすいポイントでしょう。民法上、18歳で成年に達すると親の法定代理権はなくなります。一方、18歳以上のNISAへの移行は誕生日当日ではなく、「その年1月1日において18歳の年」の1月1日に自動で行われる仕組みです。
「親が子どものために積み立ててきたお金」という意識が強いと、子どもが自分で管理できるようになったとき、家庭内で考え方のずれが生じかねません。将来の引き渡しを見据え、早めに話し合っておきたいところです。
6. 「金融経済教育を受けた」と認識する人は8.7%。こどもNISAを親子の教材にするには?
子どもにお金の教育を受けさせたいと考える一方で、親世代自身はどうでしょうか。
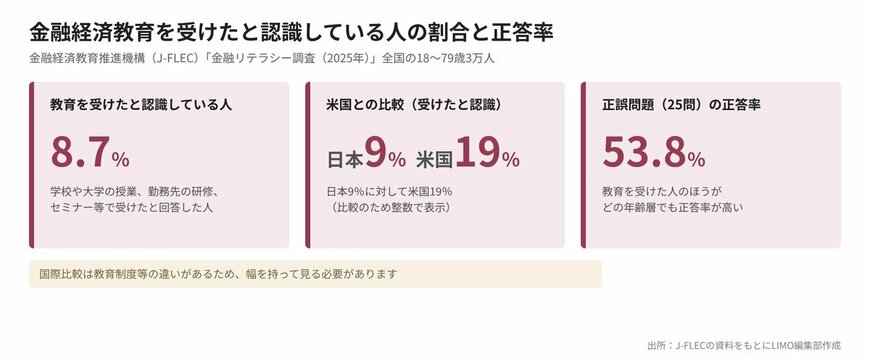
金融経済教育推進機構(J-FLEC)は2026年3月27日、「金融リテラシー調査(2025年)」の結果を公表しました。全国の18〜79歳の3万人を対象にした調査です。
- 金融経済教育を受けたと認識している人の割合:8.7%
- 米国との比較:日本9%、米国19%
- 正誤問題(25問)の全体の正答率:53.8%
同調査で「金融経済教育を受けた人」とは、学校や大学の授業、勤務先の研修、金融に関するセミナー等で教育を受ける機会があり、自分は受けたと回答した人を指します。その割合は8.7%で、1割に届いていません。米国との比較では日本9%に対して米国19%となっており、教育制度等の違いがあるため幅を持って見る必要があるとされています。
また、いずれの年齢層でも、金融経済教育を受けた人のほうが正答率が高い結果でした。
親世代も教育を受けた実感のある人が少ないからこそ、子どもに任せきりにせず、親子で一緒に学ぶ姿勢が大切です。子どもが直接操作しなくても、家庭でできる工夫はあります。
- 金融庁のNISA特設ウェブサイトで、つみたて投資枠の対象商品を一緒に眺め、どのような投資信託が選ばれているかを話し合う
- 積立額や期間を変えた試算をして、元本がどう変わるかを確かめる。その際、想定利回りは将来を約束するものではないことも伝える
- 月末に資産残高の推移を一緒に記録し、元本を下回る月もあることを実際の数字で知る
特定のファンドの良し悪しを論じるより、長期で資産を育てる仕組みそのものに触れることが、小学生にとって身近な金融教育になるはずです。
7. まとめにかえて|「手続きは親、商品選びの話し合いは親子で」始める第一歩
こどもNISAは、子ども自身が売買を経験するための仕組みではありません。親が口座を管理し、子どもの将来の選択肢を広げるための長期の積立制度です。
月3000円の積立は年3万6000円で、ほかに贈与がなければ贈与税の基礎控除110万円の範囲に収まります。小学6年生から高校卒業までの約6年を見据え、選べる商品や売却代金の扱い、18歳以上のNISAへの移行時期を家族で共有しておきましょう。
「今月も3000円を積み立てたよ」と声をかけ合う時間が、子どもにとってお金と向き合う土台になるはずです。
8. 【筆者コメント】
こどもNISAの価値は、非課税で資産を育てられる点だけではありません。家庭の中でお金について話すきっかけが生まれることにも、大きな意味があるのではないでしょうか。お小遣いの使い方と同じように、積立の話題を日常の会話に取り入れてみるのも一案です。
「手続きは親、商品選びの話し合いは親子で」という役割分担を守れば、誤った操作を防ぎながら、子どもに学びの機会を届けられます。18歳を迎えたときに手渡すのは積み上がったお金だけでなく、親子で一緒に値動きを見てきた5〜6年分の経験でもあるはずです。値下がりした月に慌てず積立を続けた記録も、子どもにとっては貴重な教材になります。
2027年1月の制度開始に向けて、まずは利用を考えている金融機関の受付条件を調べてみてください。そのうえで、毎月の積立額や記録のルールを決める家族会議を開いてみてはいかがでしょうか。