
医療費控除の申告は、確定申告の時期だけではありません。還付申告なら、医療費を支払った年の翌年1月1日から5年間、提出できます。令和3年分(2021年の医療費)の最終日は2026年12月31日で、残りは約3か月です。申告を忘れていた年分がある人は、今が確認の時期です。
これから迎える令和8年分は、2026年1月1日から12月31日までに支払った医療費が対象です。確定申告の期間は、2027年2月16日(火)から3月15日(月)です。年内の領収書は、今のうちから整理を始めておくと、申告の時期に慌てません。
この期間は、確定申告の期間の決まり(翌年の2月16日から3月15日まで)を令和8年分の暦に当てはめたものです。令和8年分の正式な受付期間は、国税庁の発表で確認してください。
「医療費控除はいつまで」という問いには、実は答えが複数あります。確定申告の期間、還付申告の5年、申告後の訂正の期限、領収書の保存の期間が、それぞれ別の数え方をするためです。
この記事では、国税庁の公表資料(2026年10月時点)をもとに、それぞれの期限と数え始める日の違いを整理します。令和3年分から令和7年分までの還付申告の最終日は、編集部で日付に置き換えました。個別の判断は、税務署や税理士に確認してください。
1. 医療費控除はいつまで:期限は1つではなく、確定申告・還付申告・訂正・保存で別々
国税庁のNo.1120によると、医療費控除は、その年の1月1日から12月31日までの間に、自分や生計を一にする配偶者その他の親族のために支払った医療費が対象です。未払いの医療費は、現実に支払った年の医療費になります。
この医療費を、確定申告で申告すると、所得税の還付を受けられる場合があります。申告のしかたには、確定申告の期間に提出する方法と、期間とは関係なく提出する「還付申告」があります。
確定申告の期間は、原則として、翌年の2月16日から3月15日までです。令和8年分は、2027年2月16日が火曜日、3月15日が月曜日です。会社員で、医療費控除だけを申告する人は、1月から提出できる還付申告を使う場合もあります。
還付申告は、確定申告期間とは関係なく、その年の翌年1月1日から5年間、提出できます。国税庁のNo.2030にある決まりです。医療費控除は、この還付申告の具体例に挙げられています。
申告のあとに、控除の入れ忘れや金額の間違いに気づいた場合は、更正の請求という手続きで訂正します。さらに、申告に使った領収書は、申告期限等から5年間、保存します。同じ「5年」でも、数え始める日が違います。
1.1 【医療費控除に関わる4つの期限と、数え始める日】
前提条件:国税庁No.2024・No.2030・No.2026・No.1120(令和8年4月1日現在法令等)。会社員などが医療費控除を申告する場合の整理1/2
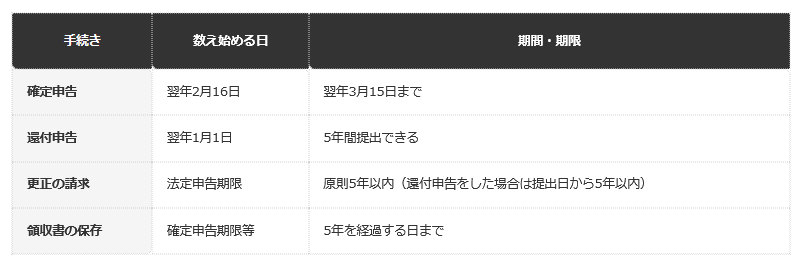
出所:国税庁「No.2030 還付申告」、同「No.2026 確定申告を間違えたとき」、同「No.1120 医療費を支払ったとき」を基にLIMO編集部作成
申告の期間
- 確定申告:数え始める日は翌年2月16日で、翌年3月15日までです。
- 還付申告:数え始める日は翌年1月1日で、5年間提出できます。
訂正と保存の期間
- 更正の請求:数え始める日は法定申告期限で、原則5年以内です。還付申告をした場合は、提出日から5年以内です。
- 領収書の保存:数え始める日は確定申告期限等で、5年を経過する日までです。
数え始める日を取り違えると、最終日が数か月ずれます。申告を考えている年分が、どの手続きの対象かを、まず確認します。
2. 編集部の試算:還付申告で医療費控除を提出できる最終日は、令和3年分が2026年12月31日
還付申告は、その年の翌年1月1日から5年間、提出できます。この決まりを、年分ごとに日付に置き換えます。令和3年分は、2021年に支払った医療費です。令和4年1月1日から5年間で、最終日は令和8年12月31日(2026年12月31日)です。
令和4年分は令和5年1月1日から、最終日は2027年12月31日です。令和5年分の最終日は2028年12月31日、令和6年分は2029年12月31日、令和7年分は2030年12月31日です。
これから迎える令和8年分は、令和9年1月1日(2027年1月1日)から提出できて、最終日は2031年12月31日です。年が変わるたびに、最も古い年分が1年分ずつ、期限切れになっていきます。
2.1 【医療費控除の還付申告:年分別の提出できる最終日】
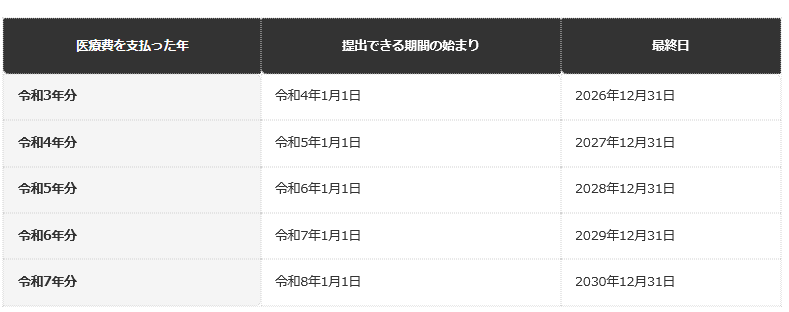
令和3年分から令和5年分まで
- 令和3年分:提出できる期間の始まりは令和4年1月1日で、最終日は2026年12月31日です。
- 令和4年分:提出できる期間の始まりは令和5年1月1日で、最終日は2027年12月31日です。
- 令和5年分:提出できる期間の始まりは令和6年1月1日で、最終日は2028年12月31日です。
令和6年分と令和7年分
- 令和6年分:提出できる期間の始まりは令和7年1月1日で、最終日は2029年12月31日です。
- 令和7年分:提出できる期間の始まりは令和8年1月1日で、最終日は2030年12月31日です。
この表は、提出できる期間の目安です。年末年始の税務署の開庁日や、提出方法によって、実際の手続きの日が変わる場合があります。最終日が近い年分は、早めに税務署へ確認するか、国税庁の確定申告書等作成コーナーで、作成を始めてください。
3. 申告済みでも間に合う場合:令和3年分は2027年3月15日まで更正の請求ができる
すでに令和3年分の確定申告をしていて、医療費控除を入れ忘れていた場合は、更正の請求ができます。国税庁のNo.2026によると、更正の請求ができる期間は、原則として、法定申告期限から5年以内です。
国税庁の案内によると、令和3年分の申告書の受付は、令和4年2月16日(水)から3月15日(火)まででした。法定申告期限は、令和4年3月15日です。そこから5年後の2027年3月15日までが、更正の請求ができる期間の目安です。還付申告の2026年12月31日よりも、後ろになります。
同じ令和3年分でも、申告をしていない場合と、申告済みで入れ忘れた場合で、最終日が違います。どちらの場合も、手続きを後回しにするほど、期限に近づきます。早めの確認が大切です。
すでに還付申告をした人が、還付を受けるべき税金を少なく申告してしまった場合も、更正の請求ができます。この場合は、還付申告書を提出した日から5年以内です。国税庁のNo.2030に書かれています。
逆に、控除を多く入れすぎていた場合は、修正申告で訂正します。国税庁は、誤りに気づいたら、できるだけ早く修正申告をするよう案内しています。調査の事前通知の前に自主的に修正申告をすれば、過少申告加算税はかかりません。
3.1 【令和3年分の医療費控除:状況別の手続きと最終日】
申告していない場合と入れ忘れた場合
- 令和3年分を申告していない:手続きは還付申告で、最終日の目安は2026年12月31日です。
- 確定申告をしたが、医療費控除を入れ忘れた:手続きは更正の請求で、最終日の目安は2027年3月15日です。
還付申告で控除額が少なかった場合
- 還付申告をしたが、控除額が少なかった:手続きは更正の請求で、最終日の目安は還付申告書の提出日から5年以内です。
表の日付は、あくまで目安です。更正の請求は、所得金額の増減や所得控除の追加があっても、最終的な税額に変わりがない場合は、できません。自分の場合に請求が認められるかは、税務署に確認してください。
高額療養費や保険金などで補てんされた医療費の差し引きについては、【医療費控除】申告を忘れた年も5年さかのぼれる。令和3年分なら令和8年12月31日までに還付申告できる 高額療養費の額が申告時に未確定なら見込額で差し引く。あとで違えば修正申告か更正の請求で直せるで、詳しく整理されています。
4. 【編集者の視点】
日付の表を作ってみて、最終日が年末にそろっていることが、意外でした。確定申告の期間のように、3月15日で区切られるイメージがあると、年内の12月31日が最終日だとは、気づきにくいと思います。令和3年分は、残りが約3か月です。
更正の請求は、申告済みの人の期限が、還付申告より後ろになります。「もう申告したから終わり」と考えず、入れ忘れがないかを、見直す機会にしてください。入れ忘れに気づいたら、金額が小さくても、早めに税務署へ確認します。
どの手続きでも、領収書や医療費の通知を、まとめて探すのは大変です。今のうちに、1年分の領収書を封筒に入れて、年分ごとに分けておくだけでも、手続きが楽になります。
5. 還付申告で注意したいこと:源泉徴収された所得税がないと、戻る税金がない
還付申告は、納め過ぎの所得税が戻る手続きです。国税庁のNo.2030には、所得税の還付は、源泉徴収や予定納税によりすでに納付した所得税がある場合に発生すると書かれています。
たとえば、給与の源泉徴収票の「源泉徴収税額」の欄が「0」の人は、申告しても、還付される所得税額はありません。医療費控除をしても、戻るお金がないことになります。
戻る金額は、医療費から保険金などで補てんされる金額を引き、さらに10万円(総所得金額等が200万円未満の人は、総所得金額等の5%)を引いて、控除額が決まります。控除額は、最高で200万円です。
控除額が決まっても、そこから実際に戻る税金は、所得税率や、源泉徴収された額で変わります。控除額の大きさと、戻る金額は、別のものです。申告前に、確定申告書等作成コーナーで、概算を確認するのが確実です。
6. 【編集者の視点】
還付申告は、「お金が戻る」という響きから、手続きの手間と釣り合うかを考える人が多いと思います。控除額と、戻る金額は別です。源泉徴収された所得税が少ない年は、控除額が大きくても、戻る額は小さくなります。
そのため、5年分を一度に整理する場合は、年分ごとに、源泉徴収票の税額を確認しておくと、見通しが立ちます。戻る額が小さい年分は、手間とのバランスを、自分で判断してください。
判断が難しいときは、国税庁の確定申告書等作成コーナーで、年分ごとに概算を出してみるのが確実です。入力は、領収書と源泉徴収票があれば進められます。最終日の近い年分から、順に確認していくと、取りこぼしを防げます。
7. 提出の方法と領収書の保存:申告書に添付するのは明細書、領収書は5年間保存
医療費控除の申告では、医療費控除の明細書を、確定申告書に添付して提出します。領収書は、申告書に添付する必要はありません。ただし、確定申告期限等から5年を経過する日までの間、税務署から提示または提出を求められる場合があります。
医療費の通知があれば、明細書の記載を簡略化できます。医療費通知は、加入している健康保険から届くものです。領収書の整理に不安がある人は、通知が届いているかも、あわせて確認します。
5年分さかのぼる場合は、古い年分の領収書が、手元に残っているかが、最初の関門になります。領収書が見つからない場合の扱いは、個別の事情で変わります。早めに税務署へ相談します。
どの医療費が対象になるかは、別の記事で整理されています。対象になるもの・ならないものは、【医療費控除】対象になるもの・ならないもの10選!最高200万円の控除額「保険金が支払われたときはどうなる?」 どっちがお得?医療費控除とセルフメディケーション税制の選び方で確認できます。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. まとめ
- 医療費控除の期限は1つではなく、確定申告の期間(翌年2月16日から3月15日)、還付申告(翌年1月1日から5年間)、更正の請求、領収書の保存で数え方が違います。
- 令和8年分は、2026年12月31日までに支払った医療費が対象で、確定申告の期間は2027年2月16日から3月15日です。
- 還付申告の最終日は、令和3年分が2026年12月31日、令和4年分が2027年12月31日です。申告済みで入れ忘れた令和3年分は、2027年3月15日まで更正の請求ができます。
- 源泉徴収された所得税がない人は、申告しても戻る所得税がありません。
- 領収書は申告書に添付せず、確定申告期限等から5年を経過する日までの間、保存します。
「医療費控除はいつまで」の答えは、申告の状況によって変わります。まずは、申告を考えている年分と、すでに申告したかどうかを、整理してみてください。
申告の要否や、控除の金額、期限の数え方は、個別の事情で変わります。判断に迷う場合は、税務署の相談窓口や税理士に相談してください。
9. よくある質問
9.1 Q. 医療費控除は、いつまでに申告すればよいですか?
A. 確定申告の期間は、原則として、翌年の2月16日から3月15日までです。ただし、還付申告として、翌年1月1日から5年間、提出することもできます。令和8年分の確定申告期間は、2027年2月16日から3月15日です。
9.2 Q. 医療費控除は、何年前までさかのぼれますか?
A. 還付申告は、その年の翌年1月1日から5年間、提出できます。令和3年分(2021年の医療費)の最終日は、2026年12月31日です。申告済みで入れ忘れた場合は、更正の請求で、原則として法定申告期限から5年以内です。
9.3 Q. 還付申告は、確定申告期間の前でも提出できますか?
A. できます。還付申告は、確定申告期間とは関係なく、その年の翌年1月1日から提出できます。ただし、期限の決まりがある特例を使う場合は、法定申告期限までの提出が必要です。
9.4 Q. 領収書は、申告書に添付しますか?
A. 添付は不要です。医療費控除の明細書を、確定申告書に添付します。領収書は、確定申告期限等から5年を経過する日までの間、税務署から提示や提出を求められる場合があるため、保存します。
9.5 Q. 申告したあとに、医療費の入れ忘れに気づきました。どうすればよいですか?
A. 更正の請求ができる場合があります。期間は、原則として法定申告期限から5年以内です。所得金額の増減などがあっても、最終的な税額に変わりがない場合は、請求できません。
9.6 Q. 控除を多く入れすぎていた場合は、どうしますか?
A. 修正申告で訂正します。国税庁は、誤りに気づいたら、できるだけ早く修正申告をするよう案内しています。調査の事前通知の前に自主的に行えば、過少申告加算税はかかりません。
9.7 Q. 源泉徴収票の源泉徴収税額が0円でも、医療費控除は戻りますか?
A. 還付される所得税額はありません。所得税の還付は、源泉徴収や予定納税により、すでに納めた所得税がある場合に発生します。個別の扱いは、税務署に確認してください。
9.8 Q. 令和8年分の医療費は、いつから申告できますか?
A. 還付申告として、2027年1月1日から提出できます。確定申告の期間は、2027年2月16日から3月15日です。医療費は、2026年12月31日までに支払った分が対象です。

参考資料
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」(令和8年4月1日現在法令等)
- 国税庁「No.2030 還付申告」(令和8年4月1日現在法令等)
- 国税庁「No.2026 確定申告を間違えたとき」(令和8年4月1日現在法令等)
- 国税庁「令和3年分確定申告期の確定申告会場のお知らせ」
- 国税庁「No.2024 確定申告を忘れたとき」(令和8年4月1日現在法令等)
齊藤 慧