
親から子へ、土地や家を贈与するときは、「贈与税だけを考えればよい」と思われがちです。ところが、不動産の贈与では、贈与税のほかに、登記にかかる登録免許税と、都道府県に納める不動産取得税の、合わせて3つの税金がかかります。
東京都主税局のQ&Aによると、不動産取得税の軽減税率3%と、宅地の価格を2分の1にする特例は、令和9年3月31日までの取得が対象です。約半年後に、期限を迎えます。
この記事では、国税庁、総務省、東京都主税局の公表資料(2026年10月時点)をもとに、3つの税金の仕組みを整理し、同じ前提で3つの税額を試算します。個別の税額は、税務署、都道府県の税事務所、法務局、税理士などの専門家に確認してください。
1. 不動産の贈与では、3つの税金がかかる
不動産を贈与でもらうと、次の3つの税金が関わります。1つ目は、国税の贈与税です。個人から財産をもらったときにかかり、暦年課税では、1年間にもらった財産の合計額から110万円を引いた額に課税されます。
2つ目は、登録免許税です。所有権を移す登記をするときに、国に納める税金です。国税庁の税額表では、贈与による所有権の移転登記は、土地も建物も、不動産の価額の1000分の20です。
3つ目は、不動産取得税です。総務省によると、土地や家屋の購入、贈与、家屋の建築などで不動産を取得したときに、取得した人に課される都道府県の税金で、相続などの場合は除かれます。
3つとも、納める先と、納めるタイミングが違います。贈与税は、翌年2月1日から3月15日の間に、税務署へ申告と納税をします。登録免許税は登記のときに、不動産取得税は、都道府県から届く通知で納めます。
1.1 【不動産の贈与にかかる3つの税金の違い】
前提条件:国税庁「No.4402 贈与税がかかる場合」「No.4602 土地家屋の評価」「No.7191 登録免許税の税額表」、総務省「やさしい地方税 不動産取得税」、東京都主税局「不動産取得税Q&A」(2026年10月時点)による整理1/2
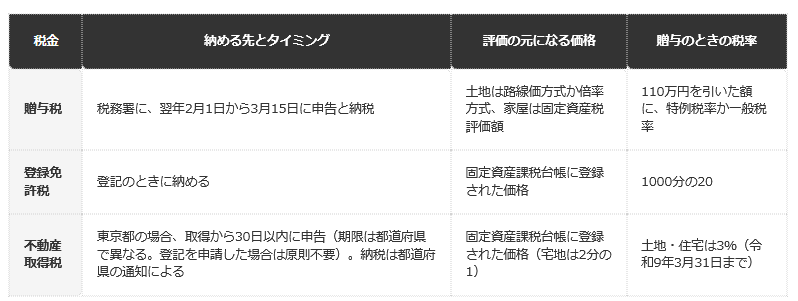
- 贈与税:税務署に、翌年2月1日から3月15日に申告と納税をします。土地は路線価方式か倍率方式、家屋は固定資産税評価額で評価し、110万円を引いた額に、特例税率か一般税率を乗じます。
- 登録免許税:登記のときに納めます。固定資産課税台帳に登録された価格を基に、税率は1000分の20です。
- 不動産取得税:東京都の場合、取得から30日以内に申告します(期限は都道府県で異なります。登記を申請した場合は原則不要)。納税は都道府県の通知によります。固定資産課税台帳に登録された価格(宅地は2分の1)に、土地・住宅は3%(令和9年3月31日まで)を乗じます。
2. 贈与税:土地は路線価か倍率、家屋は固定資産税評価額で評価する
贈与税を計算するには、まず、もらった不動産を評価します。国税庁の資料によると、土地には、路線価方式と倍率方式があります。路線価が定められている地域は路線価方式、定められていない地域は倍率方式で評価します。
倍率方式は、土地の固定資産税評価額に、一定の倍率を乗じて計算します。路線価図と評価倍率表は、国税庁のホームページで閲覧できます。
家屋は、固定資産税評価額に1.0を乗じた金額で評価します。つまり、家屋の評価額は、固定資産税評価額と同じです。賃貸されている土地や家屋は、権利関係に応じて、評価額が調整されます。
評価額から、暦年課税の基礎控除110万円を引いた額に、税率を乗じます。国税庁の速算表では、親から18歳以上の子への贈与には特例税率、それ以外には一般税率を使います。
3. 登録免許税:贈与は1000分の20、相続は1000分の4
国税庁の登録免許税の税額表(令和8年4月1日現在法令等)によると、土地の所有権の移転登記の税率は、原因によって違います。贈与、交換、収用、競売などは1000分の20です。
相続、法人の合併、共有物の分割は、1000分の4です。売買は1000分の20ですが、令和11年3月31日までの間に登記を受ける場合は、軽減税率の1000分の15になります。贈与には、この軽減はありません。
建物の所有権の移転登記も、同じ構造です。贈与は1000分の20、相続は1000分の4です。住宅用家屋の移転登記には軽減税率がありますが、対象は売買と競落に限られていて、贈与は含まれません。
登録免許税の課税標準は、不動産の価額で、固定資産課税台帳に登録された価格がある場合は、原則としてその価格です。贈与税の評価額とは、別の価格を使う点に注意してください。
4. 【編集者の視点】
登録免許税で見落としやすいのは、「売買には軽減があるのに、贈与にはない」という点です。売買は、令和11年3月31日までの登記で1000分の15に下がります。贈与の1000分の20には、同じ軽減が書かれていません。
住宅用家屋の軽減税率も、対象は売買と競落に限られます。「住宅だから軽減が使えるはず」と思っていても、贈与では対象外になる場合があります。登記を依頼する司法書士に、軽減の適用の可否を確認しておくと、見込み違いを防げます。
登録免許税は、登記の申請のときに納めます。贈与を決める前に、金額を見積もっておくことが大切です。
5. 不動産取得税:贈与でも課税され、贈与税の特例を使っても免除されない
東京都主税局のQ&Aによると、不動産の取得について、有償か無償か、登記の有無、取得原因は問いません。そのため、贈与や等価交換でも課税されます。
ここで、見落とされやすい点があります。贈与税で、夫婦間の居住用不動産の贈与の特例を受けた場合も、不動産取得税は課税されます。贈与税で、相続時精算課税制度を適用した場合も、贈与の時点で不動産取得税が課税されます。
税率は、総務省によると、原則4%ですが、現在、土地と住宅については軽減税率3%が適用されています。東京都主税局は、この税率が令和9年3月31日までの取得に適用されると案内しています。
課税標準は、実際の購入価格ではなく、固定資産課税台帳に登録された価格です。宅地と、宅地に比準して評価された土地は、この価格に2分の1を乗じます(令和9年3月31日まで)。
免税点もあります。東京都主税局によると、令和8年4月1日以降の取得では、土地が16万円未満、家屋(新築・増築・改築)が66万円未満、家屋(その他売買等)が34万円未満のとき、課税されません。
申告は、不動産を取得した日から30日以内に、所在地を所管する都税事務所に行います。ただし、30日以内に登記を申請した場合は、原則として申告は不要です。納付書は、都道府県から後日届きます。
6. 3つの税金を同じ前提で試算:土地2000万円と家屋800万円の贈与
3つの税金を、同じ前提で並べてみます。親が、18歳以上の子に、土地(評価額2000万円)と家屋(評価額800万円)を、暦年課税で贈与した、という編集部の仮定の試算です。
実際には、贈与税の評価額と、登録免許税・不動産取得税の基になる固定資産税評価額は、別に決まる価格で、通常は違う金額になります。この試算では、わかりやすさのため、同じ金額と仮定しました。
贈与税は、2800万円から110万円を引いた2690万円に、特例税率の45%を乗じて、控除額265万円を引きます。登録免許税は、土地と家屋のそれぞれに1000分の20を乗じます。
6.1 【土地2000万円・家屋800万円を贈与したときの3つの税金(編集部試算)】
前提条件:土地の評価額2000万円、家屋の評価額800万円(3つの税金で同額と仮定)、親から18歳以上の子への暦年課税の贈与。贈与税は特例税率、不動産取得税は土地と住宅の軽減税率3%と宅地の価格の2分の1の特例を適用し、住宅の控除や免税点は考えない。国税庁と総務省、東京都主税局の資料による編集部試算2/2
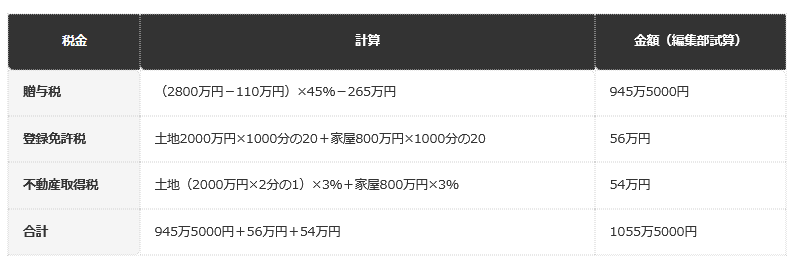
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」、同「No.7191 登録免許税の税額表」、東京都主税局「不動産取得税Q&A」を基にLIMO編集部試算
- 贈与税:(2800万円-110万円)×45%-265万円で、945万5000円です。
- 登録免許税:土地2000万円と家屋800万円のそれぞれに1000分の20を乗じて、56万円です。
- 不動産取得税:土地は2000万円の2分の1に3%、家屋は800万円に3%を乗じて、54万円です。
- 合計は、945万5000円と56万円と54万円で、1055万5000円です。
この試算で、贈与税が全体の大半を占めることが分かります。ただし、登録免許税と不動産取得税も、合わせて110万円になります。「贈与税だけを見積もっていた」場合、この110万円が、見込みから抜け落ちることになります。
この試算は、贈与税の特別控除、住宅の軽減、免税点、土地の形状による補正などを考えていない、単純化した仮定です。個別の金額は、税務署、都道府県の税事務所、税理士に確認してください。
7. 【編集者の視点】
試算の表を見て、1055万5000円という合計に驚いた方も多いと思います。ただ、この金額は、特例税率を使った暦年課税で、一度に2800万円分を贈与した極端な仮定です。実際は、贈与する時期や方法で、大きく変わります。
不動産の贈与で押さえたいのは、「3つの税金の評価の元が違う」ことです。贈与税の評価額は、路線価や倍率で決まり、登録免許税と不動産取得税は、固定資産課税台帳の価格が基です。1つの不動産でも、3つの税金で、金額の元が違います。
どの税金が、いくらかかるかは、不動産の種類、場所、贈与の方法によって変わります。実行する前に、税理士に試算を依頼するのが、いちばん確実です。
8. 相続で渡す場合との違い:登録免許税は5分の1、不動産取得税は対象外
同じ不動産を、相続で渡す場合は、どうなるでしょうか。登録免許税は、相続なら1000分の4で、贈与の5分の1です。先ほどの試算なら、土地が8万円、家屋が3万2000円で、合計11万2000円です。
不動産取得税は、総務省によると、相続などの場合は課税の対象から除かれます。贈与では54万円かかった試算でも、相続では、この税金が課税されません。
8.1 【同じ土地2000万円・家屋800万円を渡したとき:贈与と相続の違い(編集部試算)】
- 登録免許税:贈与は56万円(1000分の20)、相続は11万2000円(1000分の4)です。
- 不動産取得税:贈与は54万円、相続は課税の対象から除かれます。
- 2つの合計:贈与は110万円、相続は11万2000円です。
ただし、相続税は別にかかる場合があります。この記事では、相続税の計算は扱いません。贈与か相続かの選択は、税金の合計だけでなく、ほかの事情も絡むため、税理士などの専門家に相談してください。
相続による登記には、期限があります。令和6年4月1日から、不動産を相続したことを知った日から3年以内の登記が義務になりました。詳しくは、放置すると最大10万円の過料?【相続登記義務化】過去に相続したものも対象に。猶予期限は約半年《2027年3月31日まで》で確認できます。
9. 贈与の前に確認しておきたい3つの点
1つ目は、評価額の確認です。土地は、路線価図と評価倍率表で、家屋は、市区町村から届く固定資産税の課税明細書で、おおよその金額を確かめられます。
2つ目は、贈与税の特例の確認です。夫婦間の居住用不動産の贈与の特例や、相続時精算課税制度を使っても、不動産取得税は課税されます。贈与税の軽減が、登録免許税や不動産取得税の軽減にはなりません。
3つ目は、期限の確認です。不動産取得税の軽減税率3%と、宅地の価格を2分の1にする特例は、令和9年3月31日までの取得が対象です。贈与の時期の検討には、この期限もあわせて確認してください。
贈与の時期の考え方については、【生前贈与】12月31日ギリギリはNG?年末駆け込み贈与で失敗しないための5つのポイント!「税制改正」持ち戻し期間7年も解説でも説明されています。
10. まとめ
不動産を贈与でもらうと、贈与税、登録免許税、不動産取得税の3つがかかります。贈与税の特例(夫婦間の居住用不動産、相続時精算課税)を使っても、不動産取得税は課税されます。
登録免許税は、贈与が1000分の20、相続が1000分の4です。不動産取得税は、相続では課税の対象から除かれます。
編集部の試算では、土地2000万円と家屋800万円を、親から18歳以上の子に贈与した場合、贈与税が945万5000円、登録免許税が56万円、不動産取得税が54万円で、合計は1055万5000円です。
不動産取得税の軽減税率3%と、宅地の価格を2分の1にする特例は、令和9年3月31日までの取得が対象です。個別の税額は、税務署、都道府県の税事務所、税理士に確認してください。
11. よくある質問
11.1 Q. 不動産を贈与でもらうと、どんな税金がかかりますか?
贈与税、登録免許税、不動産取得税の3つです。贈与税は国税庁、登録免許税は法務局での登記のとき、不動産取得税は都道府県が窓口です。
11.2 Q. 贈与による登録免許税の税率は?
土地も建物も、不動産の価額の1000分の20です。相続による移転は1000分の4です(国税庁 No.7191、令和8年4月1日現在法令等)。
11.3 Q. 贈与でも、不動産取得税はかかりますか?
かかります。東京都主税局のQ&Aでは、有償・無償の別、登記の有無、取得原因は問わず、贈与でも課税されます。相続などの場合は、課税の対象から除かれます(総務省)。
11.4 Q. 贈与税の特例を使えば、不動産取得税はかかりませんか?
かかります。夫婦間の居住用不動産の贈与の特例や、相続時精算課税制度を使っても、不動産取得税は課税されると、東京都主税局が案内しています。
11.5 Q. 不動産取得税の税率は、いくらですか?
総務省によると、税率は4%ですが、現在、土地と住宅には軽減税率3%が適用されています。令和9年3月31日までの取得が対象です(東京都主税局)。
11.6 Q. 不動産取得税の申告は、必要ですか?
東京都の場合、不動産を取得した日から30日以内に、所在地を所管する都税事務所などに申告します。30日以内に登記を申請した場合は、原則として申告は不要です。申告の期限は都道府県で異なるため、所在地の都道府県税事務所に確認してください。
11.7 Q. 贈与税の申告期限は、いつですか?
贈与を受けた年の翌年2月1日から3月15日までです。暦年課税の財産の合計額が110万円を超える場合などに、申告と納税が必要です(国税庁 No.4402)。
11.8 Q. 不動産は、どう評価されますか?
贈与税では、土地は路線価方式か倍率方式、家屋は固定資産税評価額で評価します。登録免許税と不動産取得税は、原則として固定資産課税台帳に登録された価格が基になります。
11.9 Q. 贈与と相続では、どちらが税金が安いですか?
一概には言えません。登録免許税は相続が5分の1で、不動産取得税は相続では対象外です。ただし、相続税が別にかかる場合があります。税理士に確認してください。

参考資料
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」
- 国税庁「No.4602 土地家屋の評価」
- 国税庁「No.7191 登録免許税の税額表」
- 総務省「やさしい地方税 不動産取得税」
- 東京都主税局「不動産取得税Q&A」
齊藤 慧