
家族が亡くなったあとには、「3か月」「4か月」「10か月」「3年」と、期限の異なる手続きがいくつも続きます。どれも起算の考え方が少しずつ違い、窓口も、家庭裁判所、税務署、法務局とばらばらです。
なかでも相続登記は、法務省によると、施行日(令和6年4月1日)より前に開始した相続も、登記をしていなければ対象で、期限は令和9年3月31日までです。2026年10月時点で、約半年後に迫っています。
この記事では、法務省、国税庁、裁判所の公表資料(2026年10月時点)をもとに、相続の主な期限を整理し、2026年10月15日に亡くなった場合の具体的な日付を、編集部が試算します。個別の期限は、家庭裁判所、税務署、法務局、専門家に確認してください。
1. 相続の主な期限は5つ:3か月、4か月、10か月、3年、1年
相続に関わる期限は、手続きの種類ごとに法律が違います。この記事では、読者の関心が高く、期限を過ぎると影響が大きい5つを取り上げます。
1つ目は、相続放棄・限定承認の3か月です。民法915条は、相続人は、自己のために相続の開始があったことを知った時から3か月以内に、単純もしくは限定の承認または放棄をしなければならないと定めています。
2つ目は、準確定申告の4か月です。国税庁によると、年の途中で亡くなった人の1月1日から死亡した日までの所得について、相続人等が、相続の開始があったことを知った日の翌日から4か月以内に申告と納税をします。
3つ目は、相続税の10か月です。国税庁によると、相続税の申告は、被相続人が死亡したことを知った日の翌日から10か月以内に行います。納税も、この申告期限までに行います。
4つ目は、相続登記の3年です。法務省によると、相続により不動産の所有権を取得した相続人は、自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に申請する義務があります。
5つ目は、遺留分侵害額請求の1年です。民法1048条は、遺留分権利者が、相続の開始と遺留分を侵害する贈与や遺贈があったことを知った時から1年間行使しないときは、時効によって消滅するとしています。
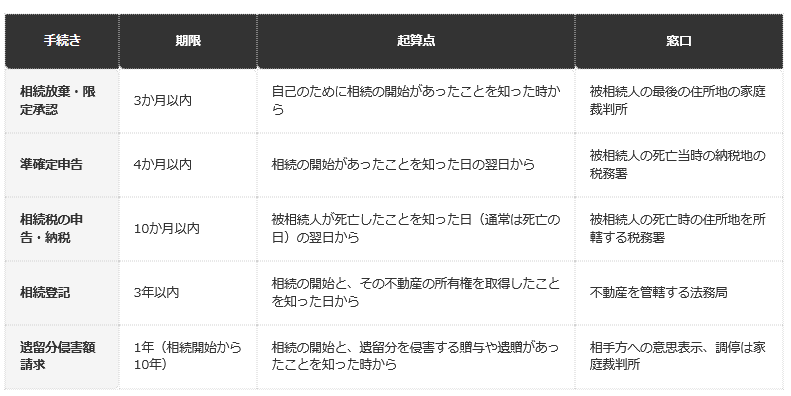
1.1 【相続の主な期限:起算点と窓口の違い】
前提条件:民法915条・1048条(e-Gov法令検索)、裁判所、国税庁タックスアンサーNo.2022・No.4205、法務省「相続登記の申請義務化について」(令和8年4月1日付)(2026年10月時点)による整理1/2
出所:国税庁「No.4205 相続税の申告と納税」、同「No.2022 準確定申告」、法務省「相続登記の申請義務化について」
- 相続放棄・限定承認:3か月以内です。自己のために相続の開始があったことを知った時から数えます。窓口は、被相続人の最後の住所地の家庭裁判所です。
- 準確定申告:4か月以内です。相続の開始があったことを知った日の翌日から数えます。窓口は、被相続人の死亡当時の納税地の税務署です。
- 相続税の申告・納税:10か月以内です。被相続人が死亡したことを知った日(通常は死亡の日)の翌日から数えます。窓口は、被相続人の死亡時の住所地を所轄する税務署です。
- 相続登記:3年以内です。相続の開始と、その不動産の所有権を取得したことを知った日から数えます。窓口は、不動産を管轄する法務局です。
- 遺留分侵害額請求:1年(相続開始から10年)です。相続の開始と、遺留分を侵害する贈与や遺贈があったことを知った時から数えます。相手方への意思表示が必要で、調停は家庭裁判所です。
2. 起算点の違いに注意:「知った時から」と「翌日から」
5つの期限で、起算の考え方は同じではありません。相続放棄・限定承認の3か月と、遺留分侵害額請求の1年は、民法の条文で「知った時から」と書かれています。
準確定申告の4か月と、相続税の10か月は、国税庁の説明では「知った日の翌日から」です。相続税については、国税庁が、1月6日に死亡した場合は、その年の11月6日が申告期限になると例を挙げています。
この例から、月で数える期限は、起算日に当たる日の同じ日付が期限になる、と読み取れます。たとえば、10月15日を基準にすると、4か月後は2月15日、10か月後は8月15日です。
相続登記の3年は、「相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から」です。相続の開始を知っただけでなく、不動産を取得したことを知った日が基準になる点が、ほかの期限とは違います。
遺産分割が成立した場合は、さらに別の期限があります。法務省によると、遺産分割が成立した日から3年以内に、その内容を踏まえた所有権の移転の登記を申請する追加的な義務があります。この追加的な義務は、相続人申告登記では果たせません。
3. 2026年10月15日に亡くなった場合:期限日を編集部が試算
具体的な日付で見てみます。2026年10月15日(木)に亡くなり、相続人が同じ日に相続の開始を知った、という編集部の仮定の試算です。実際の期限は、ご自身が知った日などによって変わります。
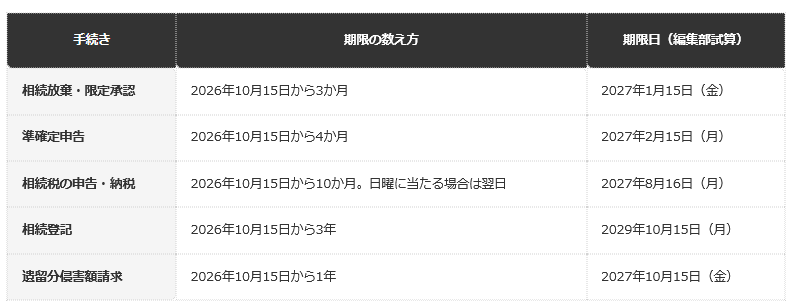
相続放棄・限定承認の3か月は、2027年1月15日(金)です。準確定申告の4か月は、2027年2月15日(月)です。
相続税の10か月は、2027年8月15日ですが、この日は日曜日です。国税庁は、期限が土曜日、日曜日、祝日などに当たるときは、これらの日の翌日が期限とみなされると説明しています。したがって、期限は2027年8月16日(月)になります。
相続登記の3年は、不動産を取得したことも同じ日に知ったと仮定すると、2029年10月15日(月)です。遺留分侵害額請求の1年は、遺留分を侵害する遺贈などがあったことを同じ日に知ったと仮定すると、2027年10月15日(金)です。
3.1 【2026年10月15日に亡くなった場合の期限日(編集部試算)】
前提条件:2026年10月15日(木)に死亡し、相続人が同じ日に相続の開始、不動産の取得、遺留分の侵害を知ったと仮定した編集部試算。月で数える期限は、国税庁の例(1月6日の死亡→11月6日)に合わせて、応当日を期限とした。実際の期限は、知った日と窓口の判断による2/2
出所:国税庁「No.4205 相続税の申告と納税」、法務省「相続登記の申請義務化について」、民法(e-Gov法令検索)を基にLIMO編集部試算
- 相続放棄・限定承認:2026年10月15日から3か月で、2027年1月15日(金)です。
- 準確定申告:2026年10月15日から4か月で、2027年2月15日(月)です。
- 相続税の申告・納税:2026年10月15日から10か月で、2027年8月15日は日曜のため、翌日の2027年8月16日(月)です。
- 相続登記:2026年10月15日から3年で、2029年10月15日(月)です。
- 遺留分侵害額請求:2026年10月15日から1年で、2027年10月15日(金)です。
この試算では、一番早い期限が、3か月後の2027年1月15日です。これは、相続税の期限より、約7か月も早い計算です。相続税の申告が必要かどうかがはっきりしない時点でも、相続放棄を考える場合は、先に3か月を意識しておく必要があります。
法務局や裁判所、税務署は、期限が土日祝日に当たる場合の扱いが違う可能性があります。相続税については、国税庁が翌日とみなすと説明していますが、相続放棄の申述などは、家庭裁判所に確認してください。
4. 【編集者の視点】
期限の表を、日付に直してみると、「放棄の3か月」が突出して早いことが分かります。相続税の10か月ばかりが話題になりやすいのですが、放棄・限定承認は、財産の全体が分からないうちに、期限が先に来ます。
民法921条は、相続人が、3か月以内に限定承認または放棄をしなかったときは、単純承認をしたものとみなすと定めています。つまり、何もしないまま3か月が過ぎると、借金も含めて、すべてを受け継ぐ扱いになります。
相続財産の調査が間に合わないときは、期間の伸長を家庭裁判所に申し立てる道があります。ただし、申立ても、自己のために相続の開始があったことを知った時から3か月以内に行う必要があります。迷ったら、早めに家庭裁判所に相談してください。
5. 期限を過ぎたとき:窓口ごとに影響が違う
期限を過ぎたときの影響は、手続きによって違います。相続放棄・限定承認は、先ほどの民法921条により、3か月以内にしなかった場合、単純承認とみなされます。
相続税は、国税庁によると、申告期限までに申告をしなかった場合や、実際に取得した財産の額より少ない額で申告をした場合には、本来の税金のほかに、加算税や延滞税がかかる場合があります。税金を期限までに納めなかったときも、延滞税がかかる場合があります。
相続登記は、法務省によると、正当な理由がないのに申請を怠ったときは、10万円以下の過料の適用対象になります。ただし、登記官が申請の催告をしたのに、正当な理由なく期間内に申請しなかった場合に、過料の通知が行われます。
遺留分侵害額請求は、民法1048条により、1年間行使しないと、時効によって消滅します。なお、裁判所によると、調停の申立てだけでは意思表示にならないため、別に内容証明郵便などで意思表示をする必要があります。
準確定申告を過ぎた場合の扱いは、本記事で確認した国税庁のNo.2022には、書かれていませんでした。期限に遅れそうなときは、税務署に早めに相談してください。
5.1 【期限を過ぎたとき:資料に書かれた影響】
- 相続放棄・限定承認:3か月以内にしなかった場合、単純承認をしたものとみなされます(民法921条)。
- 相続税の申告・納税:本来の税金のほかに、加算税や延滞税がかかる場合があります。
- 相続登記:正当な理由なく怠ると、10万円以下の過料の適用対象です。登記官の催告後に、正当な理由なく期間内に申請しない場合に通知されます。
- 遺留分侵害額請求:時効によって消滅します(民法1048条)。
- 準確定申告:確認した資料に記載がありません。税務署に確認してください。
6. 相続登記は令和9年3月31日が節目:免税措置の期限も同じ
法務省によると、令和6年4月1日より前に開始した相続によって不動産を取得した場合でも、登記をしていなければ、相続登記の申請義務化の対象です。その場合の期限は、令和9年3月31日まで(取得を知った日が令和6年4月以降なら、その日から3年以内)です。
この節目に、登録免許税の免税措置も重なっています。法務省によると、免税期間は令和9年3月31日までです。対象は、相続により土地を取得した人が、相続登記をせずに亡くなった場合の相続登記と、不動産の価額が100万円以下の土地に係る相続登記です。
登記を急ぐ事情として、期限の義務化だけでなく、免税の期限も関わります。過去の相続が未登記のまま残っている場合は、早めに法務局や司法書士に確認することをおすすめします。
遺産分割がまとまらず、期限に間に合わないときの方法として、相続人申告登記があります。法務省によると、相続人が申請義務を簡易に履行できるようにするための登記です。ただし、これで果たせるのは、基本的な義務だけで、遺産分割が成立したときの追加的な義務は果たせません。
相続登記の義務化の背景や、過去に相続した人への影響は、放置すると最大10万円の過料?【相続登記義務化】過去に相続したものも対象に。猶予期限は約半年《2027年3月31日まで》でも整理されています。
7. 【編集者の視点】
5つの期限を、窓口ごとに並べ直してみると、「家庭裁判所」「税務署」「法務局」の3か所を、順番に回る形になります。どの手続きも、戸籍謄本などの書類を使うため、早めに集めておくと、あとの手続きが楽になります。
特に、被相続人の出生から死亡までの戸籍は、放棄の申述でも、相続登記でも、必要になる場合があります。期限の短いものから順に、必要な書類を重ねて集めておくと、手間を減らせます。
ただし、必要書類は、手続きと相続人の立場によって異なります。窓口に事前に確認して、不足のないように準備してください。
8. 期限に追われないために:最初の3つを、先に確認する
期限が多くて迷うときは、先に、3つを確認すると整理しやすくなります。1つ目は、亡くなった日と、相続の開始を知った日です。期限の起算点になる日付を、メモに残しておいてください。
誰が相続人になるのか、法定相続分はどうなるのかという基本は、【相続】遺言書の効力と正しい書き方とは→自筆と公正証書の違い、無効になるNG例を解説 家裁検認の手間や無効リスクを防ぐ「保管制度」も。相続《基本の豆知識》法定相続人と法定相続分で整理されています。
2つ目は、被相続人に、借金などの負債がないかです。負債の可能性がある場合は、3か月以内の放棄・限定承認の判断を、最優先にします。
3つ目は、不動産や、相続税の対象になりそうな財産があるかです。不動産があれば、登記の期限と、登録免許税の免税措置の期限を確認します。財産の総額が、遺産に係る基礎控除額を超える見込みなら、10か月以内の相続税の申告の準備も始めます。
国税庁によると、取得した財産の価額の合計額が遺産に係る基礎控除額の範囲内であれば、相続税の申告も納税も必要ありません。ただし、申告が必要かどうかの判断は、財産の評価や特例によって変わるため、税理士や税務署に確認してください。
9. まとめ
相続の主な期限は、相続放棄・限定承認の3か月、準確定申告の4か月、相続税の10か月、相続登記の3年、遺留分侵害額請求の1年の5つです。起算点は、「知った時から」と「知った日の翌日から」で違います。
編集部の試算では、2026年10月15日に亡くなった場合、相続放棄・限定承認の期限は2027年1月15日、準確定申告は2027年2月15日、相続税は日曜に当たるため2027年8月16日です。
相続登記は、施行日より前の相続も対象で、令和9年3月31日が節目です。登録免許税の免税措置の期限も、同じ令和9年3月31日です。
期限を過ぎると、単純承認とみなされたり、加算税や延滞税、過料の対象になったりします。個別の期限は、家庭裁判所、税務署、法務局、専門家に確認してください。
10. よくある質問
10.1 Q. 相続放棄は、いつまでにすればよいですか?
自己のために相続の開始があったことを知った時から3か月以内です(民法915条)。申述先は、被相続人の最後の住所地の家庭裁判所です。
10.2 Q. 準確定申告は、いつまでですか?
相続の開始があったことを知った日の翌日から4か月以内です。年の途中で亡くなった人の、1月1日から死亡した日までの所得が対象です(国税庁No.2022)。
10.3 Q. 相続税の申告期限は?
被相続人が死亡したことを知った日(通常は死亡の日)の翌日から10か月以内です。期限が土曜日、日曜日、祝日などに当たるときは、その翌日が期限とみなされます(国税庁No.4205)。
10.4 Q. 相続登記は、いつまでにしますか?
相続の開始と、不動産の所有権を取得したことを知った日から3年以内です。令和6年4月1日より前に開始した相続は、令和9年3月31日までです(法務省)。
10.5 Q. 相続登記をしないと、どうなりますか?
正当な理由なく怠ると、10万円以下の過料の適用対象になります。登記官が催告をしたのに、正当な理由なく期間内に申請しない場合に、通知が行われます(法務省)。
10.6 Q. 遺産分割がまとまらないときの相続登記は?
相続人申告登記という方法があります。ただし、これで果たせるのは基本的な義務だけで、遺産分割が成立したときの追加的な義務は果たせません(法務省)。
10.7 Q. 遺留分の請求は、いつまでにしますか?
相続の開始と、遺留分を侵害する贈与や遺贈があったことを知った時から1年、または相続開始から10年です(民法1048条)。
10.8 Q. 3か月で財産が調べきれないときは?
家庭裁判所に、期間の伸長を申し立てられます。申立ては、自己のために相続の開始があったことを知った時から3か月以内に行う必要があります。
10.9 Q. 期限が日曜日に当たったら、どうなりますか?
相続税は、国税庁によると、土曜日、日曜日、祝日などに当たるときは、その翌日が期限とみなされます。ほかの手続きは、窓口に確認してください。
参考資料
- 国税庁「No.4205 相続税の申告と納税」
- 国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」
- 法務省「相続登記の申請義務化について」
- 民法(e-Gov法令検索)
- 裁判所「相続の放棄の申述」
- 裁判所「遺留分侵害額の請求調停」
齊藤 慧