5. 貯蓄額が多い世帯ほど有価証券の割合が高い?金融資産の内訳を比較
貯蓄額の平均と中央値に大きな差があるように、世帯が保有する金融資産の内訳にも違いが見られます。総務省統計局の調査から、貯蓄額の水準によって預貯金や有価証券などの割合がどのように変わるのかを確認してみましょう。
5.1 貯蓄額が最も多い階級では、有価証券が27.0%
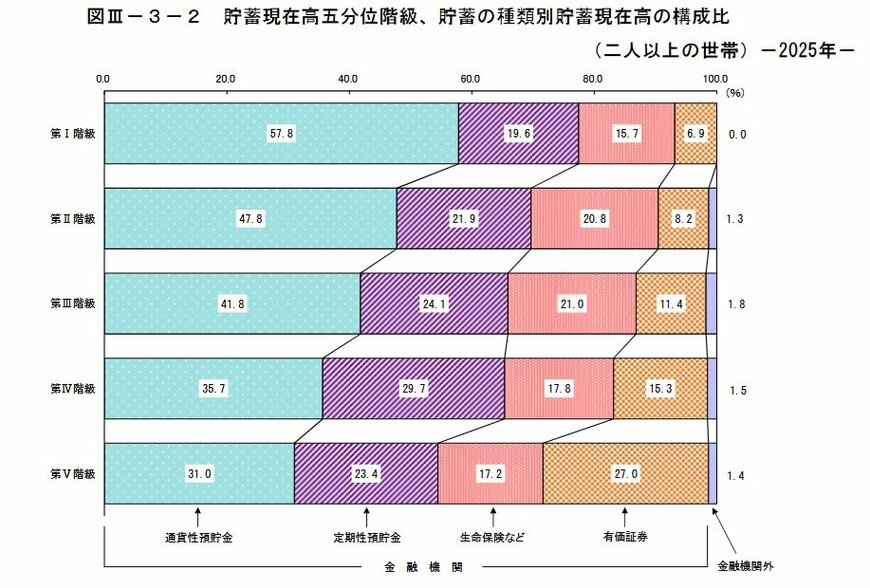
総務省統計局の「家計調査報告(貯蓄・負債編)2025年平均結果」によると、二人以上世帯を貯蓄現在高の少ない順に5等分して比較した場合、貯蓄額が最も少ない第Ⅰ階級では、通貨性預貯金が貯蓄全体の57.8%を占めています。
一方、貯蓄額が最も多い第Ⅴ階級では、通貨性預貯金の割合が31.0%となる一方、有価証券の割合は27.0%に達しています。貯蓄額が多い階級ほど有価証券の割合が高く、少ない階級ほど通貨性預貯金の割合が高い傾向が見られます。
5.2 貯蓄額の違いは、金融資産の持ち方にも表れる
この結果を見ると、貯蓄額が多い階級ほど有価証券の構成比が高く、通貨性預貯金の構成比は低くなっています。
ただし、この調査は各階級の資産構成を比較したものであり、有価証券を多く保有すれば貯蓄額が増えると証明するものではありません。収入や支出、資産を形成してきた期間、投資経験など、さまざまな条件が異なるためです。
それでも、貯蓄額を比較する際には、総額だけでなく、どのような金融資産を保有しているかという視点も重要だといえるでしょう。
6. 預貯金だけで貯める?資産形成の方法は世帯によって異なる
貯蓄額の多い世帯ほど有価証券の割合が高いというデータを見ると、投資を積極的に取り入れたほうがよいと感じるかもしれません。しかし、金融資産の持ち方は、世帯の収入や支出、今後のお金の使い道によって異なります。
6.1 預貯金と投資には、それぞれ異なる役割がある
預貯金は、日々の生活費や急な出費に備えるうえで重要な役割を果たします。必要なときに使いやすく、株式や投資信託のように市場価格の変動によって元本が減るリスクを避けやすい点が特徴です。
一方、株式や投資信託などの有価証券は、値上がりや配当などによって資産が増える可能性がある反面、購入時よりも価格が下がり、元本割れすることもあります。
そのため、手元に置いておきたいお金と、当面使う予定がなく長期的な運用を検討できるお金を分けて考えることが大切です。貯蓄額が多い世帯の資産構成を参考にする場合も、割合だけをまねるのではなく、自分の家計に合った方法を考えましょう。
6.2 貯蓄額が少ない段階では、まず家計の土台を整える
貯蓄額が平均に届いていないからといって、すぐに投資を始めなければならないわけではありません。毎月の収支を確認し、生活費や近い将来に必要となる資金を確保することが先決です。
例えば、毎月の支出を把握し、通信費や保険料などの固定費を見直すことで、貯蓄に回せるお金が生まれる場合があります。収入が入った段階で一定額を貯蓄に回す仕組みをつくることも、資産形成を続ける方法の一つです。
家計に余裕が生まれ、急な出費にも対応できるようになったら、投資を選択肢に加えることも考えられます。大切なのは、周囲の世帯と同じ金額を目指すことではなく、現在の家計に合った方法で資産を積み上げていくことです。
7. まとめにかえて|平均より「自分の位置」と「負債との差」を確かめる
物価高が続くなか、二人以上の世帯の貯蓄は平均で2059万円、中央値で1264万円と、どちらも1年前より75万円増えていました。それでも差は795万円のままで、平均だけを物差しにすると実態とずれる点は変わっていません。
年代別にみると、40歳未満と40~49歳の世帯では平均の負債が貯蓄を上回っており、貯蓄額だけでは家計の余裕を測りにくいこともわかりました。前のページでは、貯蓄額が多い階級ほど有価証券の割合が高い傾向もみてきました。
周囲との比較に振り回されないために、次の3つの手順で家計を見直してみてはいかがでしょうか。
- 貯蓄と負債を並べて差額を出す:預貯金や有価証券の合計と、住宅ローンなどの残高を書き出し、差し引きで自分の「貯蓄−負債」を確かめます。
- 平均ではなく中央値や同年代の水準と見比べる:二人以上の世帯の貯蓄の中央値は1264万円ですが、世帯主の年代や住宅ローンの有無によって水準は大きく異なります。年代別の平均も、あわせて参考にしましょう。
- 近く使うお金と、当面使わないお金を分ける:食料など日々の支出が膨らむ局面では、まず生活費の備えを確保します。そのうえで、当面使う予定のないお金について、預貯金と有価証券の配分を考えます。
物価高の影響は、世帯の収入や住まい、年代によって異なります。まずは自分の家計の現在地を、数字で確かめるところから始めてみましょう。