
店頭で値札を見るたびに、以前より高くなったと感じる人も多いのではないでしょうか。帝国データバンクが2026年9月30日に公表した調査では、2026年に値上げされる飲食料品は判明分だけで2万187品目に達し、2年連続で年間2万品目を超えました。
総務省統計局の「家計調査報告(家計収支編)2026年(令和8年)8月分」でも、食料への支出は名目で前年同月より1.7%増えた一方、物価の変動を除いた実質では1.4%減っています。
こうしたなか、貯蓄の平均2059万円という数字は、実感とどれほど重なるのでしょうか。総務省統計局の「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)」で中央値をみると1264万円で、平均との差は795万円ありました。
今回は最新の統計をもとに、物価高の現状、平均と中央値の差、年代別の貯蓄と負債、そして家計全体の資産の動きを順に確認します。
1. 食料への支出は名目で増加、実質では減少。家計調査にみる物価高の影響
食料の支出と飲食料品の値上げ品目数1/5
出所:総務省統計局「家計調査報告(家計収支編)2026年8月分」、帝国データバンク「食品主要195社」価格改定動向調査 ― 2026年10月をもとにLIMO編集部作成
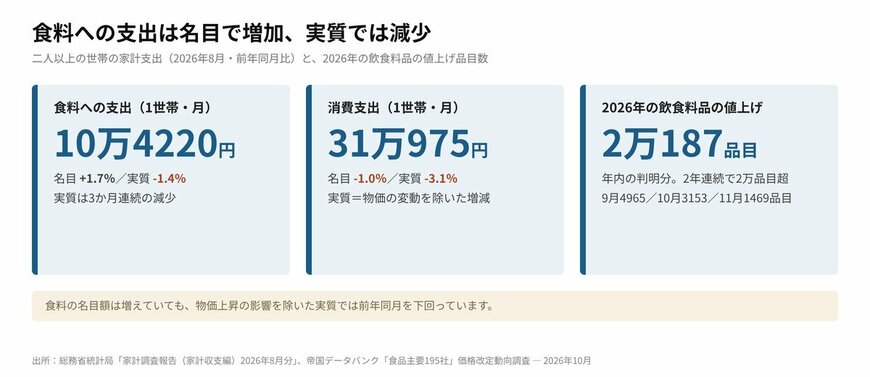
2026年10月9日に総務省統計局が公表した「家計調査報告(家計収支編)2026年(令和8年)8月分」によると、二人以上の世帯の消費支出は1世帯当たり31万975円でした。前年同月と比べると、名目で1.0%の減少、物価変動の影響を除いた実質では3.1%の減少となっています。
食料への支出は10万4220円で、名目では1.7%増えたものの、実質では1.4%減少しました。実質の減少は3か月連続です。
金額は増えていても、買える量は減っている状況が、数字からうかがえます。
背景にある値上げの動きもみてみましょう。帝国データバンクが2026年9月30日に公表した「食品主要195社」価格改定動向調査 ― 2026年10月によると、2026年に値上げされる飲食料品は年内の判明分だけで2万187品目で、2年連続の2万品目超えです。
月別では、9月が4965品目で年内最多となり、10月は3153品目、11月は1469品目が判明しました。同社は年内の値上げが今後収束に向かうとみる一方、2027年にかけても断続的な値上げが続くと予想しています。
値上げの要因別では、原材料高が91.3%でもっとも多く、エネルギーが63.8%、中東情勢が27.8%、円安が8.1%と続きます。
2. 貯蓄の平均2059万円、中央値1264万円。差の795万円は1年前と同じ?
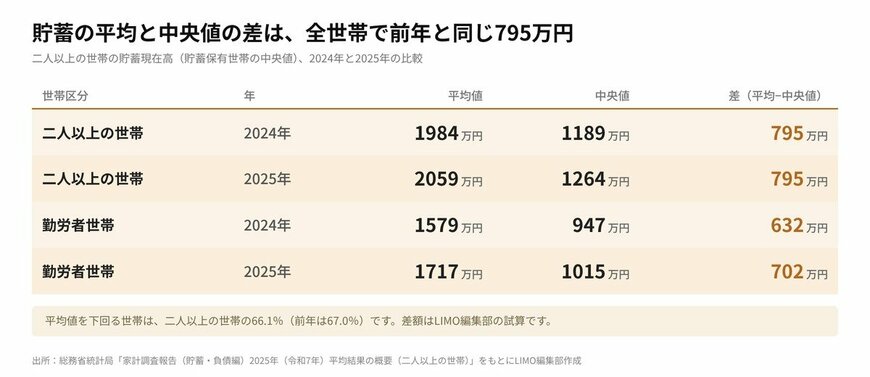
同調査によると、二人以上の世帯の貯蓄現在高は、平均で2059万円、貯蓄保有世帯の中央値で1264万円でした。前年は平均が1984万円、中央値が1189万円ですから、1年でどちらも75万円増えたことになります。
その結果、平均と中央値の差は2024年も2025年も795万円で、まったく変わっていません。貯蓄額は増えても、平均だけで自分の家計を測ると、実態からずれやすい構図は続いています。
貯蓄が平均値を下回る世帯は66.1%で、前年の67.0%から0.9ポイント下がったにとどまります。約3分の2の世帯が平均に届かない状況です。
現役世代が中心の勤労者世帯では、平均が1579万円から1717万円へ138万円、中央値が947万円から1015万円へ68万円増えました。平均の伸びは中央値の約2倍で、差は632万円から702万円に広がっています。
一部の世帯の貯蓄額が大きいと、平均は押し上げられやすくなります。自分の貯蓄額を比べる目安としては、平均よりも中央値のほうが実態に近いと考えられます。
3. 40歳未満の負債は貯蓄の約1.9倍?年代別にみる貯蓄と負債のバランス
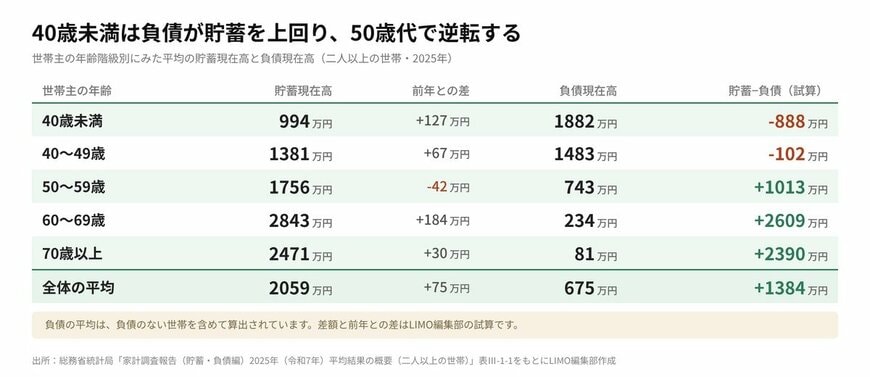
世帯主の年齢階級別にみると、貯蓄現在高の平均は40歳未満が994万円、40~49歳が1381万円、50~59歳が1756万円、60~69歳が2843万円、70歳以上が2471万円です。
一方、負債現在高の平均は、40歳未満が1882万円、40~49歳が1483万円、50~59歳が743万円、60~69歳が234万円、70歳以上が81万円となっています。
たとえば40歳未満の世帯では、貯蓄994万円から負債1882万円を差し引くと、888万円のマイナスです。40~49歳でも102万円のマイナスで、貯蓄が負債を上回るのは50~59歳(1013万円のプラス)からになります。
なお、二人以上の世帯の負債は平均675万円で、このうち住宅・土地のための負債が620万円と、全体の91.9%を占めています。負債の大半は住宅関連のため、貯蓄との差し引きは、住宅という資産とあわせて考える必要があります。
前年と比べた貯蓄の平均は、40歳未満で127万円、60~69歳で184万円増えた一方、50~59歳は1798万円から1756万円へと42万円減り、年齢階級別では唯一の減少でした。調査対象の世帯は同じではないため、同じ世帯の変化を示すものではない点には注意が必要です。
4. 家計の金融資産は2519兆円。現金・預金は0.5%増、株式等は47.0%増
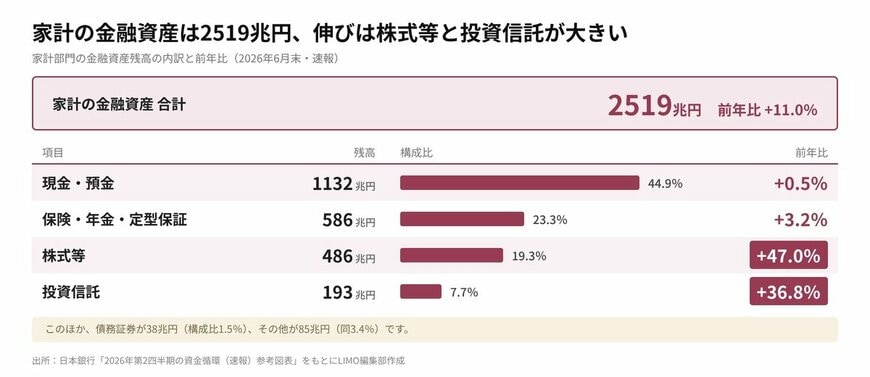
2026年9月17日に日本銀行が公表した「資金循環統計(速報)2026年第2四半期」によると、2026年6月末の家計の金融資産は2519兆円で、前年比11.0%増となりました。
内訳をみると、現金・預金が1132兆円(構成比44.9%)でもっとも多く、保険・年金・定型保証が586兆円(同23.3%)、株式等が486兆円(同19.3%)、投資信託が193兆円(同7.7%)と続きます。
前年比では、現金・預金が0.5%増にとどまる一方、株式等は47.0%増、投資信託は36.8%増でした。残高は時価で評価されるため、株価の上昇による評価額の増加も含まれているとみられます。
ただし、これは家計全体を合計した数字です。貯蓄額が多い世帯と少ない世帯とで、お金の持ち方に違いはあるのでしょうか。次のページでは、貯蓄額の階級別に金融資産の内訳を比べます。