4. 【会社員の定年退職】大学・大学院卒は1896万円、制度の形で金額が変わる
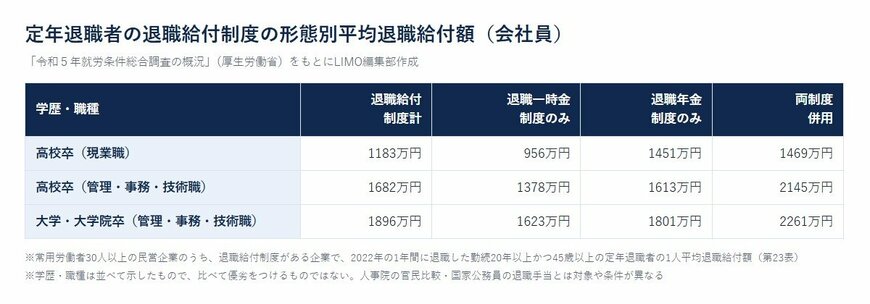
会社員の退職金の平均は、厚生労働省の「令和5年就労条件総合調査の概況」でも示されています。常用労働者30人以上の民営企業のうち退職給付(一時金・年金)制度がある企業で、2022年の1年間に退職した勤続20年以上かつ45歳以上の定年退職者の平均退職給付額は、高校卒(現業職)は1183万円、高校卒(管理・事務・技術職)は1682万円、大学・大学院卒(管理・事務・技術職)は1896万円です。
なお、同じ調査では、退職給付(一時金・年金)制度がある企業の割合は74.9%でした。退職金の制度そのものがない企業もあるため、まずは自分の勤め先に制度があるかを知っておくことが出発点になります。この調査は、企業の規模(30人以上)や年齢・勤続の条件、退職した年が、人事院の比較や国家公務員の数字とは異なります。そのため、2160万1000円や2407万円と並べて差を読むのではなく、それぞれの調査の範囲の中での目安として受け止めることが大切です。
大学・大学院卒(管理・事務・技術職)の場合を制度の形ごとに見ていくと、退職一時金制度のみの会社で1623万円、退職年金制度のみの会社で1801万円、両制度併用の会社で2261万円となっています。一時金と年金の両方がある会社では、合わせた金額が大きくなる傾向がうかがえます。ただし、年金で受け取る分は、受け取り方によって手元に入る時期が分かれるため、一時金の金額だけで老後の資金を見積もらないよう注意が必要です。
5. 【退職の前に】自分の会社の退職金制度と、これからの受け取り方を確かめる
公務員と会社員の数字を見たうえで、自分の退職金を確かめるときは、3つの順で進めると整理しやすくなります。
まず、勤め先の退職金規程で、退職一時金だけなのか、企業年金もあるのかを確かめます。退職金の計算方法や、勤続年数・退職の理由によって支給額がどう変わるのかも、規程に書かれていることが多いでしょう。会社ごとに制度が違うため、分からない点は人事や総務の担当者に直接聞いておくと確実です。
次に、企業年金がある場合は、年金で受け取るのか、一時金で受け取るのかを選べることがあります。受け取り方によって、税金や社会保険料の扱いも変わるため、受け取る前に勤め先や制度の運営先の案内を確かめておきたいところです。
そして、退職金の見込額が分かったら、老後の生活費や住宅ローンの残り、これからの働き方とあわせて、家計の見通しに組み込んでみましょう。定年後も働くのか、いつ退職金を受け取るのかによって、退職金を使い始める時期も変わってきます。退職金をいつ、何に使うのかを早めに書き出しておきましょう。
6. まとめにかえて
人事院の官民比較では、退職の理由と勤続年数をそろえた退職給付額は公務2407万円、民間2405万5000円で、公務が1万5000円上回る結果でした。内訳は、公務が退職手当を中心とするのに対し、民間は企業年金が半分あまりを占めています。
2024年度の国家公務員の定年退職の退職手当は平均2160万1000円、会社員では大学・大学院卒の定年退職者で1896万円という調査もあります。ただし、調査ごとに対象や条件が違うため、数字は並べて差を見るよりも、それぞれの目安として読むことが大切です。比べるときは、退職時の一時金のみか年金の分も含むか、勤続年数は同じか、退職の理由は同じか、の3つをそろえて見ていきましょう。自分のぶんについては、勤め先の退職金規程と、企業年金があればその資料を開いて見てみてください。
7. 編集部よりコメント
公務員と会社員を比べる数字を見るときは、どの資料の、どんな人を対象にした数字なのかに目を向けてみてください。退職一時金だけの金額なのか、企業年金を含めた金額なのかでも、受け止め方は大きく変わります。
また、会社員の場合、退職金の形も金額も、勤め先の制度によって違います。企業年金がある会社では、受け取り方を選べることもあり、退職の時期が近づいてから慌てないよう、早めに仕組みを知っておくことが大切です。受け取り方の選び方は、勤め先から届く案内に書かれていることが多いでしょう。
国家公務員の場合も、退職の理由や勤続年数によって退職手当の金額は大きく変わります。退職金は、老後の暮らしを支える大きな柱の一つです。いまの勤め先の制度を確かめるところから、これからのお金の計画を立ててみてはいかがでしょうか。
参考資料
宮野 茉莉子