4. 国家公務員の配偶者に係る扶養手当は、2026年4月(令和8年度)に廃止された
民間企業の配偶者手当を考えるうえで参考になるのが、国家公務員の扶養手当の見直しです。人事院の勧告にもとづき、配偶者に係る扶養手当は段階的に廃止されました。
4.1 配偶者に係る月6500円の扶養手当は、令和8年度に廃止
人事院は令和6年8月の勧告で、国家公務員の扶養手当のうち配偶者に係る手当を廃止し、子に係る手当を増額するよう求めました。勧告の時点で、配偶者に係る扶養手当は月6500円でした。
見直しは令和7年度と令和8年度の2年をかけて行われ、令和8年度に配偶者に係る扶養手当は廃止されています。人事院の「国家公務員の諸手当の概要(令和8年4月現在)」でも、扶養手当の支給額に配偶者の項目はありません。
4.2 子に係る扶養手当は、1人月1万円から1万3000円に
配偶者の分を廃止する一方で、子に係る扶養手当は、勧告時の1人月1万円から、令和8年4月現在で1人月1万3000円に引き上げられました。
人事院月報(2025年4月号)では、配偶者の働き方に中立的な方向へ制度を見直す動きや、配偶者に家族手当を支給する民間企業が減っていること、少子化対策が進められていることなどが見直しの背景として挙げられています。民間企業の配偶者手当は会社ごとの判断ですが、先の調査で見直しの動向を見て検討するとした事業所もありました。
5. 配偶者控除・健康保険の扶養・配偶者手当は、年収の数え方も基準額も別々
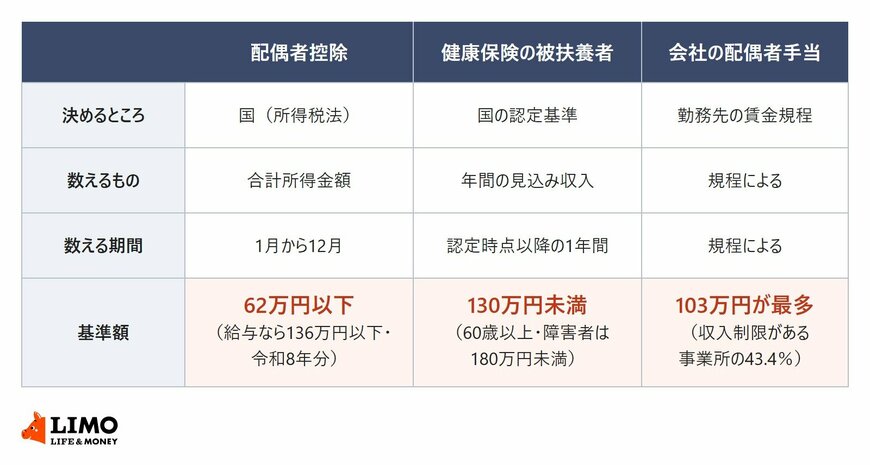
配偶者の年収にかかわる基準は、配偶者控除のほかにもあります。配偶者控除・健康保険の被扶養者・会社の配偶者手当で、何をどの期間で数えるのかを並べてみます。
配偶者の年収にかかわる3つの基準は、決める主体も数え方も違う2/2
出所:国税庁「No.1191 配偶者控除」、日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」、人事院「令和6年職種別民間給与実態調査の結果」を参考にLIMO編集部作成
5.1 配偶者控除は、1月から12月までの合計所得金額で判定する
配偶者控除は、配偶者のその年1年間の合計所得金額で判定します。給与だけなら、令和8年分は給与収入136万円以下が目安です。
合計所得金額は、給与収入から給与所得控除を差し引いた後の金額です。年収そのものではない点が、ほかの基準と違います。
5.2 健康保険の被扶養者は、これから1年間の見込みの年間収入で130万円未満
日本年金機構によると、健康保険の被扶養者になるための年間収入の基準は130万円未満です。60歳以上の人や障害者は、180万円未満になります。
この年間収入は過去の収入ではなく、被扶養者に該当する時点や認定された日以降の、年間の見込み収入額です。同居の場合は、被保険者の収入の半分未満であることも要件になります。
2026年4月1日からは、労働条件通知書などに書かれた賃金から見込まれる年間収入が130万円未満で、ほかの収入が見込まれないなどの条件を満たせば、原則として被扶養者として扱う仕組みも加わりました。
5.3 会社の配偶者手当は、賃金規程が「収入」をどう数えるかで決まる
配偶者手当の収入制限は、会社の賃金規程に書かれた基準で判定されます。収入を年収で見るのか所得で見るのか、1月から12月で数えるのかといった点も、規程によって決まります。
配偶者控除の要件を満たしていても、手当の収入制限を超えれば手当は支給されません。反対に、手当の基準を下回っていても、配偶者控除の要件を満たすとは限りません。
6. 配偶者手当の収入制限は、勤務先の賃金規程を家族で読み合わせて確かめる
配偶者手当の基準は、国の資料では確かめられません。配偶者の働き方を家族で話し合うときに、手元で確認しておきたい点をまとめます。
6.1 賃金規程の配偶者手当の欄で、収入制限の額と数える期間を確かめる
まず、勤務先の賃金規程(給与規程)や就業規則の家族手当の欄で、配偶者の収入制限の額を確認します。103万円・130万円といった金額だけでなく、その金額を年収で数えるのか、いつからいつまでの収入で判定するのかも見ておきます。
規程が手元にない場合は、人事・総務の担当部署に問い合わせると確実です。
6.2 配偶者の収入が変わったときの届出の扱いも、規程で確認しておく
配偶者の収入が増えて手当の基準を超えたときに、いつまでに何を届け出るのかも規程で確かめておきたい点です。
配偶者控除の手続きは年末調整の書類、健康保険の扶養は勤務先を通じた届出、配偶者手当は会社の規程に沿った届出と、それぞれ窓口や書類が違います。家族で3つの基準を書き出して共有しておくと、どれを確かめ忘れているかが分かりやすくなります。
7. まとめ
配偶者控除の配偶者の所得要件は、令和8年分から合計所得金額62万円以下(給与収入136万円以下)に引き上げられ、12月の年末調整で反映されます。
一方、人事院の令和6年の調査では、民間企業の配偶者手当で収入制限がある事業所のうち、制限額を103万円としている割合が43.4%でした。国家公務員の配偶者に係る扶養手当は2026年4月に廃止されましたが、民間企業の配偶者手当の基準は、それぞれの会社の規程で決まります。
配偶者控除・健康保険の扶養・配偶者手当は、年収の数え方も基準額も別々です。配偶者の働き方を考えるときは、3つの基準を並べて確かめておくと安心です。