


配偶者控除の要件が、令和8年分から配偶者の合計所得金額「62万円以下」に変わります。給与だけなら年収136万円以下が目安となり、2026年12月の年末調整で反映されます。
一方で、勤務先から配偶者の分の家族手当(配偶者手当)を受け取っている人は、手当の基準も気になるところです。人事院の「令和6年職種別民間給与実態調査」では、配偶者の収入による制限がある事業所のうち、制限額を103万円としている割合が43.4%で最も多くなっていました。
この記事では、配偶者控除の所得要件の変化と、民間企業の配偶者手当にどのような収入制限があるのかを、国税庁と人事院の資料で確認します。
1. 配偶者控除は令和8年分から、配偶者の合計所得金額「62万円以下」が要件に
配偶者控除は、所得税の計算で配偶者の分を所得から差し引く制度です。まず、配偶者控除の所得要件がこの2年でどう変わったかを確認します。
1.1 配偶者控除の給与収入の目安は、令和6年分までの103万円から136万円に
国税庁のタックスアンサーによると、配偶者控除の対象になる配偶者の合計所得金額は、令和8年分から62万円以下です。給与だけの場合は、給与収入136万円以下が目安になります。
令和7年分は合計所得金額58万円以下(給与収入123万円以下)、令和6年分以前は48万円以下(給与収入103万円以下)でした。「103万円」は、令和6年分までの配偶者控除の目安だった金額です。
62万円以下・136万円以下の基準は、令和8年12月1日に施行され、令和8年分から適用されます。
1.2 本人の合計所得金額が900万円以下なら、配偶者控除の額は38万円
配偶者控除の額は、控除を受ける納税者本人の合計所得金額で変わります。本人の合計所得金額が900万円以下なら38万円、900万円超950万円以下なら26万円、950万円超1000万円以下なら13万円です。
本人の合計所得金額が1000万円を超える場合は、配偶者控除は受けられません。
2. 民間企業の配偶者手当、収入制限の額は「103万円」が43.4%で最も多い
配偶者控除は税の制度ですが、会社が支給する配偶者の家族手当は、会社ごとの賃金規程で支給の基準が決まります。人事院が民間事業所を調べた「令和6年職種別民間給与実態調査」で、配偶者手当の支給状況を見ていきます。
なお、この調査の割合は、事業所の数ではなく、事業所の従業員数で重み付けして計算されています。
2.1 家族手当制度がある事業所のうち、配偶者にも支給するのは71.8%
家族手当制度の有無を回答した事業所の従業員数を100とすると、家族手当制度がある事業所の割合は74.5%でした。
家族手当制度がある事業所に限ってみると、配偶者にも家族手当を支給する事業所が71.8%、配偶者には支給しない事業所が28.2%です。
2.2 配偶者に支給する事業所の88.0%に収入制限があり、130万円が34.4%で続く
配偶者に家族手当を支給する事業所のうち、配偶者の収入による制限があるのは88.0%でした。制限がない事業所は12.0%です。
収入制限がある事業所について制限額の内訳をみると、103万円が43.4%で最も多く、130万円が34.4%、150万円が7.4%、その他の額が14.8%でした。
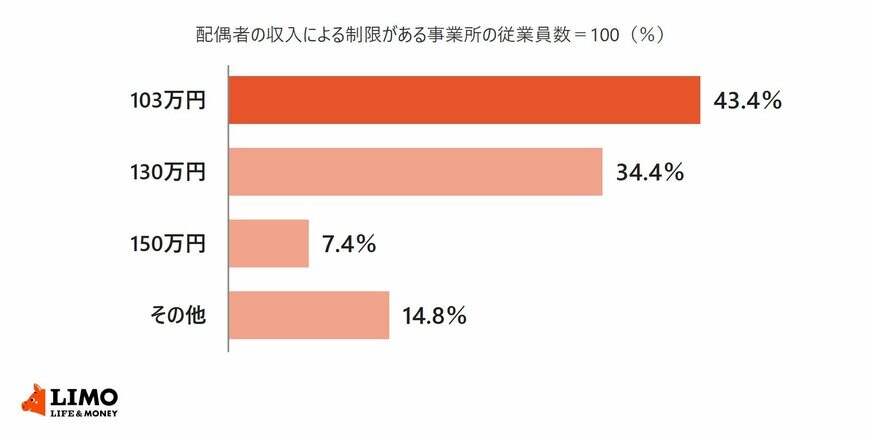
【収入制限の額(配偶者の収入による制限がある事業所の従業員数=100)】
- 103万円:43.4%
- 130万円:34.4%
- 150万円:7.4%
- その他:14.8%
2.3 配偶者手当の収入制限を130万円とする割合は、規模の小さい企業ほど高い
企業規模別にみると、103万円とする割合は500人以上が43.7%、100人以上500人未満が43.2%、50人以上100人未満が42.2%で、規模による差はあまりありません。
130万円とする割合は、500人以上が27.7%、100人以上500人未満が43.6%、50人以上100人未満が46.4%で、規模が小さい企業ほど高くなっていました。
3. 配偶者手当を見直す予定・検討中の事業所は15.3%、見直す予定がないのは73.6%
同じ調査では、配偶者に家族手当を支給する事業所に、配偶者手当を見直す予定があるかも聞いています。
3.1 見直しの内容は「未定」が49.6%、「手当を廃止」が31.4%
配偶者に家族手当を支給する事業所のうち、見直す予定または見直しを検討中は15.3%、税制や社会保障制度、他社や公務員の見直しの動向によっては検討するが11.1%、見直す予定はない(検討も行っていない)が73.6%でした。
見直す予定または検討中の事業所について見直しの内容をみると、未定が49.6%、手当を廃止が31.4%、手当額の減額が9.4%、手当額の増額が3.9%、その他が5.6%です。
3.2 令和6年の調査は、配偶者控除の給与収入の目安がまだ103万円だった時期のもの
人事院が配偶者手当の支給状況を集計した最新の結果は、令和6年の調査です。当時の配偶者控除の給与収入の目安は103万円で、その後、令和7年分に123万円、令和8年分に136万円へ引き上げられました。
配偶者控除の要件が変わっても、会社の配偶者手当の収入制限は賃金規程を改めない限り変わりません。
配偶者控除の給与収入の目安は、令和6年分の103万円から令和8年分は136万円に上がりました。一方、民間企業の配偶者手当では、収入制限を103万円とする事業所が43.4%を占めていました。
配偶者の年収が103万円を超えそうなときは、配偶者控除の要件とは別に、勤務先の賃金規程で配偶者手当の収入制限の額を確かめておくことができます。
ここからは、2026年4月に廃止された国家公務員の配偶者の扶養手当と、配偶者控除・健康保険の扶養・配偶者手当で年収の数え方がどう違うかを見ていきます。
税金や社会保険の基準は国の資料で確かめられますが、配偶者手当の基準は勤務先の賃金規程にしか書かれていません。
配偶者控除の金額が変わったこの機会に、規程の該当箇所を一度読んでおくと、働き方を決めるときの材料が1つ増えるように思います。


