

5. 仮のケースで比べる|申告に含める場合と含めない場合
特定口座の売却益を申告に含めた場合と、含めない場合で、どのような違いが出るのかを、仮のケースで試算しました。
仮のケースで比べる「申告に含めない」と「申告に含める」2/2
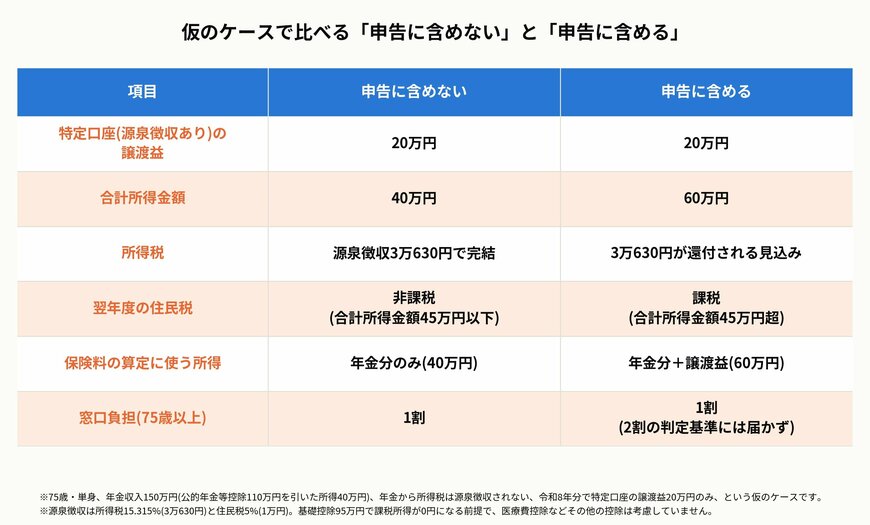
出所:国税庁「No.1476 特定口座制度」、東京都大田区「住民税が課税されない方(非課税の基準)」、厚生労働省「窓口負担2割の対象となるかどうかの主な判定の流れ」をもとにLIMO編集部作成
5.1 前提と所得税の結果
前提は、75歳・単身で、年金収入150万円(公的年金等控除を引いた所得は40万円)、特定口座(源泉徴収あり)の売却益が20万円という仮のケースです。
特定口座の売却益に対して、所得税3万630円と住民税1万円が源泉徴収されています。
特定口座の所得を申告に含めない場合、所得税は源泉徴収で完結し、合計所得金額は年金分の40万円のままです。
申告に含める場合は、合計所得金額が60万円になり、課税所得が0円になれば、源泉徴収された所得税3万630円が還付される見込みです。
5.2 翌年度の住民税・保険料・窓口負担
翌年度の住民税は、申告に含めない場合は合計所得金額が45万円以下で非課税のままですが、申告に含めると45万円を超えるため、課税になります。
保険料の算定に使う所得も、年金分の40万円から、売却益を加えた60万円に増えます。
所得割の料率が仮に10%だとすると、所得が20万円増えたぶんの保険料は、年2万円ほど増える計算です(実際の料率や算定方法は市区町村などによって異なります)。
この例では、窓口負担は1割のままで、2割の判定基準には届きません。
還付される所得税は3万630円ですが、住民税の非課税から外れることや保険料の増加などと合わせて、トータルで負担が増える可能性もあります。
ただ、申告に含めた所得は、翌年度の住民税や保険料の通知にも反映されるため、還付金の金額だけで判断しないことが大切です。
とくに、今回の例のように、合計所得金額が住民税の非課税の基準を超えるかどうかは、ひとつの分かれ目になります。
申告書を提出する前に、翌年度の住民税や保険料にどう影響するかを、お住まいの市区町村の窓口などに確認しておくと安心です。
6. 申告に含めるか迷ったときの考え方
特定口座(源泉徴収あり)の所得は、申告不要を選べるため、医療費控除のための確定申告でも、含めないという選択ができます。
6.1 申告不要を選ぶ場合の流れ
確定申告書を作成する際、特定口座(源泉徴収あり)を申告に含めなければ、その口座の所得は申告されません。
この場合、特定口座の所得は、住民税や保険料の算定には含まれません。
6.2 申告したほうがよい場合もある
国税庁は、損益通算や譲渡損失の繰越控除の特例を受ける場合は、確定申告が必要としています。
また、所得が少なく、源泉徴収された税額の還付が大きい場合など、申告したほうがよいケースもあります。
「申告しないのが必ず安全」とは言い切れないため、自分の場合にどちらが有利かは、税務署や税理士、市区町村の窓口で確認しましょう。
7. まとめ
特定口座(源泉徴収あり)の所得は、確定申告で申告不要を選ぶことができ、申告に含めるかどうかは口座ごとに決められます。
令和5年分からは、所得税と住民税で課税方式を別々に選べなくなり、所得税で申告した所得は、住民税や保険料の算定にも反映されます。
申告に含めると、還付金が増える一方で、翌年度の住民税、住民税の非課税の判定、国保料・後期高齢者医療保険料・介護保険料、窓口負担に影響が出る場合があります。
どの程度の影響が出るかは、所得や世帯の状況、お住まいの市区町村によって異なります。
申告に含めるかどうかで迷う場合は、税務署や税理士、市区町村の窓口に確認してから判断してください。
【免責事項】
- 本記事は、2026年10月9日時点の国税庁・自治体・厚生労働省の公表情報にもとづいています。税制や基準額は、今後改正される場合があります。
- 仮のケースの試算は、仕組みを理解するための概算です。基礎控除以外の控除、住民税や保険料の具体的な金額は考慮しておらず、実際の金額は個人の状況や市区町村によって異なります。
- 確定申告の要否や有利・不利の判断、住民税・保険料への影響など、税金や制度にかかわる事項は、税務署・税理士・市区町村の窓口などでご確認ください。
- 本記事は、特定の申告方法を推奨することを目的としたものではありません。
参考資料
- 国税庁「No.1476 特定口座制度」
- 川崎市「上場株式等に係る配当所得等の課税方式と国民健康保険料について」
- 東京都北区「令和6年度より上場株式等の配当所得等及び譲渡所得等について所得税と異なる課税方式を選択することが出来なくなりました」
- 東京都大田区「住民税が課税されない方(非課税の基準)」
- 厚生労働省「窓口負担2割の対象となるかどうかの主な判定の流れ」
- 総務省「個人住民税における金融所得課税について」
和田 直子


