

医療費がかさんだ年は、医療費控除で確定申告をしようと考える人も多いでしょう。
その際、特定口座(源泉徴収あり)の売却益や配当も一緒に申告すると、画面上の還付金が数万円増えることがあります。
しかし、申告に含めた所得は、翌年度の住民税や社会保険料などの判定にも使われます。
目先の還付金だけで判断すると、翌年度の負担増のほうが大きくなる可能性もあるのです。
この記事では、国税庁や自治体、厚生労働省の資料をもとに、特定口座の所得を申告に含めたときに影響が出る4つの項目を整理します。
あわせて、令和5年分から「所得税は申告して、住民税だけ申告不要にする」という選択ができなくなった点も確認していきましょう。
1. 特定口座(源泉徴収あり)は、確定申告で「申告しない」を選べる
まずは、特定口座(源泉徴収あり)の税金の仕組みと、確定申告での扱いを確認します。
1.1 売却益は源泉徴収で課税が完結している
国税庁によると、特定口座(源泉徴収あり)では、譲渡益に対して所得税及び復興特別所得税が15.315%、住民税が5%の税率で、証券会社が源泉徴収します。
合計では、譲渡益の約20.315%が差し引かれる計算です。
この口座の譲渡所得は、確定申告で申告しなくてもよい扱いを選べます。
1.2 申告するかどうかは口座ごとに選べる
国税庁は、源泉徴収口座の譲渡所得について、申告するか申告不要とするかを、口座ごとに選択できると案内しています。
医療費控除のために確定申告をする場合でも、特定口座の所得を必ず申告に含めなければならないわけではありません。
また、確定申告書を提出したあとは、申告に含めなかった口座を後から追加したり、含めた口座を取りやめたりすることは、原則としてできないとされています。
2. 「還付金が増えた!」と感じる仕組み
特定口座の所得を申告に含めると、還付金が増えたように見えるのには理由があります。
2.1 年金から税金が引かれていない人は、医療費控除だけでは戻らない
医療費控除は、払いすぎた所得税を取り戻すための仕組みです。
年金から所得税が源泉徴収されていない人は、医療費控除だけでは、所得税の還付がありません。
2.2 特定口座の所得を含めると、源泉徴収された所得税が戻ることがある
一方、特定口座の売却益を申告に含めると、所得控除を差し引いた課税所得が0円になる場合、源泉徴収された所得税が戻ってくることがあります。
たとえば、売却益が20万円なら、源泉徴収された所得税は3万630円です。
申告後に、この3万630円が還付される計算になるため、申告したほうが得に見えます。
ただし、申告した所得は、翌年度の住民税や保険料の計算にも使われます。
次の章では、令和5年分からの制度の変更点と、翌年度に増える可能性がある4つの負担を、仮のケースで確認します。
3. 令和5年分から、「住民税だけ申告不要」は選べなくなった
以前は、所得税と住民税で、異なる課税方式を選べる仕組みがありました。
3.1 以前は所得税と住民税で別々に選べた
川崎市によると、令和4年分以前(住民税は令和5年度以前)は、上場株式等の配当所得や譲渡所得について、住民税で所得税と異なる課税方式を選ぶことができました。
たとえば、所得税では確定申告をして、住民税では申告不要を選ぶことで、住民税や保険料への影響を抑える方法がありました。
3.2 いまは所得税と住民税が同じ方式になる
令和5年分(住民税は令和6年度)以降は、所得税と住民税で異なる課税方式を選べなくなりました。
東京都北区によると、所得税で申告した所得は、住民税でも合計所得金額などに算入されます。
そのため、所得税の確定申告に特定口座の所得を含めると、住民税や保険料にも反映されます。
4. 翌年度に影響が出る4つの項目
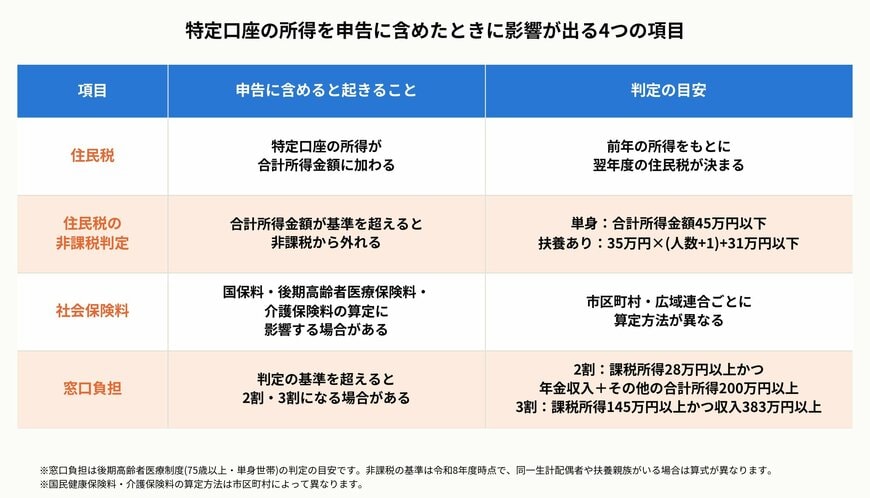
特定口座の所得を申告に含めると、翌年度に次の4つの項目に影響が出る場合があります。
特定口座の所得を申告に含めたときに影響が出る4つの項目1/2
出所:東京都北区「令和6年度より上場株式等の配当所得等及び譲渡所得等について所得税と異なる課税方式を選択することが出来なくなりました」、東京都大田区「住民税が課税されない方(非課税の基準)」、厚生労働省「窓口負担2割の対象となるかどうかの主な判定の流れ」をもとにLIMO編集部作成
4.1 住民税が増える
申告した特定口座の所得は、住民税の所得にも加わります。
前年の所得をもとに翌年度の住民税が決まるため、申告した年の翌年に、住民税の通知として反映されます。
4.2 住民税の非課税から外れる
住民税は、前年の合計所得金額が一定の基準以下なら非課税です。
大田区によると、単身世帯の基準は合計所得金額45万円以下で、同一生計配偶者や扶養親族がいる場合は「35万円×(同一生計配偶者+扶養親族数+1)+31万円」以下です。
申告によって合計所得金額が基準を超えると、非課税から外れ、非課税であることを要件にしている制度の対象外になる場合があります。
4.3 国保料・後期高齢者医療保険料・介護保険料に影響する
川崎市によると、確定申告をした場合は、総所得金額等に計上されるため、国民健康保険料の算定対象になります。
申告不要とした場合は、算定対象になりません。
東京都北区も、上場株式等の所得を含めて申告すると、国民健康保険料、後期高齢者医療保険料、介護保険料にも影響が出る場合があると案内しています。
ただし、保険料の計算方法は市区町村や広域連合によって異なるため、金額は一律には示せません。
4.4 医療費の窓口負担が増える場合がある
厚生労働省によると、後期高齢者医療制度の窓口負担が2割になるのは、課税所得が28万円以上で、年金収入とその他の合計所得金額が一定額以上の場合です。
単身世帯の場合の目安は、年金収入とその他の合計所得金額が200万円以上です。
課税所得が145万円以上で、収入が383万円以上(単身世帯の場合)なら、3割になります。
申告した所得によって、これらの判定が上がる場合には、窓口負担が増えることもあります。


