3. 二人以上の世帯と単身世帯の年間収入はいくらか
同じ調査で世帯の形ごとにみると、二人以上の世帯の2024年の年間収入は740.3万円、単身世帯は371.2万円でした。2019年はそれぞれ677.3万円、341.7万円です。
総世帯に占める割合は、二人以上の世帯が60.3%、単身世帯が39.7%でした。2019年は二人以上の世帯が64.6%、単身世帯が35.4%で、単身世帯の割合が高くなっています。2019年から2024年の5年間で、二人以上の世帯の年間収入は63.0万円、単身世帯は29.5万円増えました。
総世帯の平均は、二人以上の世帯と単身世帯をあわせた数字です。単身世帯の割合が変わると、総世帯の平均も動きます。
ご自身の世帯と比べるときは、総世帯の平均ではなく、二人以上の世帯か単身世帯か、同じ形の世帯の数字と並べると、目安として使いやすくなります。
4. 【金融資産】平均と中央値で見る世帯の金融資産
総世帯の1世帯当たりの金融資産残高(2024年10月末日現在)は1527.2万円でした。2019年10月末日現在と比べると19.3%、247.5万円の増加です。この平均には、金融資産を保有していない世帯も含まれています。
一方で、金融資産残高の階級別に世帯の分布をみると、150万円未満が25.7%、150万円以上300万円未満が9.1%、300万円以上450万円未満が8.2%などとなっています。このように金額ごとに見ることで本来のすがたがわかります。
金融資産を保有している世帯の中央値は728万円でした。中央値は、金融資産残高が0の世帯を除いて少ない順に並べたときに、ちょうど中央に位置する世帯の金額です。参考値として示されている、残高が0の世帯を含めた中央値は600万円でした。
平均は一部の大きな金額に引っぱられやすいため、全体の真ん中の姿をつかむには中央値もあわせて見ることが大切です。金融資産の金額は、年代や世帯の形、これまでの暮らし方によって大きく異なります。
5. 【資産の中身】預貯金・有価証券はどう変わった?年代別の金融資産
金融資産残高の内訳を2024年と2019年で比べると、預貯金は814.2万円から918.8万円に、生命保険などは243.0万円から244.1万円に、有価証券は204.5万円から347.8万円になりました。調査では、有価証券が最も増加しており(143.3万円の増加)、2024年では金融資産残高の2割以上を占めているとしています。
金融資産残高の内訳(総世帯・2024年と2019年)2/2
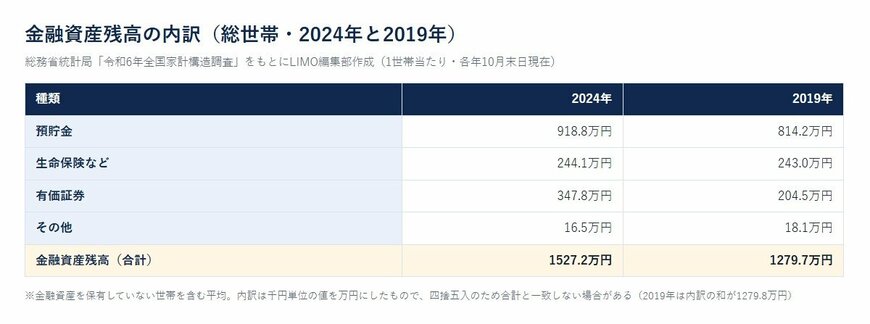
出所:総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の要約」をもとにLIMO編集部作成
世帯主の年齢階級別にみると、金融資産残高は60歳代の世帯が2336.5万円と最も多くなっています。調査によると、金融資産残高は30歳未満から60歳代にかけて年代とともに多くなり、70歳代と80歳以上では少なくなっています。2019年と比べると全ての年齢階級で増加しており、30歳未満は62.1%の増加でした。
中身の構成も年代によって異なります。調査によると、構成割合が最も高い年齢階級は、預貯金が80歳以上、生命保険などと株式が50歳代、投資信託が30歳未満でした。2019年と比べると、有価証券の割合は全ての年齢階級で上がり、預貯金と生命保険などの割合は全ての年齢階級で下がっています。
これから先の家計を考えるときは、ご自身の世帯の資産を、預貯金・保険・有価証券などの種類ごとに書き出してみると、年代ごとの全国の構成と並べて見ることができます。どの種類のお金を、いつ・何に使う予定なのかを整理しておくと、家計の計画も立てやすくなるでしょう。
6. まとめにかえて
5年に1度の全国家計構造調査によると、2024年の総世帯の年間収入は平均593.7万円で、2019年より6.3%増えました。世帯主の年代別では50歳代が778.7万円で最も多く、二人以上の世帯は740.3万円、単身世帯は371.2万円です。
なお、金融資産残高の平均は1527.2万円ですが、金融資産を保有している世帯の中央値は728万円で、分布は少ない階級に偏っています。平均と中央値の違いを知っておくと、全国の数字との距離をつかみやすくなります。
まずは、源泉徴収票や年金の振込通知書で1年分の収入を確かめ、預貯金や保険、有価証券などの残高を書き出してみてはいかがでしょうか。同じ年代・同じ世帯の形の数字と並べることで、これからの家計の見通しを考える手がかりになります。
7. 編集部よりコメント
全国の数字は、自分の家計がどの位置にあるかを知るための目安です。収入と支出、資産の中身を自分で把握し、この先の使い道を考えておくことも大切です。年に一度、同じ時期に家計の数字を書き出す習慣をつけると、変化にも気づきやすくなります。全国の平均や中央値は、これから先の家計の計画を立てるときの出発点として使うと、前向きに向き合いやすくなるのではないでしょうか。
参考資料
宮野 茉莉子