
「新築の固定資産税は3年間半額になる」という話は、家づくりを考え始めた人なら一度は耳にしたことがあるかもしれません。ただ、この減額の適用期限は、もともと令和8年3月31日までの新築が対象でした。すでに期限を過ぎているのに、何が変わったのか気になっている人もいるでしょう。
財務省の令和8年度税制改正の大綱の概要によると、新築住宅の減額措置は、床面積の要件を緩和し、災害ハザードエリアの立地要件を見直したうえで、適用期限が5年延長されました。つまり、延長されただけでなく、条件の中身も変わっています。
本記事では、東京都主税局、国土交通省、名古屋市、横浜市などの公式情報をもとに、新築住宅の減額の基本、令和8年度改正で変わった点、長期優良住宅との違い、申告が必要になる場面、二世帯住宅や店舗併用住宅の判定までを整理します。なお、制度の運用は自治体ごとに異なる場合があるため、実際の適用は、お住まいの市区町村の税務担当窓口に確認してください。
1. 新築住宅の固定資産税は「建てた翌年度から3年間、半額」が基本
東京都主税局によると、新築住宅には固定資産税の減額があります。居住部分の床面積で1戸あたり120平方メートル相当分までを限度に、その部分の税額が2分の1になります。
減額が続く期間は、一般の住宅で3年度分、3階建て以上の耐火・準耐火建築物で5年度分です。耐火・準耐火建築物とは、鉄筋コンクリート造などの燃えにくい構造の建物を指します。
東京都主税局のページでは、新築した家屋は、新たに課税される年度、つまり新築した年の翌年度から課税されるとしています。固定資産税の賦課期日は毎年1月1日で、その日に固定資産課税台帳に所有者として登録されている人が納税義務者です。
「いつから減額が始まるか」に迷う人は多いですが、減額は課税が始まる年度から数えます。新築した年に課税されないため、建てた年は減額の対象年度に含まれません。実際の課税開始の時期は、自治体の家屋調査の時期によっても前後する場合があるため、市区町村に確認してください。
減額されるのは家屋の税額です。敷地となる土地の税額は、別の住宅用地の特例で決まります。東京都主税局のページでは、小規模住宅用地は固定資産税が価格の6分の1、一般住宅用地は3分の1と、新築の減額とは別の項目として案内されています。固定資産税を下げる方法の全体像は、固定資産税を安くする方法はある?支払い方法の工夫と「相続土地国家帰属制度」を解説も参考になります。
2. 令和8年度の改正で変わったこと:床面積・期限・立地の3点
国土交通省と名古屋市、横浜市の案内を確認すると、令和8年度の改正で変わった点は大きく3つあります。1つ目は、減額の対象になる居住部分の床面積の要件です。
従前は、令和8年3月31日までに新築された住宅が対象で、居住部分の床面積は50平方メートル以上280平方メートル以下でした。令和13年3月31日までに新築された住宅では、これが40平方メートル以上240平方メートル以下になります。下限は10平方メートル下がり、上限は40平方メートル下がったことになります。
2つ目は、適用期限です。財務省の大綱の概要は「適用期限を5年延長する」と記しています。具体的な日付は、国土交通省、横浜市、福岡市のページで、令和13年3月31日までに新築された住宅と確認できました。
3つ目は、立地の要件です。国土交通省のページには、令和11年4月1日以降に新築された住宅は、特定の区域内に新築されたものが対象外になる、という趣旨の記載があります。どの区域が対象外になるのかという詳細は、今回確認した公式ページでは分かりませんでした。
2.1 【新築住宅の固定資産税の減額:令和8年度改正の前と後】
前提条件:国土交通省・名古屋市・横浜市の案内(2026年9月30日時点で確認)。居住部分の床面積の要件は、居住部分の面積についての基準1/2
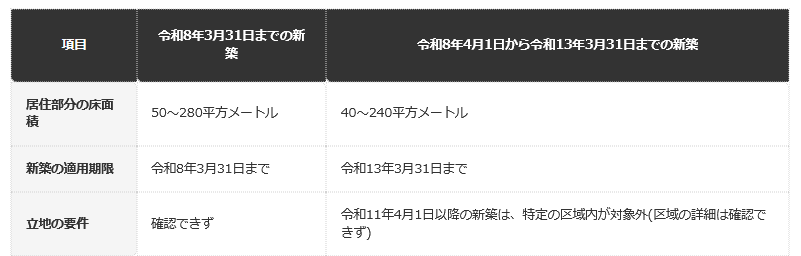
出所:国土交通省「新築住宅に係る税額の減額措置」、名古屋市「新築住宅の減額」を基にLIMO編集部作成
- 居住部分の床面積:令和8年3月31日までの新築は50〜280平方メートル、令和13年3月31日までの新築は40〜240平方メートルです
- 新築の適用期限:令和8年3月31日までだったものが、令和13年3月31日までに延長されました
- 立地の要件:令和11年4月1日以降の新築は、特定の区域内が対象外になります。区域の詳細は今回の公式ページでは確認できませんでした
この表から言えるのは、「期限が延びたので、これまでと同じ条件で受けられる」とは限らないという点です。小さめの住宅は対象に入りやすくなった一方、大きめの住宅は対象から外れる可能性があります。
床面積の要件は、住宅全体ではなく居住部分の床面積で見ます。改正前後のどちらの基準が使われるかは、新築された日で決まります。計画中の住宅が基準を満たすかどうかは、設計の段階で市区町村に確認しておくと安心です。
3. 【編集者の視点】
制度の延長と、条件の変更は、別の話です。今回は、期限が5年延びたことで安心しやすい一方、対象の床面積の範囲が変わり、立地の要件も加わります。「延長されたから同じ」という思い込みが、いちばん見落としやすい部分です。
ここでは、新築された日、居住部分の床面積、立地の3つを、順番に確認するのが現実的です。判断に迷うときは、家屋調査を行う市区町村の税務担当窓口に聞くのが確実です。
4. 令和8年3月31日と4月1日の境目:どちらの基準が使われるか
改正の前後で条件が変わると、次に気になるのは「自分の住宅はどちらの基準で見られるのか」という点です。大阪市の案内によると、令和8年3月31日以前に新築された住宅は従前の基準、令和8年4月1日以後に新築された住宅は新しい基準が使われます。
判断の材料は、契約の日や着工の日ではなく、新築された日です。工事が長引いて完成が4月1日以降にずれ込んだ場合は、新しい基準の床面積の要件で見られることになります。
たとえば、居住部分の床面積が45平方メートルの住宅は、従前の基準では下限の50平方メートルに届かず、対象外でした。新しい基準の下限は40平方メートルなので、令和8年4月1日以後に新築された住宅であれば、この要件を満たすことになります。
逆に、居住部分が250平方メートルの住宅は、従前の上限の280平方メートル以内でしたが、新しい基準の上限の240平方メートルを超えます。建築の時期によって、対象になるかどうかが逆転しうるということです。
なお、ここで挙げた床面積は、基準を説明するための例です。実際に居住部分としてどの部分が数えられるかは、家屋調査で市区町村が判断します。設計の段階で、図面をもとに窓口へ相談しておくと、認識のずれを防げます。
5. 期間は一般で3年度分、長期優良住宅なら5年度分。3階建て以上の耐火建築物はさらに2年長い
減額の期間は、住宅の種類で変わります。東京都主税局と国土交通省の案内によると、一般の住宅は3年度分、3階建て以上の耐火・準耐火建築物は5年度分です。
認定長期優良住宅の場合は、期間が延びます。一般の住宅で5年度分、3階建て以上の耐火・準耐火建築物で7年度分です。国土交通省は、マンションなどの場合は7年間としています。
認定長期優良住宅とは、長期にわたって良好な状態で使えるよう、構造や設備などが一定の基準を満たしていると認定された住宅です。減額の期間を延ばすには、この認定を受けたうえで、後述する申告が必要になります。
5.1 【新築住宅の固定資産税が2分の1になる期間】
前提条件:東京都主税局・国土交通省の案内(2026年9月30日時点で確認)。居住部分で1戸あたり120平方メートル相当分までが限度2/2
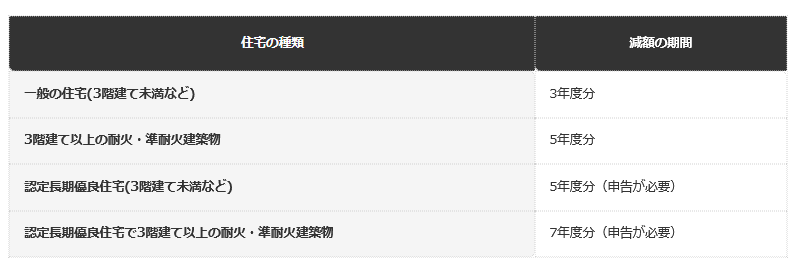
出所:東京都主税局「固定資産税・都市計画税(土地・家屋)」、国土交通省「新築住宅に係る税額の減額措置」を基にLIMO編集部作成
- 一般の住宅(3階建て未満など):3年度分です
- 3階建て以上の耐火・準耐火建築物:5年度分です
- 認定長期優良住宅(3階建て未満など):5年度分です。申告が必要です
- 認定長期優良住宅で3階建て以上の耐火・準耐火建築物:7年度分です。申告が必要です
期間が終わる次の年度からは、減額のない通常の税額になります。家屋部分の税額が、理屈のうえでは減額前の水準に戻ることになりますが、実際の税額は、家屋の評価額の見直しなどでも変わります。
「税額が2倍になる」と言われることがありますが、今回確認した自治体の公式ページには、そのような記述は見つかりませんでした。東京都主税局は、減額が終わる際に再度の家屋調査は行わない旨を案内しているだけです。支払額の見通しは、市区町村の課税課で、試算を出してもらうのが確実です。
6. 申告は「通常の新築は不要」。長期優良住宅と高断熱住宅は必要
横浜市の案内によると、通常の新築住宅の減額は、申告が不要です。区役所の家屋担当が、各種資料や家屋調査などで確認します。つまり、減額は基本的に自動で適用されます。
一方、認定長期優良住宅と高断熱住宅の場合は、申告が必要です。名古屋市と大阪市の案内では、申告の期限は、新たに固定資産税が課される年度の初日の属する年の1月31日までです。新築した年の翌年の1月31日が、目安の期限になります。
申告書には、認定通知書の写しを添えます。土日祝日にあたる場合は、翌開庁日までとされています。大阪市の案内では、eLTAXで申告できるとされています。
マンションなどの場合は、管理組合の代表者が認定通知書の写しを提出すれば、申告書が不要になると、大阪市と横浜市が案内しています。個々の所有者が別々に手続きをするわけではない点に注意が必要です。
東京都で、通常の新築に申告が必要かどうかは、今回確認した公式ページで明記されていませんでした。自治体によって扱いが異なる可能性があるため、必ず建築した地域の市区町村に確認してください。
7. 二世帯住宅と店舗併用住宅は、居住部分の判定で条件が分かれる
二世帯住宅では、住戸の数え方が関わります。名古屋市の案内によると、各世帯に専用の出入口、台所、トイレ、風呂があり、構造上も利用上も独立していれば、世帯ごとに1戸と判定されます。
1戸として扱われるのか、2戸として扱われるのかで、減額の限度の考え方が変わってくる可能性があります。ご自身の間取りがどちらに当たるかは、市区町村の家屋担当に確認してください。
店舗や事務所と住まいを併用する住宅では、居住部分の割合が大切です。名古屋市、横浜市、大阪市の案内では、居住部分が1棟全体の2分の1以上であることが必要とされています。福岡市は、店舗部分や事務所部分は減額の対象にならないと案内しています。
つまり、店舗併用住宅は、住まいの部分だけが対象で、しかも住まいが建物の半分以上を占める場合に限られます。店舗が大きい建物は、減額を受けられない場合もあります。
建売住宅や中古住宅の扱いについては、今回確認した自治体の公式ページに記載が見つかりませんでした。購入を検討している場合は、新築として扱われるかどうかを、購入前に市区町村の税務担当窓口に確認しておくと安心です。
※本記事は、編集部が国土交通省・財務省・東京都主税局が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. 【編集者の視点】
新築の減額は、「自動で適用される」「3年間半額」という2つのフレーズで語られがちです。実際には、認定長期優良住宅は申告が必要で、二世帯や店舗併用では判定が分かれます。フレーズの裏にある例外を、事前に押さえておくことが大切です。
特に、これから建てる人は、令和8年度の改正で条件が変わった点を、設計の前に確認してください。空き家になった場合の固定資産税の扱いについては、空き家の固定資産税はいつから上がる?市区町村長の勧告を受けた時点で6分の1の住宅用地特例が外れるも参考になります。
本記事の内容は、新築住宅の固定資産税の減額を理解するための一般的な目安です。適用の可否や税額は、個別の事情に応じて、市区町村が判断します。実際の手続きは、建築した地域の市区町村の税務担当窓口に確認することをおすすめします。
9. 建てる前から申告まで:確認する順番
ここまでの内容を、時間の流れに沿って並べ直します。最初は、設計の段階です。居住部分の床面積が、新築された日に応じた基準の範囲に入っているかを、確認します。店舗や事務所を併用する場合は、居住部分が1棟の2分の1以上かどうかも、この時点で確認しておきたい点です。
次は、完成後です。通常の新築住宅は、区役所などの家屋担当が家屋調査などで確認するため、原則として申告は不要です。調査の日程は市区町村から連絡が来ることが多いため、連絡を受けたときに立ち会いなどが必要かどうかを尋ねておくと安心です。
翌年の1月1日は、賦課期日です。この日に固定資産課税台帳に所有者として登録されている人が、その年度の納税義務者になります。認定長期優良住宅や高断熱住宅の場合は、翌年の1月31日までに、認定通知書の写しを添えて申告します。
最後は、減額の期間が終わる年度の前後です。一般の住宅は課税開始から4年度目、3階建て以上の耐火・準耐火建築物は6年度目から、通常の税額になります。認定長期優良住宅では、それぞれ6年度目と8年度目が目安です。資金計画には、この時期を織り込んでおくとよいでしょう。
なお、手続きの名称や期限は自治体で細部が異なる場合があります。ここで挙げた時期は、東京都主税局、名古屋市、大阪市、横浜市の案内に基づく目安で、実際の期限は、お住まいの市区町村の案内で確認してください。
10. まとめ
新築住宅の固定資産税は、居住部分で1戸あたり120平方メートル相当分までの税額が、2分の1になります。期間は、一般の住宅で3年度分、3階建て以上の耐火・準耐火建築物で5年度分です。認定長期優良住宅は、それぞれ5年度分と7年度分になります。
令和8年度の改正で、適用期限は令和13年3月31日までに5年延長されました。あわせて、居住部分の床面積の要件は、従前の50〜280平方メートルから、40〜240平方メートルに変わっています。令和11年4月1日以降は、立地の要件も加わります。
通常の新築は申告が不要ですが、認定長期優良住宅と高断熱住宅は申告が必要です。二世帯住宅や店舗併用住宅は、独立性や居住部分の割合で判定が分かれます。実際の適用は、市区町村の税務担当窓口に確認してください。
11. よくある質問
11.1 Q. 新築の固定資産税は、いつから課税されますか?
東京都主税局によると、新築した家屋は、新たに課税される年度、つまり新築した年の翌年度から課税されます。賦課期日は毎年1月1日です。
11.2 Q. 減額はどのくらいの範囲まで受けられますか?
居住部分の床面積で、1戸あたり120平方メートル相当分までが限度です。その部分の固定資産税額が、2分の1になります。
11.3 Q. 減額が続く期間は、何年ですか?
一般の住宅は3年度分、3階建て以上の耐火・準耐火建築物は5年度分です。認定長期優良住宅は、それぞれ5年度分と7年度分になります。
11.4 Q. 令和8年度の改正では、何が変わりましたか?
適用期限が5年延長され、令和13年3月31日までに新築された住宅が対象になりました。居住部分の床面積の要件は、50〜280平方メートルから40〜240平方メートルに変わっています。
11.5 Q. 減額を受けるために、申告は必要ですか?
通常の新築住宅は、横浜市の案内では申告が不要です。認定長期優良住宅と高断熱住宅は、申告が必要です。自治体によって扱いが異なる可能性があるため、市区町村に確認してください。
11.6 Q. 長期優良住宅の申告の期限は、いつですか?
名古屋市と大阪市の案内では、新たに固定資産税が課される年度の初日の属する年の1月31日までです。新築した年の翌年の1月31日が目安で、認定通知書の写しを添えます。
11.7 Q. 店舗併用住宅でも、減額は受けられますか?
居住部分が1棟全体の2分の1以上であることが必要とされています。福岡市は、店舗部分や事務所部分は対象にならないと案内しています。
11.8 Q. 建売住宅や中古住宅は、対象になりますか?
今回確認した自治体の公式ページには、記載が見つかりませんでした。購入前に、市区町村の税務担当窓口に確認してください。
参考資料
- 東京都主税局「固定資産税・都市計画税(土地・家屋)」
- 国土交通省「新築住宅に係る税額の減額措置」
- 財務省「令和8年度税制改正の大綱の概要」
- 名古屋市「新築住宅の減額」
- 名古屋市「認定長期優良住宅に対する減額」
- 横浜市「新築住宅に対する固定資産税の減額」
- 大阪市「認定長期優良住宅に対する固定資産税の減額」
- 福岡市「新築住宅に対する固定資産税の減額」
齊藤 慧