
贈与税は、1年間にもらった財産の合計が110万円を超えたときから、かかります。2026年に受けた贈与(令和8年分)の申告は、2027年2月1日(月)から3月15日(月)です。年の瀬まで残りは約3か月で、年内に贈与を受ける予定の人は、今のうちに確認する時期です。
国税庁の手続案内によると、令和8年10月1日から、全国の税務署が総合窓口の受付時間を、原則として午前9時から午後3時までに統一しています。また、2027年1月からは、暦年課税の贈与が相続財産に加算される期間が、段階的に延び始めます。
「110万円」は、よく知られた数字です。ただ、誰から何人分をもらったか、どの税率で計算されるか、110万円以下でも相続のときに影響するのかまでは、あまり知られていません。
この記事では、国税庁の公表資料(2026年10月時点)をもとに、贈与税がかかる線の数え方、贈与額別の税額、110万円以下でも注意が必要な持ち戻し、贈与税がかからない場合を整理します。税額と持ち戻しは、編集部で数字に置き換えました。個別の判断は、税務署や税理士に確認してください。
1. 贈与税はいくらから:1年間にもらった財産の合計が110万円を超えたとき
国税庁のタックスアンサー(令和8年4月1日現在法令等)によると、暦年課税の贈与税は、その年の1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計額から、基礎控除額110万円を差し引いた残りにかかります。
つまり、1年間にもらった合計が110万円以下なら、贈与税はかかりません。申告も不要です。110万円を超えたときに、超えた部分に税率をかけて、贈与税額を計算します。
贈与税を納めるのは、財産をもらった人です。渡した人ではありません。申告と納税も、もらった人が、贈与を受けた年の翌年2月1日から3月15日までの間に行います。
「いくらから」の答えは、110万円を超えた1円からです。111万円をもらった場合は、基礎控除後の1万円に税率がかかります。「110万円を超えたら、全額に課税される」わけではありません。
2. 「110万円」はもらう人ごとの1年分:誰から何人分をもらっても合計する
110万円は、贈与する人ごとの金額ではありません。もらった人が、1年間にもらった財産の合計に対する基礎控除です。
たとえば、父から100万円、祖父から50万円をもらうと、合計は150万円です。110万円を超えるため、基礎控除を引いた40万円に、税率をかけます。1人あたり110万円ずつ、というわけではありません。
同じ人から2回以上もらった場合も、合算します。1月に60万円、7月に60万円をもらうと、合計は120万円です。1回ごとの金額が小さくても、年間の合計で判定します。
法人からもらった財産は、贈与税ではなく所得税の対象です。贈与税の110万円には、含まれません。会社などの法人からもらった財産は、税目が違う点に注意します。
相続時精算課税を選んだ場合も、110万円の基礎控除があります。選んだ贈与者から1年間にもらった財産の合計が110万円を超えるときに、申告が必要です。暦年課税とは、別々に判定します。
3. 編集部の試算:贈与額ごとの贈与税額、税率の差は410万円までない
国税庁の速算表に、贈与額を当てはめて、税額を計算します。税率には、一般税率と特例税率があります。特例税率は、贈与を受けた年の1月1日で18歳以上の人が、直系尊属(父母や祖父母)から受ける場合に使います。
基礎控除後の金額が200万円以下の部分は、どちらも税率10%です。200万円を超えて300万円以下の部分は、一般税率が15%(控除10万円)、特例税率は400万円以下まで15%(控除10万円)です。
どちらも同じ式になるため、基礎控除後300万円まで、つまり贈与額410万円までは、一般税率でも特例税率でも、税額が同じです。差が出るのは、410万円を超えてからです。
贈与額500万円で、基礎控除後は390万円です。一般税率は20%(控除25万円)で53万円、特例税率は15%(控除10万円)で48万5000円です。国税庁が示す計算例とも一致します。
3.1 【贈与額別の贈与税額:一般税率と特例税率の比較】
前提条件:暦年課税、1年間にもらった合計額。特例税率は18歳以上が直系尊属から受ける場合。国税庁No.4408の速算表に当てはめた編集部試算1/2
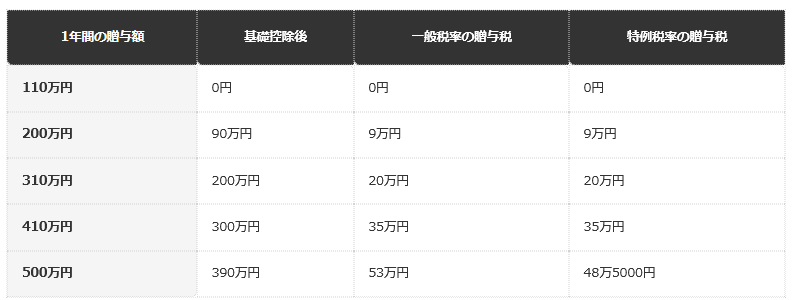
出所:国税庁「No.4408 贈与税の計算と税率(暦年課税)」を基にLIMO編集部試算
110万円から310万円まで
- 贈与額110万円:基礎控除後は0円で、一般税率も特例税率も贈与税は0円です。
- 贈与額200万円:基礎控除後は90万円で、一般税率も特例税率も9万円です。
- 贈与額310万円:基礎控除後は200万円で、一般税率も特例税率も20万円です。
410万円と500万円
- 贈与額410万円:基礎控除後は300万円で、一般税率も特例税率も35万円です。
- 贈与額500万円:基礎控除後は390万円で、一般税率は53万円、特例税率は48万5000円です。
この表は、1年間の合計額で見た、暦年課税の税額の目安です。ほかの贈与があるときや、特例を使うときは、別の計算になります。税率は、贈与を受けた人の年齢や、贈与した人との関係で決まります。迷った場合は、税務署に確認します。
4. 110万円以下でも注意が必要:相続のときに加算される贈与
「毎年110万円以内なら、贈与税も相続税も関係ない」と考えている人は、多いと思います。贈与税の申告は、たしかに不要です。ただ、相続税の計算では、別の扱いになります。
国税庁のNo.4161によると、相続や遺贈で財産を取得した人が、被相続人から加算対象期間内に暦年課税で贈与を受けた財産があるときは、その贈与時の価額を、相続税の課税価格に加算します。贈与税がかかったかどうかに関係なく、加算します。
したがって、基礎控除110万円以下の贈与財産も、加算の対象です。贈与税の申告が不要だった贈与も、相続のときに数え直されます。
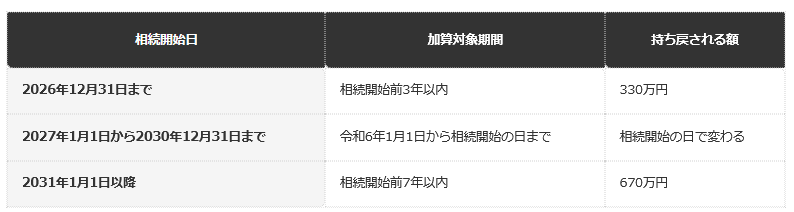
加算対象期間は、相続の開始日で変わります。2026年12月31日までは相続開始前3年以内、2027年1月1日から2030年12月31日までは2024年1月1日から相続開始の日まで、2031年1月1日以降は相続開始前7年以内です。
2027年1月2日以後の相続開始では、相続開始前3年超の期間に受けた贈与は、合計で100万円までは加算されません。この取り扱いを使って、毎年110万円ずつ贈与し続けた場合を、編集部で試算しました。
相続開始の前年以前、1年前から7年前まで、毎年110万円ずつ贈与していたとします。2026年12月31日までの相続は、3年以内の3回分で330万円が加算されます。2031年1月1日以降の相続は、3年以内の330万円に、3年超の4回分440万円から100万円を引いた340万円を加えて、670万円です。
4.1 【毎年110万円ずつ贈与した場合の、相続での持ち戻し額】
前提条件:相続開始の1年前から7年前まで、毎年110万円ずつ贈与。令和9年1月2日以後の相続開始で3年超の分は総額100万円まで加算されない取り扱いを反映した編集部試算2/2
出所:国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」を基にLIMO編集部試算
相続開始日ごとの加算対象期間
- 2026年12月31日まで:加算対象期間は相続開始前3年以内で、持ち戻される額は330万円です。
- 2027年1月1日から2030年12月31日まで:加算対象期間は令和6年1月1日から相続開始の日までで、持ち戻される額は相続開始の日で変わります。
- 2031年1月1日以降:加算対象期間は相続開始前7年以内で、持ち戻される額は670万円です。
この加算は、相続税の課税価格に足されるだけで、足された贈与について、すでに払った贈与税があれば、相続税から控除されます。持ち戻された額が、そのまま相続税になるわけではありません。相続税がかかるかどうかは、基礎控除との比較で決まります。
年末の贈与については、【生前贈与】12月31日ギリギリはNG?年末駆け込み贈与で失敗しないための5つのポイント!「税制改正」持ち戻し期間7年も解説が詳しいです。
5. 【編集者の視点】
毎年110万円の贈与は、申告が不要で、手間がかかりません。その手軽さが、「後で数え直されるかもしれない」という意識を弱めます。表のとおり、持ち戻しの対象期間が延びると、同じ贈与でも、相続のときに加算される額が変わります。
持ち戻しは、贈与をやめるべきだという意味ではありません。加算されるのは、相続税の課税価格に足される額で、基礎控除の範囲内なら、相続税はかからないこともあります。自分の家で、相続税がかかる可能性があるかを、先に確認してから、贈与の計画を立てます。
贈与の記録は、金額が小さくても残します。いつ、誰に、いくら渡したのかが分かる通帳の記録や、メモがあれば、相続のときに家族が数え直す手間が減ります。
6. 贈与税がかからない場合:生活費・教育費、香典、住宅取得等資金など
贈与税は、原則として、贈与を受けたすべての財産にかかります。ただし、国税庁のNo.4405では、財産の性質や贈与の目的からみて、贈与税がかからない財産を挙げています。110万円の基礎控除とは別の話です。
1つ目は、法人からの贈与で取得した財産です。贈与税ではなく、所得税がかかります。2つ目は、夫婦や親子、兄弟姉妹などの扶養義務者から、生活費や教育費に充てるために取得した財産で、通常必要と認められるものです。
ここでいう生活費は、日常生活に必要な費用で、治療費や養育費、子育てに関する費用も含みます。教育費は、学費や教材費、文具費です。ただし、生活費や教育費として必要な都度、直接これらに充てるものに限られます。
注意が必要なのは、名目が生活費や教育費でも、受け取ったお金を預金したり、株式や不動産の買入資金に充てたりした場合です。その場合は、贈与税がかかります。「仕送り」のつもりが、貯めると課税される場合があります。
個人から受ける香典、花輪代、年末年始の贈答、祝物、見舞いなどの金品で、社会通念上相当と認められるものも、贈与税がかかりません。直系尊属から贈与を受けた住宅取得等資金や、結婚・子育て資金のうち、一定の要件を満たして課税価格に入らなかったものも、対象です。
もう1つ、見落としやすいのが、相続があった年の贈与です。相続や遺贈で財産を取得した人が、相続があった年に、被相続人から受けた贈与は、贈与税ではなく、相続税の対象になります。逆に、相続財産を取得しなかった人が、同じ年に受けた贈与は、贈与税の対象です。
6.1 【贈与税がかからない主な場面と、注意点】
法人・生活費教育費・香典など
- 法人からもらった:贈与税はかかりません。贈与税ではなく所得税がかかります。
- 扶養義務者(親や兄弟姉妹など)から生活費・教育費をもらった:贈与税はかかりません。必要な都度、直接充てた分のみで、預金や株の買入資金にすると課税されます。
- 香典・お祝い・見舞いをもらった:贈与税はかかりません。社会通念上相当と認められる範囲です。
住宅取得等資金・相続があった年
- 直系尊属から住宅取得等資金をもらった:一定の要件を満たす分はかかりません。限度額までは非課税とする特例です。
- 相続があった年に被相続人から贈与を受けた:贈与税はかかりません。相続や遺贈で財産を取得した人は、相続税の対象です。
どの場面も、要件を満たすかどうかは、個別の事情で変わります。特に、住宅取得等資金や結婚・子育て資金の非課税は、申告が必要な場合があります。適用を考えるときは、税務署や税理士に確認してください。
7. 【編集者の視点】
贈与税がかからない場面の表は、「これならかからない」という安心のためだけに、使わないでほしいと思います。生活費や教育費は、必要な都度、直接充てたかどうかで決まります。名目と実際の使い道が、一致しているかが問われます。
家族の間では、「まとめて渡しておくから、足りない分は使って」という形が、自然に起こります。その場合でも、使われなかった分が貯金に回れば、贈与税の対象になる可能性があります。渡し方と、使い道の記録を、あわせて整えておくのが現実的です。
相続があった年の贈与のように、贈与税でなく相続税の対象になるものもあります。税目が変わると、基礎控除や税率も変わります。迷うときは、早めに税務署や税理士に相談してください。
8. 年内に贈与を受けたら:申告は2027年2月1日から3月15日、書類と窓口の注意
贈与があった年は、財産が実際に移った日で決まります。2026年12月31日までにもらった分は令和8年分で、2027年1月1日以降にもらった分は令和9年分です。年をまたぐ贈与では、どちらの年分に入るかで、110万円の判定が変わります。
令和8年分の申告期間は、2027年2月1日(月)から3月15日(月)です。2027年は、2月1日も3月15日も月曜日で、繰り下げはありません。令和7年分は、日曜日にあたったため、2026年3月16日までの受付でした。
申告書は、国税庁の確定申告書等作成コーナーで作成して、e-Taxで送信できます。書面で出す場合は、持参、郵送、税務署の時間外収受箱への投函が使えます。窓口に行く場合は、受付時間が午前9時から午後3時までである点に気をつけます。
特例税率で課税価格が300万円を超える場合は、受贈者の氏名、生年月日、贈与者の直系卑属に該当することを証する書類または受贈者が贈与者の直系卑属であることを証する書類などを添付します。取り寄せに時間がかかる場合があるため、年内に確認しておきます。
家族間の送金と贈与税の関係は、新NISAの家族間送金は贈与税が「バレる」って本当?1800万円を一括でもらうと贈与税「495万5000円」、相続でNISAの非課税が終わる仕組みも解説します 年110万円の非課税枠の使い方、生活費のつもりが課税される境界線、家族名義口座に潜む相続税調査のリスクまで実務目線で整理しますでも扱っています。
※本記事は、編集部が国税庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
9. 贈与税の払い方:納付は申告期限まで、延納と納付方法の決まり
申告をして税額が出たら、納めます。贈与税は、金銭で一度に納めるのが原則です。国税庁のNo.4429では、申告と納税を、翌年2月1日から3月15日までの間に行うと案内しています。
一度に納めるのが難しい場合は、延納の制度があります。要件は、申告による納付税額が10万円を超えていること、金銭で一度に納めることが難しい理由があること、担保を提供することです。延納できる期間は、5年以内です。
延納税額が100万円以下で、延納期間が3年以下の場合は、担保が不要です。延納をすると、利子税がかかります。申請は、納期限までに延納申請書を出して、許可を受けます。
納付の方法にも、条件があります。クレジットカード納付は、納付できる額が1000万円未満で、カードの決済可能額以下に限られます。スマホアプリ納付とコンビニ納付は、納付税額が30万円以下の場合の手続です。
この記事の表の例では、贈与額310万円でも、贈与税は20万円です。納付税額が30万円以下なら、スマホアプリ納付やコンビニ納付の対象です。延納や納付方法の条件は、金額が大きくなったときのために、頭に入れておきます。
10. まとめ
- 贈与税は、1年間にもらった財産の合計が110万円を超えたときに、超えた部分にかかります。110万円以下なら、贈与税はかからず、申告も不要です。
- 110万円は、贈与する人ごとではなく、もらう人ごとの1年分です。複数の人から受けた分は合計します。
- 一般税率と特例税率は、贈与額410万円までは同じ税額です。500万円では、一般税率が53万円、特例税率が48万5000円です。
- 110万円以下の贈与も、相続のときに加算される場合があります。2026年12月31日までの相続は3年以内、2031年1月1日以降は7年以内です。
- 令和8年分の申告は、2027年2月1日から3月15日までです。生活費・教育費など、贈与税がかからない場合の条件も確認します。
「いくらから」の答えは、110万円を超えた分からです。ただ、その数え方と、相続への影響まで確認すると、年内の動き方が見えてきます。まずは、ご自身の1年間の合計を数えてみてください。
贈与の判断や、特例の適用、申告の要否は、個別の事情で変わります。迷う場合は、税務署の相談窓口や税理士に相談してください。
11. よくある質問
11.1 Q. 贈与税は、いくらからかかりますか?
A. 暦年課税では、1年間にもらった財産の合計が110万円を超えたときから、超えた部分にかかります。110万円以下なら、贈与税はかからず、申告も不要です。
11.2 Q. 110万円は、贈与する人ごとですか、もらう人ごとですか?
A. もらう人ごとです。1年間に複数の人からもらった財産は、合計して110万円を超えるかを見ます。同じ人から2回以上もらった場合も、合算します。
11.3 Q. 親からもらう場合と、親以外からもらう場合で、税額は違いますか?
A. 税率が違います。贈与を受けた年の1月1日で18歳以上の人が、直系尊属から受ける場合は、特例税率です。それ以外は一般税率です。贈与額410万円までは、税額が同じです。
11.4 Q. 110万円以下の贈与は、相続税に関係しませんか?
A. 関係する場合があります。加算対象期間内の贈与は、贈与税がかかったかどうかに関係なく、相続税の課税価格に加算されます。110万円以下の贈与も含まれます。
11.5 Q. 生活費や教育費をもらった場合は、贈与税がかかりますか?
A. 通常必要と認められる範囲で、必要な都度、直接生活費や教育費に充てた分は、かかりません。預金したり、株式や不動産の買入資金に充てたりした場合は、かかります。
11.6 Q. 贈与税の申告は、いつまでにしますか?
A. 贈与を受けた年の翌年2月1日から3月15日までです。令和8年分は、2027年2月1日(月)から3月15日(月)です。提出期限が休日にあたる場合は、その翌日になります。
11.7 Q. 相続があった年に、被相続人から受けた贈与は、どうなりますか?
A. 相続や遺贈で財産を取得した人が、相続があった年に被相続人から受けた贈与は、贈与税ではなく、相続税の対象になります。個別の扱いは、税務署に確認してください。
11.8 Q. 特例税率を使うときに、必要な書類はありますか?
A. 特例税率で、基礎控除後の課税価格が300万円を超える場合は、受贈者の氏名、生年月日、贈与者の直系卑属に該当することを証する書類または受贈者が贈与者の直系卑属であることを証する書類などを、申告書に添付します。
11.9 Q. 贈与額が111万円のときは、全額に贈与税がかかりますか?
A. かかりません。基礎控除110万円を引いた1万円に、税率をかけて計算します。110万円を超えた部分だけが、課税の対象です。ほかの贈与がある年は、合計して判定します。
11.10 Q. 相続時精算課税を選んだ場合も、110万円の基礎控除はありますか?
A. あります。選んだ贈与者から1年間にもらった財産の合計が110万円を超えるときに、申告が必要です。暦年課税とは別に判定します。
参考資料
- 国税庁「No.4402 贈与税がかかる場合」(令和8年4月1日現在法令等)
- 国税庁「No.4408 贈与税の計算と税率(暦年課税)」(令和8年4月1日現在法令等)
- 国税庁「No.4405 贈与税がかからない場合」(令和8年4月1日現在法令等)
- 国税庁「No.4429 贈与税の申告と納税」(令和8年4月1日現在法令等)
- 国税庁「No.4161 贈与財産の加算と税額控除(暦年課税)」(令和8年4月1日現在法令等)
- 国税庁「No.4103 相続時精算課税の選択」(令和8年4月1日現在法令等)
- 国税庁「B1-1 贈与税の申告手続」
- 国税庁「【贈与税の申告等】」Q&A(令和7年分)
齊藤 慧