

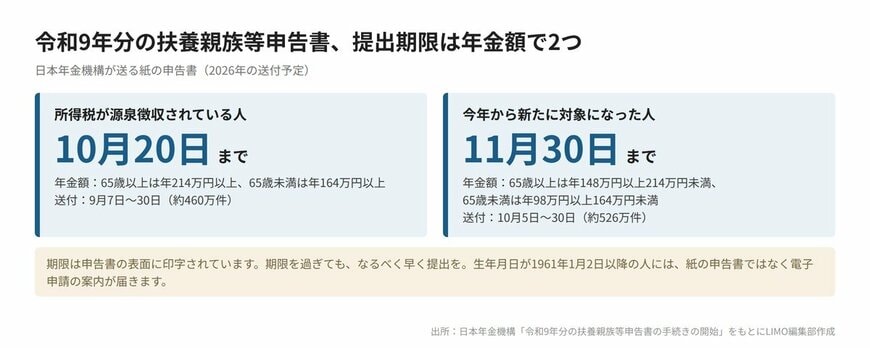
年金を受け取っている人に日本年金機構から届く「扶養親族等申告書」。年金から所得税が源泉徴収されている人の提出期限は、2026年10月20日です。
日本年金機構が2026年9月3日に公表した「令和9年分の扶養親族等申告書の手続きの開始」によると、この期限の紙の申告書は約460万件送られています。今年は所得税が引かれていない人にも、別に約526万件の申告書が届き始めました。
提出し忘れると、配偶者控除などが反映されず、年金から引かれる税金が増える場合があります。本記事では、10月20日が期限となる人の目安と、出し忘れたときに起きること、期限を過ぎた場合の対応を整理します。
1. そもそも「扶養親族等申告書」とは?出さないと何が変わる?
「公的年金等の受給者の扶養親族等申告書」は、老齢年金から差し引かれる税金に、配偶者控除や扶養控除などを反映させるための書類です。障害年金や遺族年金は非課税のため、対象は老齢または退職を理由とする年金に限られます。
老齢年金は税法上の「雑所得」にあたり、一定額以上を受け取る人は年金の支払い時に所得税などが源泉徴収されています。申告書を出すと、個人的な事情や家族構成に応じた控除が、毎回の天引き額に反映されます。
提出しなかった場合でも、本人の基礎的な控除は受けられる点は押さえておきましょう。日本年金機構の案内では、提出しない人も所得税の税率は5.105%とされています。差が出るのは、配偶者控除や扶養控除、障害者控除、寡婦・ひとり親控除といった、本人や家族の状況に応じた控除が反映されるかどうかです。
2. 10月20日が期限なのはどんな人?所得税が引かれている年金額の目安
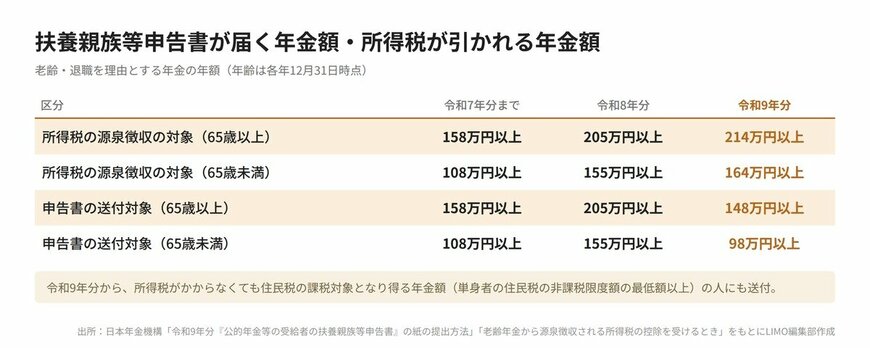
10月20日が提出期限となるのは、年金から所得税が源泉徴収されている人です。令和9年分で源泉徴収の対象となる年金額は、65歳以上で年214万円以上、65歳未満で年164万円以上です。基礎控除の引き上げに伴い、令和7年分までの158万円(65歳未満は108万円)から段階的に引き上げられてきました。
同リリースによると、紙の申告書は年金額に応じて2つのグループに分けて発送されています。所得税の源泉徴収対象となる人(約460万件)には9月7日から30日にかけて送られ、提出期限は10月20日です。
期限は申告書の表面にも印字されています。手元の封筒を開けて、まず提出期限を確認しておきましょう。
2.1 今年初めて届いた人の期限は11月30日。所得税ゼロでも提出が必要?
扶養親族等申告書が届く年金額・所得税が引かれる年金額2/4
出所:日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」、日本年金機構「老齢年金から源泉徴収される所得税の控除を受けるとき」をもとにLIMO編集部作成
一方で今年は、令和8年度税制改正によって、申告書の提出対象が住民税の課税対象となり得る人にまで広げられました。これまで申告書が届くのは、年金から所得税が源泉徴収される人に限られていたため、今年初めて封筒を受け取った人も多いはずです。
年金額が源泉徴収の基準に届かなくても、住んでいる市区町村の「単身者の住民税の非課税限度額」以上であれば、申告書の提出が求められます。非課税限度額は市区町村ごとに1級地から3級地に分かれ、65歳以上は年148万円から155万円、65歳未満は年98万円から105万円の幅があります。
日本年金機構は個々の自治体の限度額を把握するのが難しいとして、65歳以上は年148万円以上、65歳未満は年98万円以上の人に一律で案内を送っています。
今回新たに対象となった、65歳以上で年148万円以上214万円未満(65歳未満は98万円以上164万円未満)の人(約526万件)には、10月5日から30日にかけて届きます。こちらの提出期限は11月30日とされています。
なお、生年月日が1961年(昭和36年)1月2日以降の人には紙の申告書は同封されず、スマートフォンなどで手続きする電子申請の案内が届きます。期限までに電子申請がなかった人には、11月以降に改めて紙の申告書が送られる予定です。
- 令和7年分まで:65歳以上は年158万円以上、65歳未満は年108万円以上(源泉徴収の対象=申告書の送付対象)
- 令和8年分:65歳以上は年205万円以上、65歳未満は年155万円以上(同上)
- 令和9年分:源泉徴収の対象は65歳以上で年214万円以上、65歳未満で年164万円以上。申告書の送付対象は65歳以上で年148万円以上、65歳未満で年98万円以上

今回の改正で戸惑いやすいのは、「届いたから必ず出さなければ」と「税金が引かれていないから関係ない」という、正反対の2つの思い込みではないでしょうか。
申告書が届いても、本人が障害者や寡婦・ひとり親に当たらず、控除の対象となる配偶者や親族もいなければ、提出は不要とされています。
封筒が届いたことは、提出が必要かどうかを確認してほしいという合図だと受け止めるとよいでしょう。
反対に、所得税が引かれていない人でも、住民税がかかる水準の年金を受け取っていて、控除の対象となる家族がいれば提出が必要です。判断の分かれ目は「年金額」と「本人と家族の状況」の2点だと言い換えられます。
同封の「大切なお知らせ」には、提出の要否を順にたどれる図が載っています。まずはこの図を家族と一緒に確認してみてください。親の書類を子世代が見る場合は、配偶者の年金額や同居家族の収入をあらかじめ聞いておくと、記入がスムーズに進むでしょう。
3. 期限までに提出し忘れるとどうなる?押さえておきたい3つの影響
期限までに申告書を出さなかった場合に起こり得る影響は、主に次の3つです。
3.1 影響1:所得税が多く引かれる。配偶者がいると年いくら違う?
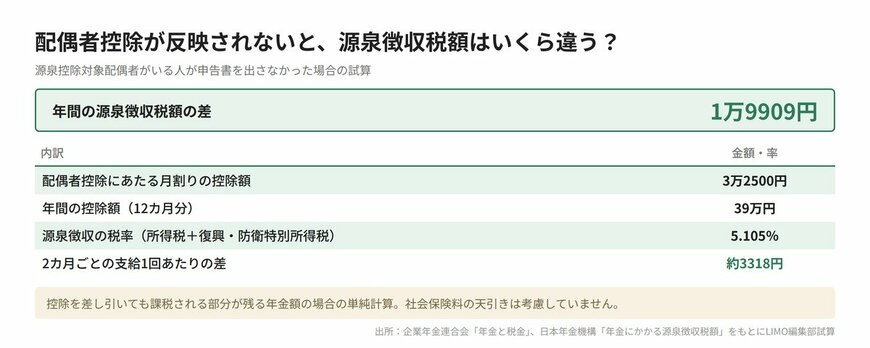
年金から源泉徴収される税額は、年金の支払額から月割りの控除額を差し引き、残った額に税率5.105%を掛けて計算されます。配偶者控除にあたる月割りの控除額は、源泉控除対象配偶者がいる場合で月3万2500円です。
たとえば、控除を差し引いても課税される部分が残る程度の年金を受け取っている人の場合、月3万2500円の12カ月分は年39万円になります。これに5.105%を掛けると、年1万9909円、2カ月ごとの支給1回あたりでは約3318円の差が生じる計算です。社会保険料の天引きなどを考慮しない単純計算のため、実際の差額は年金額によって変わります。
令和9年2月以降に支払われる年金からは、新たに創設された防衛特別所得税もあわせて源泉徴収されます。ただし、同時に源泉徴収される復興特別所得税の割合が所得税額の1.1%相当とされるため、合計の税率は5.105%のまま変わりません。
引かれすぎた税金は、確定申告をすれば取り戻せます。とはいえ手間がかかるうえ、還付を受けるまでは毎回の手取りが少ない状態が続いてしまいます。
3.2 影響2:所得税ゼロの人も、住民税の控除が漏れるおそれ
今回新たに対象となった人は、年金から所得税が引かれていないため「自分には関係ない」と考えがちです。しかし日本年金機構は、この申告書を住民税の配偶者控除などを受ける際にも必要な書類だと説明しています。
扶養している家族の人数は、住民税が非課税となる基準額の計算にも関わります。住民税の課税・非課税の区分は介護保険料などの負担段階の判定に使われる場合もあり、影響が税金以外に及ぶことも考えられます。詳しくは、住んでいる市区町村の税務担当窓口に確認すると確実です。
3.3 影響3:前年に出していても、今年分を出さなければ控除は反映されない
控除を受けるには、家族構成に変化がなくても毎年提出しなければなりません。前年に提出した人向けの継続用の申告書には、前年の申告内容があらかじめ印字されています。変更がなければ「変更なし」の欄に丸を付け、提出年月日と氏名、電話番号を書けば足ります。押印は不要です。
3.4 10月20日を過ぎてしまったら?封筒をなくしたときの対処法
日本年金機構は、期限に間に合わない場合でも、なるべく早く提出するよう呼びかけています。10月20日までに提出がなかった人には、11月に別途案内のハガキが送られる予定です。
封筒をなくした場合は、日本年金機構のホームページから様式を印刷して提出できます。マイナポータルと「ねんきんネット」を連携している人なら、スマートフォンやパソコンからの電子申請も可能で、切手代もかかりません。
4. 提出前に確認したい「62万円」。新たに控除の対象になる家族はいない?
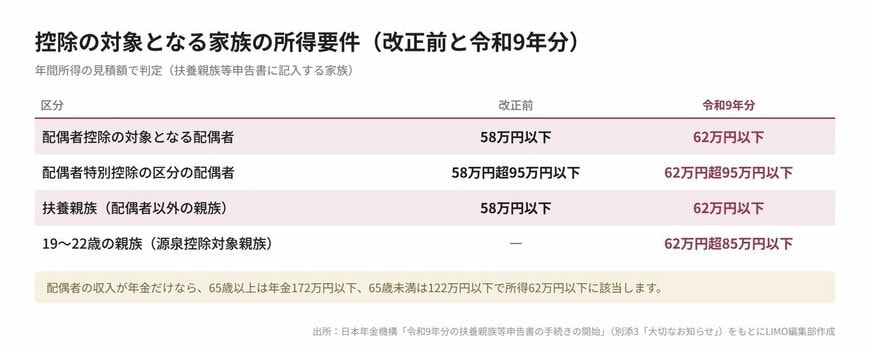
令和9年分の申告書では、提出対象の拡大とあわせて、控除の対象となる家族の所得要件も見直されました。日本年金機構が申告書に同封している「大切なお知らせ」によると、主な変更点は次の通りです。
- 扶養親族(配偶者以外の親族):年間所得の見積額が58万円以下から62万円以下へ引き上げ
- 配偶者:所得62万円以下で配偶者控除(改正前は58万円以下)、62万円超95万円以下で配偶者特別控除の区分
- 19歳から22歳の親族:所得が62万円超85万円以下でも「源泉控除対象親族」として、源泉徴収の際に控除を受けられる
配偶者の収入が年金だけの場合、65歳以上なら年金額172万円以下、65歳未満なら122万円以下であれば、所得62万円以下に該当します。たとえば65歳以上の配偶者の年金が年170万円なら、公的年金等控除の110万円を差し引いた所得は60万円となり、配偶者控除の対象に入ります。
これまで所得要件をわずかに超えていて控除の対象外だった家族が、今回から対象に入る可能性もあります。同居する親や子の収入、19歳から22歳の孫のアルバイト収入なども含め、申告書を書く前に家族の所得を見直しておくと安心です。
5. まとめにかえて|10月20日の期限までに「年金額」と「家族の状況」を確認
令和9年分の扶養親族等申告書は、所得税が引かれていない年金受給者にも届くようになりました。提出が必要かどうかは、年金額が住民税の非課税限度額以上か、そして控除の対象となる本人の事情や家族がいるか、の2点で判断できます。
提出期限は、源泉徴収の対象となる人が10月20日、今回新たに対象となった人が11月30日です。日本年金機構は、期限に間に合わない場合でもなるべく早く提出するよう呼びかけています。迷ったときは、扶養親族等申告書お問い合わせダイヤル(0570-081-240)に問い合わせるか、近くの年金事務所で相談できます。
年金の税金は天引きのため、「任せておけば大丈夫」と考えている人も多いかもしれません。今回の申告書は、そうした人が自分の手取りがどう決まるのかを知るよい機会になると感じます。所得要件の引き上げで、家族の誰かが新たに控除の対象に入る世帯もあるはずです。これまで対象外だと思い込んでいた家族の収入も、改めて確かめる価値があります。
記入に必要なのは、本人と家族の年間の収入と、そこから計算する所得の見積額です。同封の手引きには年金や給与から所得を求める方法が載っているので、年金額改定通知書や源泉徴収票を手元にそろえてから取りかかると迷いにくくなります。
電子申請なら、前年の内容が入力された状態から確認でき、翌年以降の手続きも楽になるでしょう。期限までの時間は限られていますが、税金を払いすぎないたにも、しっかり手続きをしましょう。
参考資料
- 日本年金機構「令和9年分の扶養親族等申告書の手続きの開始」(2026年9月3日)
- 日本年金機構「令和9年分『公的年金等の受給者の扶養親族等申告書』の紙の提出方法」(2026年9月3日更新)
- 日本年金機構「老齢年金から源泉徴収される所得税の控除を受けるとき」(2026年9月3日更新)
- 日本年金機構「年金にかかる源泉徴収税額」
- 日本年金機構「住民税の非課税限度額基準について」(2026年9月3日更新)
- 日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」(2026年6月17日更新)
- 日本年金機構「令和8年分の扶養親族等申告書の手続きの開始」(2025年9月4日)
- 企業年金連合会「年金と税金」


