

日本銀行が2026年9月17日に公表した「資金循環統計(速報)」によると、2026年6月末の家計の金融資産は2519兆円で、1年前より11.0%増えました。ほかの家庭の貯蓄は、何十年という単位でどのように変わってきたのでしょうか。
総務省統計局が2026年5月に公表した「家計調査報告(貯蓄・負債編)2025年平均結果」では、二人以上の世帯の貯蓄現在高は平均2059万円で7年連続の増加となり、1959年の30万円と比べて68.6倍の水準です。
この記事では、二人以上の世帯の貯蓄の平均と中央値、毎月の消費支出を確認したうえで、1959年から2025年までの貯蓄と年間収入の移り変わりを見ていきます。
なお、年代別の貯蓄額に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 二人以上の世帯の貯蓄は平均2059万円、貯蓄保有世帯の中央値は1264万円
家計調査の貯蓄・負債編は、全国の二人以上の世帯を対象に、預貯金や生命保険など、有価証券を合わせた貯蓄と、住宅ローンなどの負債を集計した統計です。2025年平均の結果から見ていきます。
1.1 貯蓄現在高は7年連続の増加で、比較できる2002年以降で最多
二人以上の世帯の貯蓄現在高(貯蓄が「0」の世帯を含めた平均値)は2059万円で、前年から75万円、3.8%増えました。7年連続の増加で、比較できる2002年以降で最も多い金額です。
年間収入は681万円で、前年から25万円、3.8%の増加でした。貯蓄現在高の年間収入に対する比(貯蓄年収比)は302.3%で、貯蓄は年間収入の約3年分にあたります。
1.2 平均2059万円を下回る世帯は66.1%、中央値は1264万円
貯蓄が「0」の世帯を除き、貯蓄の少ない順に並べて真ん中にあたる貯蓄保有世帯の中央値は1264万円でした。前年は1189万円です。貯蓄が「0」の世帯を含めた中央値(参考値)は1167万円でした。
平均値の2059万円を下回る世帯は66.1%で、約3分の2を占めます。貯蓄の額で3つに分けると、300万円未満が20.4%、300万円以上2500万円未満が51.9%、2500万円以上が27.8%でした。
平均と中央値の差については、LIMOの記事「【全世代(20~70歳代)比較】貯蓄額の平均・中央値はいくら?単身・二人以上世帯で比較すると見えた「お金がある人・ない人の差」」でも次のように触れています。
大切なのは、一部の富裕層に引き上げられた平均値に惑わされず、現実の実態を正しく把握した上で自分に合った貯蓄ペースを作ることです。
出所:【全世代(20~70歳代)比較】貯蓄額の平均・中央値はいくら?単身・二人以上世帯で比較すると見えた「お金がある人・ない人の差」
2. 二人以上の世帯の消費支出は月31万4001円、3年ぶりの実質増加
貯蓄の金額とあわせて、毎月の暮らしにかかるお金も確認します。家計調査(家計収支編)の2025年平均では、二人以上の世帯(世帯主の平均年齢60.7歳)の消費支出は1か月平均31万4001円でした。
2.1 消費支出は名目で4.6%増え、物価の上昇を除いた実質でも0.9%の増加
消費支出は前年から名目で4.6%増えました。物価の上昇(3.7%)の影響を除いた実質でも0.9%の増加で、3年ぶりの実質増加です。2023年と2024年は、物価高の影響などで2年続けて実質で減っていました。
2016年の消費支出は28万2188円で、2025年は3万1813円多くなっています。ただし、家計調査は2018年1月に調査で使う家計簿を改めており、2018年をまたぐ比較には、その影響による動きも含まれます。
2.2 世帯主の年齢別では、50歳代の世帯の消費支出が36万7643円で最も多い
世帯主の年齢別に見ると、消費支出は40歳未満の世帯が29万9100円、40歳代が34万8607円、50歳代が36万7643円、60歳代が32万7405円、70歳以上が26万4332円でした。
前年と比べると、50歳代の世帯だけが実質で0.7%減り、ほかの年齢の世帯は実質で増えています。
3. 1959年は30万円、二人以上の世帯の貯蓄現在高と年間収入の長期推移
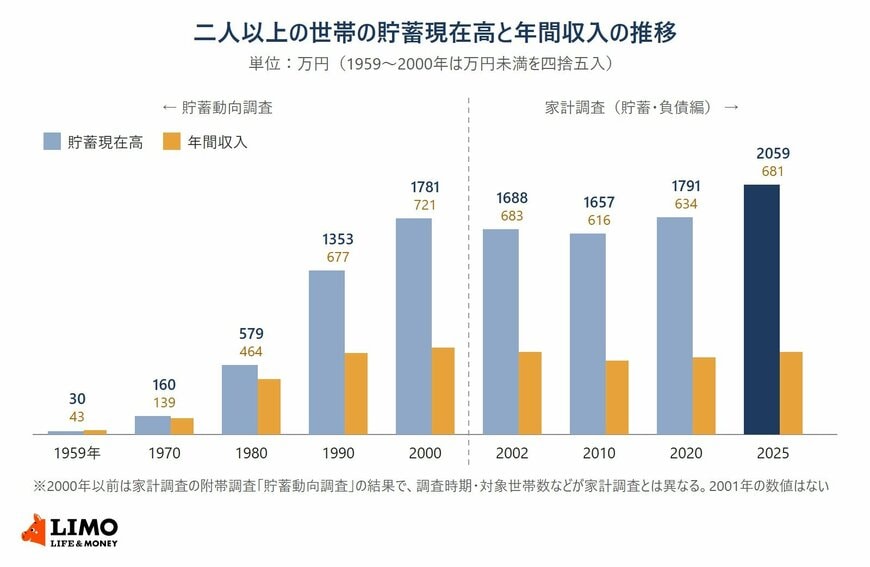
家計調査の貯蓄・負債編は、2000年まで行われていた貯蓄動向調査の結果とつなげて、1959年からの貯蓄と年間収入の推移を参考として載せています。主な年を抜き出しました。
二人以上の世帯の貯蓄現在高と年間収入の推移(1959〜2025年の主な年)1/2
出所:総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」参考1-2をもとにLIMO編集部作成
3.1 2025年の貯蓄は1959年の68.6倍、貯蓄年収比は4.3倍
1959年の二人以上の世帯の貯蓄現在高は30万円、年間収入は43万円でした。2025年の貯蓄2059万円は1959年の68.6倍で、貯蓄年収比は1959年の70.0%から302.3%へ、4.3倍になっています。
1959年は貯蓄が年間収入を下回っていましたが、1963年に貯蓄年収比が初めて100%を超え、2025年には年間収入の約3年分の貯蓄を持つ水準になりました。
3.2 1990年の貯蓄は1353万円、2000年は1781万円
貯蓄は1980年に579万円、1990年に1353万円、2000年に1781万円と増えてきました。年間収入は1990年が677万円、2000年が721万円です。
2000年までの数字は家計調査の附帯調査だった貯蓄動向調査の結果で、調査の時期や対象の世帯数が家計調査とは違います。貯蓄・負債編としての調査は2002年から始まりました。その2002年の年間収入は683万円で、2025年の681万円とほぼ同じ水準です。
二人以上の世帯の貯蓄は平均2059万円で7年連続の増加、貯蓄保有世帯の中央値は1264万円でした。1959年の30万円と比べると68.6倍で、貯蓄が年間収入の約3年分にあたる水準まで積み上がっています。
平均よりも中央値のほうが、自分の家庭と比べる目安になります。手元の通帳や証券口座の残高を書き出して、中央値の1264万円と並べてみると、いまの位置がつかめます。
ここからは、2002年と2025年を比べたときの年間収入と貯蓄の動きと、ここ5年で増えた貯蓄の中身を確認します。
何十年分の貯蓄の数字は、物価の変化を差し引いていない名目の金額です。
自分の家庭の記録も、毎年同じ月に通帳や証券口座の残高を1枚の紙に書き留めておくと、統計と同じように長い目で増減を確かめられます。


