

10月から最低賃金の引き上げが都道府県ごとに順次始まり、社会保険においては「106万円の壁」とされてきた賃金要件も撤廃されました。
「収入は増えるけれど、手取りや貯蓄に回せるお金はどうなる?」と不安を感じる人も多いはず。
そこで今回は、みんなのリアルな貯蓄額と、これからの時代に必要な資産形成についてデータで読み解きます。
1. 10月に何が変わった?最低賃金の引き上げと社会保険の適用拡大のおさらい
秋を迎える10月は、働く人の手取りや家計に直結する公的な制度改定が重なる時期です。まずは最低賃金の改定と社会保険の適用拡大という、身近な2つの変更点についてポイントを整理しておきましょう。
1.1 最低賃金は全国加重平均1177円に(答申ベース)
厚生労働省の公表資料によると、2026年度の地域別最低賃金(答申ベース)は全国加重平均で1177円となり、前年度の1121円から56円の引き上げとなりました。この改定は都道府県ごとに10月1日から12月2日にかけて順次発効されます。
実際の引き上げ額や発効日はお住まいの地域によって異なるため、ご自身の適用額を確認しておくことが大切です。時給アップは収入増につながる一方で、「年収の壁」や手取り額への影響を意識するきっかけにもなるでしょう。
1.2 社会保険の適用拡大が進む(賃金要件の撤廃)
最低賃金の改定と並行して、パートやアルバイトなどで働く方を対象とした社会保険(厚生年金・健康保険)の適用拡大が進められています。2026年10月からは、これまでの「月額8万8000円以上」という賃金要件が撤廃されました。
さらに企業規模要件についても、2027年10月には36人以上、2029年10月には21人以上へと段階的に縮小される予定となっています。
ご自身が加入対象となるかどうかは勤務先の規模や労働時間によって変わるため、勤務先の担当窓口や年金事務所へ確認する流れが一般的です。
社会保険に加入すると毎月の保険料負担により一時的に手取りが減る場合があるものの、将来受け取る厚生年金の増額や傷病手当金といった保障が手厚くなる側面もあります。
2. みんなの貯蓄額はいくら?「平均」と「中央値」を並べてみる
制度の変更に伴い家計への関心が高まる中、「他の世帯はどのくらい貯蓄をしているのだろうか」と気になる方も多いのではないでしょうか。
ここでは公的統計のデータをもとに、二人以上世帯における貯蓄の実態を確認してみましょう。
2.1 二人以上世帯の貯蓄の平均は2059万円
総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」(2026年5月19日公表)によると、二人以上の世帯における1世帯あたりの平均貯蓄現在高は2059万円となりました。前年と比較すると3.8%増(75万円の増加)となり、比較可能な2002年以降で高い水準となっています。
「2059万円」という数字を見て、「自分の感覚とかけ離れている」「そんなに蓄えはない」と困惑された方もいらっしゃるかもしれません。実は、貯蓄の「平均値」を見る際には統計上の特性に注意が必要です。
2.2 中央値は1167万円〜1264万円。平均値より約800万円〜900万円低い
平均値は、一部の極めて高い資産を保有する世帯によって全体の値が上方に引き上げられやすい性質があります。そのため、より実態に近い数値を把握するには、データを順番に並べた中央に位置する「中央値」を参照するとよいでしょう。
同調査によると、貯蓄を保有している世帯のみで集計した中央値は1264万円であり、貯蓄ゼロの世帯を含めた全世帯の中央値は1167万円という結果です。平均値(2059万円)と中央値(1167万円)の間には約892万円の開きが存在します。
同調査(図Ⅰ-1-3)によると、平均値である2059万円を下回る世帯が全体の66.1%(約3分の2)を占めています。「平均額に届いていない」と感じる方は決して少数派ではなく、むしろ多数派であるのが実情です。平均値という一つの基準だけに囚われる必要はありません。
2.3 世帯ごとに異なる貯蓄の事情
子育て期の教育費負担や住宅ローンの返済、急な病気や想定外の出費など、世帯ごとに置かれた環境や事情は様々です。
なお、会社員などが世帯主である勤労者世帯の平均貯蓄現在高は1717万円(前年比8.7%増、138万円増)となっています。現役世代においても着実に貯蓄を伸ばしている様子が見受けられますが、こちらも平均値である点に留意が必要です。

ニュースなどで「平均貯蓄2000万円」といった大きな数字を目にすると、「自分たちの家計は大丈夫なのだろうか」と焦りを感じてしまうことがあります。
しかし、統計の平均値は一部の大きな数字に引っぱられる傾向があるため、過度に人と比べる必要はありません。
大切なのは、平均値という見かけの目標を目指すことではなく、自分自身の暮らしに必要な生活防衛資金や将来の目標額を把握することです。
3. 貯蓄2059万円の中身は?預貯金が約6割、有価証券は2割強
二人以上世帯の資産構成には、どのような特徴が見られるのでしょうか。家計調査のデータから資産の内訳を紐解いてみましょう。
3.1 貯蓄の内訳を見ると、有価証券が2割強
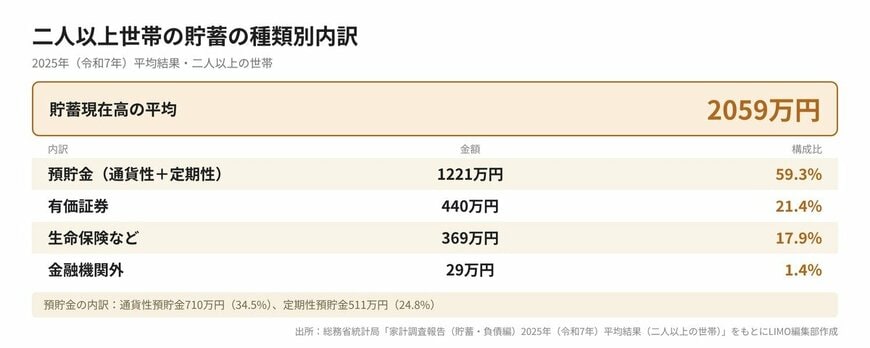
総務省統計局「家計調査報告(貯蓄・負債編)2025年」第Ⅰ-2-1表によると、二人以上世帯における貯蓄2059万円の種類別内訳は以下の通りです。
- 通貨性預貯金:710万円(構成比34.5%)
- 定期性預貯金:511万円(構成比24.8%)
- 預貯金合計:1221万円(構成比59.3%)
- 有価証券:440万円(構成比21.4%)
- 生命保険など:369万円(構成比17.9%)
- 金融機関外:29万円(構成比1.4%)
出し入れが自由な通貨性預貯金と定期性預貯金を合わせた「預貯金」が1221万円となり、全体(2059万円)の約6割(59.3%)を占めています。一方で、株式や投資信託などの「有価証券」も440万円と全体の2割強(21.4%)に達する水準です。
3.2 2025年は有価証券が前年から63万円増えた
前年からの変化に着目すると、二人以上世帯の有価証券残高は前年差で63万円増加しました。全体の貯蓄増加額(75万円増)のうち、約84%にあたる63万円を有価証券の増加分が占める計算となります。
ただし、有価証券の増加には新たに購入した分だけでなく、保有している株式や投資信託の市場価格が上昇した(評価額が膨らんだ)影響も含まれる点に留意が必要です。単に「投資をする人が増えた」ということだけでなく、近年の市場環境による資産価値の変動が貯蓄額の押し上げに寄与した側面も見逃せません。
3.3 J-FLEC世論調査でも資産の増加理由に株価上昇等があがる
金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」などの意識調査においても、金融資産が増加した理由として「株式や債券などの評価額が上昇したため」や「配当や金利収入が得られたため」といった要因が挙げられています。
世帯全体の資産構成を見ると、預貯金による手堅い備えをベースにしつつ、有価証券などの運用資産を一定割合組み入れている様子がうかがえるでしょう。
3.4 「投資すれば増える」ではない。値動きの影響を受けることも
注意したいのは、「有価証券を持てば必ず資産が増える」というわけではありません。有価証券は市場の変動によって価格が上下するため、一時的な評価額の下落リスクも伴うことに留意したいところです。
預貯金が持つ「安全性の高さ」と有価証券が持つ「収益性の可能性」は、それぞれ異なる機能を持っています。まずは生活に必要な数か月分から1年分程度の生活防衛資金を現金として確保した上で、余剰資金の範囲内で運用を検討する視点が欠かせません。
4. 手取りが気になる10月こそ。家計の見直しと少額からの資産形成
10月の制度改定を良い機会と捉え、自分の家計を整えていくための実践的な手順を確認しておきましょう。
4.1 まずは家計の「現在地」を確認する
最初に、手元の収入と支出の状況を把握します。制度変更に伴い時給改定や社会保険の適用があった方は、直近の給与明細で実際の支給額や控除額を確かめてみましょう。
次に、毎月の固定費(通信費、保険料、サブスクリプションサービスなど)を見直し、削れる支出がないかチェックします。その上で、毎月無理なく貯蓄に回せる金額や、万が一に備える生活防衛資金の目標額を設定してみるのが効果的です。
4.2 少額から始める資産形成という選択肢
家計に余力が生まれた場合は、少額から積立投資を行える公的な制度(NISAなど)の活用を検討する選択肢もあります。
NISAなどの非課税制度は、運用で得られた利益に税金がかからない仕組みであり、長期的な資産形成に役立つ制度です。制度の最新情報や運用ルールについては、金融庁などの公的機関の一次情報を確認し、無理のない金額設定で臨むようにしましょう。
4.3 迷ったら公的な相談窓口も
家計の管理や資産形成の進め方に迷った場合は、中立的な立場から情報提供を行っている公的な機関や相談窓口を参照するのも一つの方法でしょう。金融経済教育推進機構(J-FLEC)などでは、お金に関する基礎知識や相談機会を提供しています。
5. まとめ
今回のポイントを改めて整理しておきましょう。
- 二人以上世帯の平均貯蓄額は2059万円ですが、中央値は1167万円であり、66.1%の世帯が平均値を下回っています。
- 貯蓄の内訳は預貯金が約6割(1221万円)を占める一方、有価証券が440万円に上り、2025年の貯蓄増加分の約84%を占めました。
- 10月の制度変更を機に家計の現在地を確認し、現金と運用のバランスを考えながら無理のない一歩を踏み出したいところです。
資産形成と聞くと「まとまった資金が必要」「仕組みが難しそう」と身構えてしまいがちですが、最初から大きな金額を投じる必要はありません。
大事なのは、世間の平均額に惑わされることなく、自分の家計の現在地を正しく把握すること。
手元の現金比率や毎月の収支を確認し、月数千円からでも無理のない範囲でスタートしてみることで、将来に向けた安心感が生まれます。


参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果(二人以上の世帯)」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省「令和8年度 地域別最低賃金 答申状況」
- 厚生労働省「社会保険の適用拡大特設サイト」
池上 翠


