4. つみたて投資枠、年間の買付額の分布はどうなっているか
シミュレーションの前提を確認したところで、実際の利用現場ではどの程度の金額が買い付けられているのか、金融庁の公表データから読み解いてみましょう。
4.1 2025年に買付がなかった口座は51.2%。二極化する利用実態
金融庁が2026年7月3日に公表した「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」の別紙データによると、つみたて投資枠の年間買付額(2025年1月〜12月)は、偏りの大きい分布を示しています。
なお、この分布は2025年中に廃止された口座の取引も含めた集計です。
同調査で集計対象となった2849万4337口座の内訳を確認すると、年間買付額が「0円(買付なし)」の口座は1459万2033口座で、全体の51.2%と過半数を占めていました。2025年の1年間に一度も買付がなかった口座が、半数を超えていることになります。
この数値を目にして「利用者の半数が投資を諦めて挫折してしまった」と受け止めるのは正確ではありません。
集計期間の途中で口座を開設したばかりで初期設定の途中であったケースや、過去に購入した商品を保有しつつ新規の買付を一時的に見合わせていたケース、あるいは証券口座を開いたものの具体的な商品選びで立ち止まっているケースなど、様々な背景が含まれていると考えるのが自然でしょう。
ただし、廃止された口座も集計に含まれているため、51.2%がそのまま「買付を続けていない利用者の割合」を示すわけではありません。口座を開設したすべての人が毎月買い付けているわけではない、という点は押さえておきたいところです。
4.2 満額利用と少額利用の偏り。中間層が薄い分布の背景
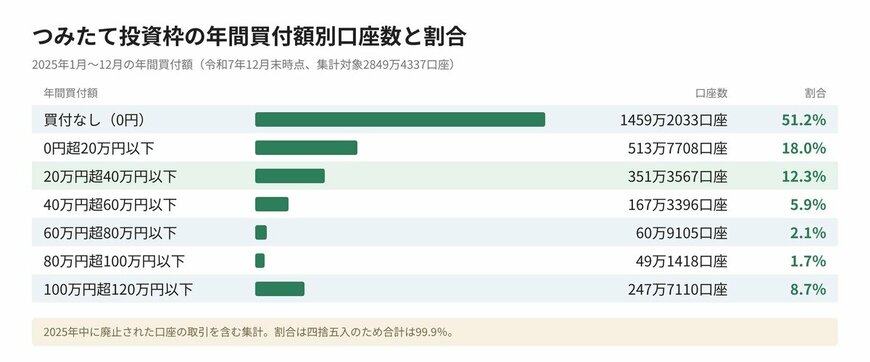
実際に買付が行われた口座(買付額が0円超の口座)に目を向けると、金額の偏りが一段と鮮明に現れる形です。
年間買付額ごとの口座数と全体に占める割合を整理すると、以下の通りの内訳となっていました。
- 買付なし(0円):1459万2033口座(51.2%)
- 0円超20万円以下:513万7708口座(18.0%)
- 20万円超40万円以下:351万3567口座(12.3%)
- 40万円超60万円以下:167万3396口座(5.9%)
- 60万円超80万円以下:60万9105口座(2.1%)
- 80万円超100万円以下:49万1418口座(1.7%)
- 100万円超120万円以下:247万7110口座(8.7%)
- (※集計対象の口座数合計は2849万4337口座。割合は四捨五入の関係で合算が99.9%となります)
買付があった口座の中で最も比率が高いのは「0円超20万円以下」の18.0%であり、次いで「20万円超40万円以下」の12.3%となっています。その一方で、年間投資枠の上限に近い「100万円超120万円以下」の区分にも8.7%(247万7110口座)が集まる結果でした。これに対して、中間的な水準である「60万円超80万円以下」(2.1%)や「80万円超100万円以下」(1.7%)の比率は極めて低く、つみたて投資枠の利用実態は「少額利用層」と「上限枠満額利用層」に二極化している傾向が読み取れます。
5. 月1万・3万・5万・10万円の積立は、実際の分布のどこに入るか
前述の買付額分布に、私たちが普段検討する月々の積立額を当てはめてみると、どのような位置づけになるのでしょうか。
5.1 月額ごとの年間投資額と該当区分の割合
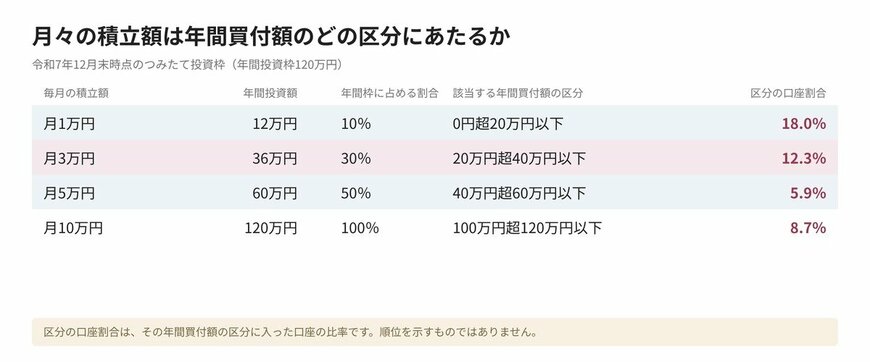
月1万・3万・5万・10万円の積立は年間買付額のどの区分にあたるか(令和7年12月末時点)4/4
出所:金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」をもとにLIMO編集部作成
毎月の積立額を1年間継続した場合の年間投資額と、金融庁の分布区分を照合してみましょう。
- 月1万円(年間12万円):「0円超20万円以下」の区分(18.0%)に該当
- 月3万円(年間36万円):「20万円超40万円以下」の区分(12.3%)に該当
- 月5万円(年間60万円):「40万円超60万円以下」の区分(5.9%)に該当
- 月10万円(年間120万円):「100万円超120万円以下」の区分(8.7%)に該当
本記事のシミュレーションの主役である「月3万円(年間36万円)」の積立は、全体の12.3%を占める「20万円超40万円以下」の区分に当てはまります。また、月5万円(年間60万円)は5.9%の区分に、上限枠である月10万円(年間120万円)は8.7%の区分にそれぞれ位置しています。
5.2 順位や平均ではなく「自分の現在地」を客観的に捉える
ここで留意しておかなければならないのは、これらの割合はあくまで「その年間買付額の区分に入った口座の比率」を表しているという点です。
区分内の詳細な金額分布までは公表されていないため、「月3万円の積立をしている人は上位何%に位置するのか」といった安易な順位付けや勝ち負けを論じることはできません。大切なのは他人と比較して優劣を競うことではなく、「年間36万円の積立を継続している口座は全体の12.3%というゾーンに存在している」という事実を、客観的な現在地として捉える点にあります。
冒頭で確認した「20年後に981万円や1217万円になる」というシミュレーションの計算は、まさにこの年間36万円のゾーンに毎年留まり続けた場合に初めて成立する計算結果です。世間の平均や上限枠の数字に引きずられることなく、自身の家計にとって無理のない金額がどの区分にあたるのかを冷静に見定める判断が求められます。
6. まとめにかえて|積立額は上限から決めない。続けられる水準の選び方
新NISAの積立シミュレーションとつみたて投資枠の利用実態について、重要事項を振り返りましょう。
- 毎月3万円×20年の試算では、元本720万円に対し年3%で981万円、年5%で1217万円に達する計算ですが、これは20年間欠かさず拠出し続けた場合の数字です。
- 金融庁の公表データによると、つみたて投資枠の口座の51.2%は年間買付額が0円であり、実際の利用実態は上限近くを使う層と少額利用層に分かれています。
- 年間買付額が月3万円ペースの「20万円超40万円以下」の口座は全体の12.3%で、年120万円の上限枠を無理に埋める必要はありません。
投資である以上、元本割れのリスクは避けられず、相場が悪い時期でも淡々と拠出を継続できる余力が成否を分けます。年間120万円という非課税枠の上限から逆算して毎月の金額を決めるのではなく、日々の生活費や将来の予備資金を十分に確保した上で、家計の余力に見合った積立額を設定してみてください。

SNSやマネー情報などで「新NISAは満額投資が鉄則」といった極端な言説を目にすると、月数万円の積立では不十分なのではないかと気後れしてしまう方もいらっしゃるのではないでしょうか。
しかし、客観的な統計が示す通り、上限まで使い切っている口座はごく一部であり、多くの人が少額から始めたり、様子を見ながら活用したりしている実態がうかがえます。投資において最も避けるべきは、見栄や焦りから無理な金額を設定したために日々の生活が苦しくなり、相場急落時に途中で解約してしまう事態です。
枠を埋めること自体を目的にするのではなく、まずは現在の証券口座の自動買付設定を確認し、月1万円や数千円からでも長く続けられる水準になっているかを点検することから始めてみましょう。