

毎月3万円をつみたて投資枠に入れ続ければ、20年後はいくらになるのか。「将来に向けて資産形成を始めたいけれど、月3万円という金額は妥当なのだろうか」「周囲の人は実際にどのくらい積み立てているのだろうか」と、設定額の判断に迷う声は少なくありません。
金融庁は2026年10月2日、「NISA口座の利用状況に関する調査結果(令和8年6月末時点)」を公表しました。
NISA口座数は3048万口座で、2025年12月末から約8%増えています。口座を開く人が増え続けるなか、金融庁の「つみたてシミュレーター」で月3万円を20年間積み立てると、年利3%なら元本720万円が981万円に達する計算です。
ところが、2026年7月3日公表の「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」では、つみたて投資枠のうち2025年の1年間に一度も買付がなかった口座が51.2%と、半数を超えていました。
本記事では、月3万円×20年の試算と、金融庁の公表資料から見えるつみたて投資枠の買付額分布を整理し、無理のない積立額の決め方を確認していきましょう。
1. 月3万円を20年続けると、元本720万円はどう育つのか
まず、毎月3万円を20年間にわたって積み立てた場合、資産がどのように増えていくのか、具体的なシミュレーションの数字から順を追って整理していきたいところです。
1.1 預金742万円に対し、年3%で981万円、年5%で1217万円の試算
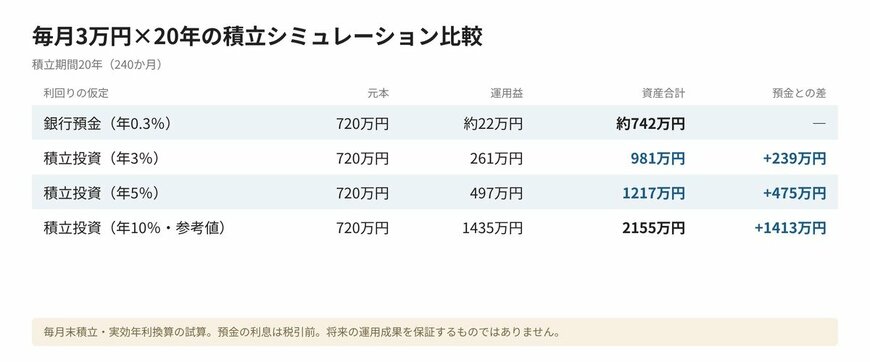
金融庁の「つみたてシミュレーター」と同じ条件(毎月3万円積立、積立期間20年=240か月、毎月末積立・実効年利換算)で試算を行うと、20年間の積立元本は合計720万円(3万円×12か月×20年)となります。
金利や運用利回りの前提条件によって、20年後の最終的な資産合計額は以下のように大きく分かれる結果でした。
- 銀行預金(年0.3%と仮定):元本720万円+利息約22万円=資産合計 約742万円
- 積立投資(年3%と仮定):元本720万円+運用益261万円=資産合計 981万円(預金との差 239万円)
- 積立投資(年5%と仮定):元本720万円+運用益497万円=資産合計 1217万円(預金との差 475万円)
- 積立投資(年10%と仮定):元本720万円+運用益1435万円=資産合計 2155万円(預金との差 1413万円)
メガバンク等の定期預金金利(年0.3%程度を想定)に預け入れた場合、20年後の利息は約22万円にとどまり、資産合計は約742万円となります。
これに対し、投資信託等を通じて年3%の運用利回りが得られた場合、資産合計は981万円に達し、銀行預金と比べて239万円の差が生まれる計算です。
さらに年5%で運用できた場合は1217万円となり、預金との差は475万円へと拡大します。
なお、年10%の試算(資産合計2155万円)は高い利回りを想定した参考値であり、一般に期待できる標準的な水準を示すものではない点に留意しなければなりません。
1.2 元本に対する上乗せ幅(運用益÷元本)で見る資産の育ち方
元本720万円に対する運用益の上乗せ幅と資産倍率(預金0.3%/積立3%・5%・10%)2/4
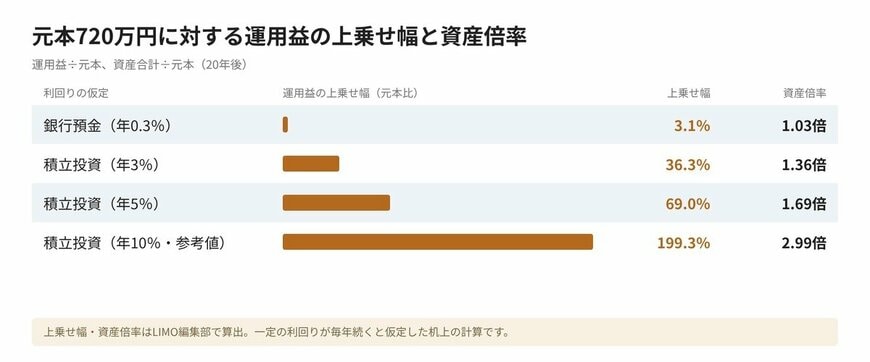
出所:金融庁「つみたてシミュレーター」をもとにLIMO編集部作成(運用益÷元本、資産合計÷元本は編集部で算出)
資産合計の金額だけでなく、「元本720万円に対して運用益がどれだけ上乗せされたか」という比率に注目すると、運用の効果がより明確に浮かび上がります。
編集部で各利回りにおける運用益の割合(運用益÷元本)を算出してみると、銀行預金(年0.3%)の上乗せ幅は約3.1%(元本の約1.03倍)にとどまる水準でした。
これに対し、年3%運用の場合は元本に対して約36.3%の運用益が上乗せされ、元本の約1.36倍へと資産が育つ計算となります。年5%運用の場合は約69.0%の上乗せ(元本の約1.69倍)、年10%運用の場合は約199.3%の上乗せ(元本の約2.99倍)に達する形です。
ただし、これらのシミュレーションは一定の利回りが毎年継続して得られたと仮定した机上の計算であり、将来の運用成果を何ら保証するものではありません。実際の投資信託の運用においては、景気動向や市場環境の変化によって基準価額が下落し、投資元本を割り込むリスクが常に存在していることを認識しておく必要があります。
2. 利回りの仮定が変わると何が変わるのか? 読み方の注意点
シミュレーションの数値を現実の資産形成に役立てるためには、計算の前提に潜む注意点を正しく把握しておく配慮が不可欠です。
2.1 運用成果は毎年一定ではない。後半に伸びる複利と元本割れリスク
試算表では毎年きれいに資産が増えていくように見えますが、実際の相場環境が直線的に推移することはまずありません。
相場は日々上昇と下落を繰り返しており、積立初期に大きな下落局面を迎えることもあれば、積立後半に相場が急落する事態も起こり得ます。
また、積立投資の複利効果は、運用資産が大きくなる期間の後半に集中して現れる性質を持っているのが実情です。
積立開始から数年間は元本に対する運用益の割合が小さく、目に見える成果を実感しにくい時期が続くことも珍しくありません。焦ってリスクの高い商品に乗り換えたり、一時的な相場下落に動揺して積立を止めてしまったりしないよう、長期的な視点を持つ心構えが大切です。
2.2 預金の利息課税とNISAの非課税、物価上昇による実質価値
税制面と物価変動の側面からも、試算の読み方を確認しておきましょう。
通常、銀行預金の利息には所得税や住民税などの税金(約20%)がかかります。今回の預金試算(利息約22万円)は税引前の金額であり、実際の手取り利息は税金が差し引かれてさらに目減りする点に留意しなければなりません。
これに対し、新NISA口座内で得られた運用益や分配金については、非課税で受け取ることが可能です。税負担の有無によって手元に残る実質的な金額に差が生じる点は、NISA制度を活用する大きなメリットに挙げられます(最新の課税関係は、国税庁などの公表資料で確認できます)。
さらに見逃せないのが、インフレーション(物価上昇)によるお金の実質的な購買力の変化です。
仮に年間2%の物価上昇が20年間続いた場合、計算上、20年後のモノの価格水準は約1.49倍(1.02の20乗)に上昇します。額面の金額が増えていたとしても、物価の上昇率を下回る運用にとどまっている場合、将来購入できるモノの量(実質的な価値)は目減りしてしまう計算です。
預金だけでなく一部を投資に振り分けることの意義は、物価上昇による資産の目減りを防ぐ防衛策としても位置づけられます。
3. シミュレーションが前提にしているのは「毎月欠かさず続けた人」
ここで改めて立ち止まって確認しておきたいのは、この試算が成立するための前提条件ではないでしょうか。
3.1 月額と年間投資額の対応。年間投資枠120万円の上限
月3万円×20年の計算は、「年間36万円(月3万円×12か月)の拠出を、途中で一度も止めることなく240か月にわたって継続できた人」を前提として成り立っている計算です。
新NISAのつみたて投資枠では、年間の投資上限額が120万円(月換算で10万円)と定められています。毎月の積立額と年間の投資額を対応させて整理してみると、以下のような関係性が浮かび上がってくるはずです。
- 月1万円積立:年間投資額 12万円(年間投資枠120万円の10分の1)
- 月3万円積立:年間投資額 36万円(年間投資枠120万円の約3割)
- 月5万円積立:年間投資額 60万円(年間投資枠120万円の半分)
- 月10万円積立:年間投資額 120万円(年間投資枠120万円の満額上限)
月3万円という金額は、年間投資枠120万円に対して約3割(36万円)を使用した水準にあたります。枠を上限いっぱいに使い切る月10万円と比べれば余裕を持たせた設定に見えるかもしれませんが、年間36万円の支出を家計から欠かさず捻出し続けることは、決して誰にとっても容易なことではありません。では、実際に新NISAのつみたて投資枠を利用している人たちは、年間でどの程度の金額を買い付けているのでしょうか。次のページで金融庁の公式統計からその実態を見ていきましょう。

「月3万円で20年後に約1000万円」といったシミュレーションの数字を目にすると、自分も同じように資産が増えるはずだと期待が膨らむものです。
しかし、試算の数字を前にしたときこそ、「これは毎月一度も休まずに拠出し続けた場合の結果である」という前提に冷静に向き合う視点が欠かせません。
日々の生活の中では、病気や冠婚葬祭、住居の更新など予期せぬ支出が重なる局面が訪れます。そうした現実に目を向けず、最初から無理な積立額を設定してしまうと、途中で拠出が苦しくなって運用を投げ出してしまう事態に陥りかねません。
まずは毎月の確実な固定費と生活防衛資金を手元に確保した上で、20年間淡々と手放さずにいられる金額を見極めることが肝要です。


