

4. 相続した金地金100グラムを10月8日の店頭買取価格で売ったときの譲渡所得を計算する
相続した金地金100グラムを、2026年10月8日の店頭買取価格(1グラム2万2898円)で売った場合を考えます。売った金額は228万9800円です。
親の購入代金が分かる場合と、分からず5%を使う場合とで、譲渡所得がどう変わるかを比べます。所有期間は5年を超えているものとし、売るときの手数料などの譲渡費用やほかの譲渡所得はないものとして計算します。
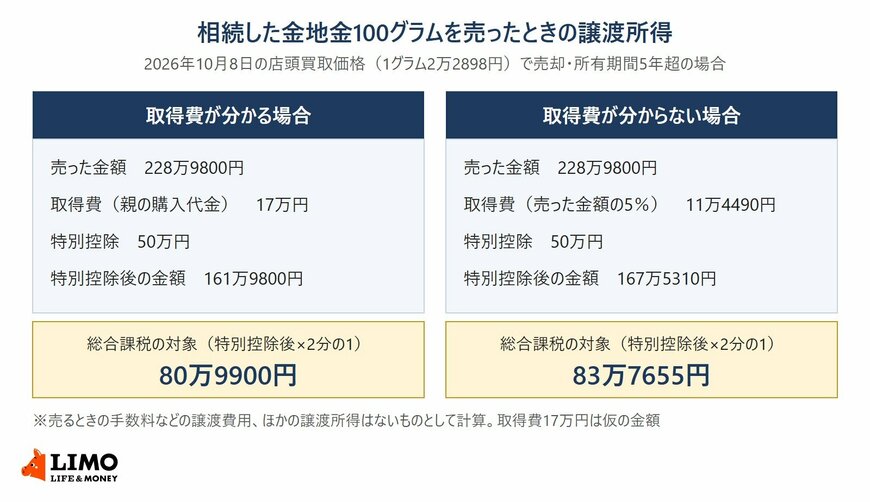
4.1 親の購入代金17万円が分かる場合、総合課税の対象は80万9900円
親が2005年ごろに購入代金17万円で買った金地金だったとします(2005年の参考小売価格の年平均は税抜1619円)。17万円は計算のための仮の金額です。
- 売った金額228万9800円-取得費17万円=211万9800円
- 211万9800円-特別控除50万円=161万9800円
- 長期譲渡所得なので2分の1:80万9900円
4.2 購入代金が分からず5%を使う場合、総合課税の対象は83万7655円
購入代金が分からない場合は、売った金額の5%にあたる11万4490円を取得費にします。
- 売った金額228万9800円-取得費11万4490円=217万5310円
- 217万5310円-特別控除50万円=167万5310円
- 長期譲渡所得なので2分の1:83万7655円
この例では、購入代金が分かると総合課税の対象が2万7755円少なくなります。親の購入代金が売った金額の5%より大きいほど、明細書があるかどうかで差が開きます。実際の税額は、給与などほかの所得と合わせて決まります。
5. 相続税を納めた人は、3年10か月以内に金地金を売ると取得費加算の特例を使える
相続した財産を売った場合、相続税額のうち一定の金額を取得費に加えられる「取得費加算の特例」があります。国税庁は、土地・建物・株式などの財産が対象で、確定申告書に添える書類として総合譲渡用の内訳書も挙げています。
5.1 取得費加算の特例の要件は3つ
- 相続や遺贈により財産を取得した人であること
- その財産を取得した人に相続税が課税されていること
- 相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売っていること
相続税の申告期限は相続開始を知った日の翌日から10か月以内なので、売る期限はおおむね相続から3年10か月です。加算できる金額は、この特例を使わずに計算した譲渡益が上限になります。
5.2 取得費加算の特例は確定申告で計算明細書を添える
特例を使うには、「相続財産の取得費に加算される相続税の計算明細書」と譲渡所得の内訳書を添えて、確定申告をします。相続税がかからなかった人は、この特例の対象になりません。
6. 相続した金地金は、購入時の記録と売る時期を家族で共有しておく
相続財産の一覧を作る段階で、金庫や引き出しから金地金が見つかったというケースもあるでしょう。金地金は通帳や取引報告書のような記録が自動では残らないため、家族が把握していないことがあります。
6.1 金地金の購入時の明細書・保証書は、取得費の計算に使う
購入時の明細書には、買った日付・重さ・金額が書かれています。これが残っていれば、所有期間の判定と取得費の計算の両方に使えます。
親が元気なうちに金地金を持っているなら、明細書と一緒に保管場所を家族で共有しておくと、相続の手続きのときに探し回らずに済みます。
6.2 売る時期によって、使える特例と取得費が変わる
相続税を納めた人は、3年10か月以内に売れば取得費加算の特例を使えます。金の価格は日々動くので、売る時期は、特例の期限と家計の予定を並べて考えると判断しやすくなります。
計算に迷うときは、確定申告の前に税務署の相談窓口や税理士に確かめておくと安心です。
7. まとめ
田中貴金属工業の2026年10月8日の金の店頭買取価格は、1グラムあたり2万2898円でした。相続した金地金を売った利益は譲渡所得の総合課税で、所有期間と取得費は亡くなった人から引き継ぎます。
購入代金が分からなければ売った金額の5%を取得費にでき、相続税を納めた人は3年10か月以内の売却で取得費加算の特例も使えます。売る前に、購入時の明細書が残っていないかを確かめておきましょう。
参考資料
- 田中貴金属工業「金価格推移(日次)」
- 田中貴金属工業「金価格推移(年次)」
- 国税庁「No.3152 譲渡所得の計算のしかた(総合課税)」
- 国税庁「No.3267 相続財産を譲渡した場合の取得費の特例」
- 国税庁「所得税基本通達 法第38条《譲渡所得の金額の計算上控除する取得費》関係」
- e-Gov法令検索「所得税法」
和田 直子


