

親が持っていた金地金を相続し、売るかどうかを考えている人もいるでしょう。金の価格はこの20年で大きく上がっており、売ったときの利益に税金がかかるかどうかは気になるところです。
田中貴金属工業が2026年10月8日に公表した金の店頭買取価格は、1グラムあたり2万2898円でした。相続した金地金を売ったときの所得税は、亡くなった人がいつ、いくらで買ったかをもとに計算します。
この記事では、10月8日の金価格と、相続した金地金を売るときの所有期間と取得費の扱いを確認します。
1. 金価格、2026年10月8日の店頭買取価格は1グラム2万2898円
田中貴金属工業が2026年10月8日14時に公表した金地金の価格(税込・1グラムあたり)は、次のとおりです。
- 店頭小売価格:2万3255円(前日比248円安)
- 店頭買取価格:2万2898円(前日比249円安)
この価格には、売買の別途手数料やその他の手数料は含まれていません。金地金を売るときに受け取る代金の目安になるのは、店頭買取価格のほうです。
1.1 金の参考小売価格(税抜)の年平均は、2005年の1619円から2025年は1万7302円に
田中貴金属工業の年次の価格推移では、参考小売価格(税抜・1グラムあたり)の年平均は2005年が1619円、2025年が1万7302円でした。20年で10倍を超えています。
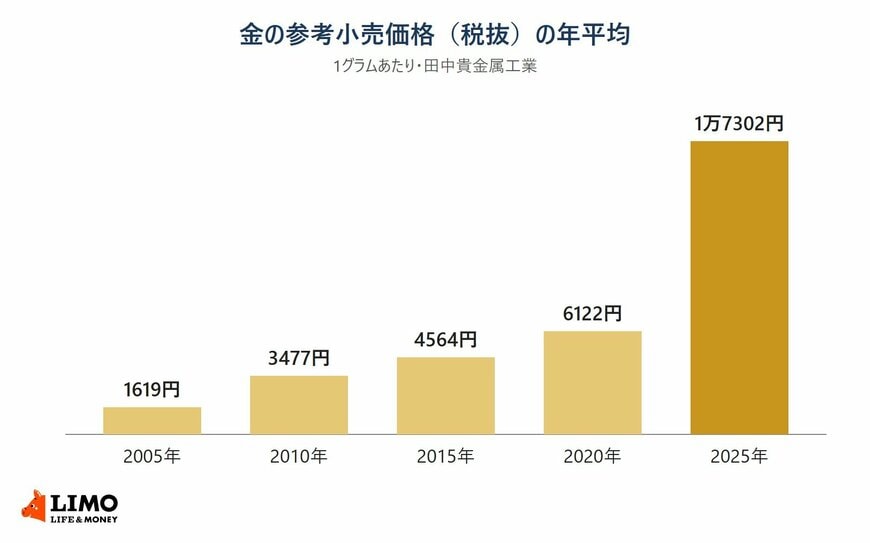
- 2005年:1619円
- 2010年:3477円
- 2015年:4564円
- 2020年:6122円
- 2025年:1万7302円
1.2 金価格は利息や配当を生まず、日々の値動きがそのまま売却代金に表れる
金地金そのものからは、利息も配当も入りません。売るときの代金は、その日の店頭買取価格と重さで決まるため、同じ金地金でも売る日によって受け取る金額は変わります。
2. 相続した金地金を売った利益は、譲渡所得として総合課税の対象になる
金地金を売って得た利益は、所得税では譲渡所得にあたります。土地・建物や株式以外の資産の譲渡所得なので、給与所得などと合わせて計算する総合課税の対象です。
2.1 金地金の譲渡所得は「売った金額-(取得費+譲渡費用)-50万円」
国税庁は、総合課税の譲渡所得の金額を次のように計算すると案内しています。
- 譲渡所得の金額=譲渡価額-(取得費+譲渡費用)-特別控除50万円
取得費は一般に購入代金のことで、購入手数料なども含まれます。特別控除の50万円は、その年の長期と短期の譲渡益の合計に対して差し引ける金額です。
2.2 所有期間が5年を超えると、課税の対象は2分の1になる
総合課税の譲渡所得は、所有期間が5年以内なら短期、5年を超えると長期に分かれます。長期譲渡所得は、計算した金額の2分の1が総合課税の対象になります。
3. 相続した金地金の所有期間と取得費は、亡くなった人から引き継ぐ
相続した金地金を売るときに確かめたいのが、所有期間と取得費をいつ・いくらで数えるかです。所得税法では、相続(限定承認を除く)や贈与で取得した資産は、相続した人が引き続き所有していたものとみなして計算します。
3.1 所有期間は亡くなった人が買った日から数えるため、相続してすぐに売っても長期になることがある
相続した日からではなく、亡くなった人が金地金を買った日から所有期間を数えます。親が10年前に買った金地金なら、相続した翌月に売っても所有期間は5年を超え、長期譲渡所得として扱われます。
3.2 取得費は亡くなった人の購入代金、分からなければ売った金額の5%にできる
取得費も、亡くなった人がその金地金を買ったときの購入代金などを引き継ぎます。購入時の明細書が残っていれば、その金額が取得費になります。
購入代金が分からない場合、国税庁の所得税基本通達では、土地・建物等以外の資産について、売った金額の5%を取得費として計算することを認めています。実際の購入代金が売った金額の5%を下回る場合も、5%を使えます。
相続した金地金を売るときは、所有期間も取得費も亡くなった人から引き継ぎます。親が買った日から5年を超えていれば長期譲渡所得になり、購入代金が分からなくても売った金額の5%を取得費にできます。
売る前に、親の書類の中に金地金の購入時の明細書や保証書が残っていないかを確かめておくと、取得費を正しく計算しやすくなります。
ここからは、100グラムの金地金を売ったときの計算例と、相続税を納めた人が使える特例を整理します。
金地金は預金や株式に比べて、いつ・いくらで買ったかの記録が残っていないことが多い財産です。売るかどうかを決める前に、まず手元の書類で購入時の記録を探すところから始めると、税金の見通しが立てやすくなります。


