4. バリアフリー改修をした家は、固定資産税も翌年度分の3分の1が減額される
バリアフリー改修には、所得税とは別に、家屋の固定資産税を減額する制度もあります。鹿児島市の案内(2026年4月3日更新)では、2031年(令和13年)3月31日までに工事が完了した住宅が対象です。
4.1 固定資産税の減額は、新築から10年以上たった住宅に障害者などが住んでいることが条件
対象になるのは、新築された日から10年以上たった住宅(貸家を除く)で、65歳以上の人、要介護・要支援の認定を受けている人、障害者のいずれかが住んでいる住宅です。工事の内容は所得税の控除とほぼ同じで、補助金等を除いた工事費が50万円を超えることが求められます。
2026年4月1日以後の工事では、改修後の床面積が40平方メートル以上240平方メートル以下であることが条件です。2026年3月31日までの工事は、50平方メートル以上280平方メートル以下でした。
4.2 固定資産税の減額額は100平方メートル相当分まで、申告は工事完了後3か月以内
減額されるのは、工事が完了した翌年度分の固定資産税額の3分の1で、住宅1戸あたり100平方メートル相当分までが限度です。たとえば家屋の固定資産税が年12万円で床面積が100平方メートル以下なら、翌年度は4万円が減額されます。
減額を受けるには、工事が完了してから3か月以内に市区町村へ申告します。新築住宅の減額などほかの減額措置とは同時に受けられず、同時に受けられるのは省エネ改修の減額だけです。
5. バリアフリー改修の所得税控除を、標準的な費用の額300万円で計算する
浴室とトイレ、廊下の手すりをまとめて改修するご家庭では、工事が200万円を超えることもあります。控除対象限度額を超えた場合の計算を、標準的な費用の額300万円で確かめます。
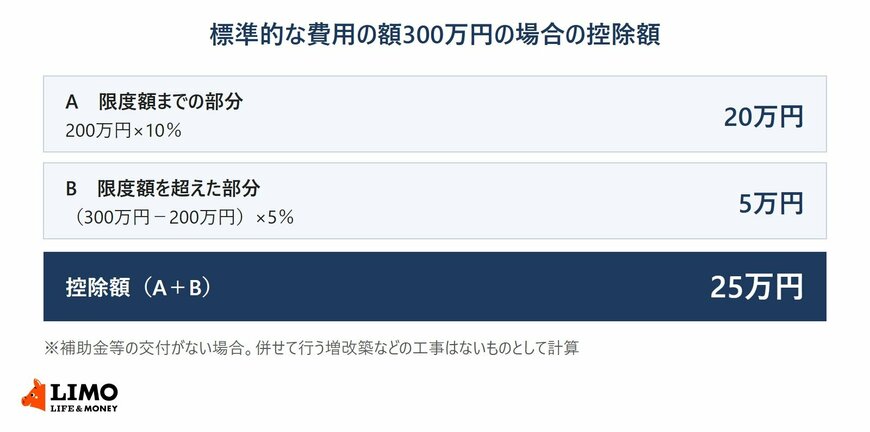
- A(200万円までの部分):200万円×10%=20万円
- B(200万円を超えた部分):100万円×5%=5万円
- 控除額:25万円
5.1 補助金等を受けた場合は、差し引いた金額で計算する
同じ工事で自治体から20万円の補助金等を受けた場合、標準的な費用の額は280万円として計算します。Aは200万円×10%で20万円、Bは80万円×5%で4万円になり、控除額は24万円です。
補助金等を受けたことで、標準的な費用の額が50万円以下になると控除は受けられません。小さな工事で補助金等を使う場合は、差し引いた後の金額を見積書で確かめておきましょう。
6. 住宅ローン控除の要件も満たすなら、バリアフリー改修の控除とはどちらか1つを選ぶ
バリアフリー改修の費用をローンで払うと、住宅借入金等特別控除(住宅ローン控除)の要件も満たすことがあります。国税庁は、この場合はいずれか1つの選択適用になると案内しています。
6.1 一度選んだ控除は、あとから選び替えられない
住宅特定改修特別税額控除を選んで確定申告書を出すと、その後もその控除を使い続けることになり、選び替えはできません。住宅特定改修特別税額控除を選ばなかった場合も同じです。
借入れの期間や金額によって有利な控除が変わるため、申告の前に両方の控除額を並べて比べておきましょう。迷うときは、確定申告の前に税務署の相談窓口で確かめておくと安心です。
6.2 3年以内に同じ住宅で控除を受けていると、原則として使えない
前年以前3年内の各年分に、同じ住宅でバリアフリー改修の控除を受けていると、原則としてその年分は控除を受けられません。改修を何回かに分けて行う予定がある家では、工事の時期も含めて計画しておくとよいでしょう。
6.3 確定申告と固定資産税の申告は、提出先が別
所得税の控除は、計算明細書や増改築等工事証明書を添えて税務署に確定申告をします。固定資産税の減額は、工事完了後3か月以内に市区町村に申告するので、提出先も期限も違います。
7. まとめ
バリアフリー改修の所得税控除(住宅特定改修特別税額控除)は、障害者である本人や、障害者手帳を持つ家族と同居する人などが使える制度です。2028年12月31日までの居住が対象で、2026年からは床面積40平方メートル以上50平方メートル未満の住まいも、合計所得1000万円以下なら対象になりました。
控除額は標準的な費用の額の10%が基本で、固定資産税も翌年度分の3分の1が減額されます。工事の前に、増改築等工事証明書の発行と市区町村への申告の期限を確かめておきましょう。

参考資料
和田 直子