
障害のある家族と暮らす家では、手すりの取り付けや段差の解消など、住まいの改修が必要になることがあります。工事の費用が数十万円から数百万円になると、家計への負担は小さくありません。
こうしたバリアフリー改修には、所得税の「住宅特定改修特別税額控除」と、固定資産税の減額という2つの税の優遇があります。国税庁のタックスアンサー(令和8年4月1日現在法令等)では、所得税の控除の対象になる居住の期限が2028年(令和10年)12月31日までとなり、2026年1月1日以後に居住した住宅からは床面積40平方メートル以上50平方メートル未満の住まいも対象に加わりました。
この記事では、障害者手帳を持つ人や、その家族と同居する人がバリアフリー改修の所得税控除を受けるための要件と、控除額の決まり方を確認します。
1. バリアフリー改修の所得税控除(住宅特定改修特別税額控除)は、障害者や障害者と同居する人が使える
住宅特定改修特別税額控除は、自分が所有して住む家にバリアフリー改修工事をしたとき、一定の金額をその年分の所得税額から差し引ける制度です。住宅ローンを利用していなくても使えます。
1.1 バリアフリー改修の所得税控除の対象になるのは4つの「特定個人」
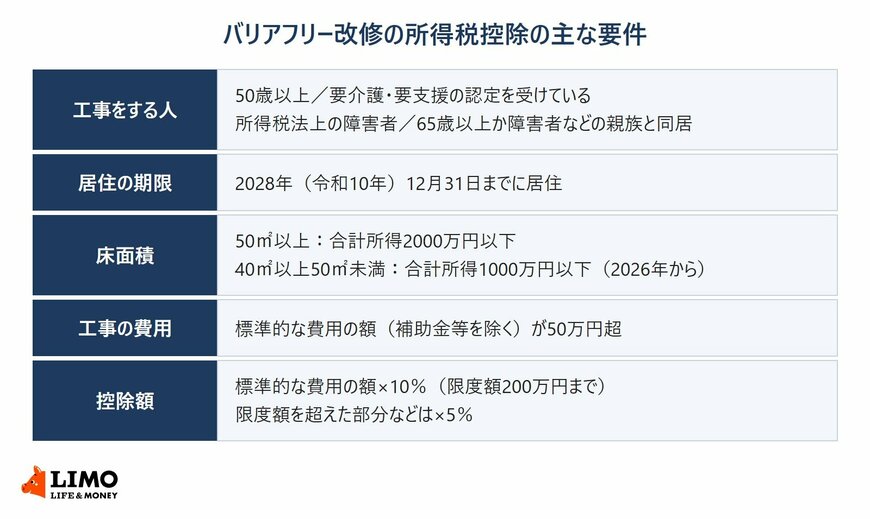
工事を行う人が、次のいずれかにあてはまることが条件です。障害者手帳の交付を受けている人は、所得税法上の障害者にあたります。
- 50歳以上の人
- 介護保険法の要介護または要支援の認定を受けている人
- 所得税法上の障害者である人
- 65歳以上の人、または要介護・要支援の認定を受けている人や障害者である親族と同居している人
50歳・65歳と同居の判定は、住み始めた年の12月31日の状況で行います。障害者手帳を持つ子や親と一緒に暮らしていれば、工事をする本人に障害がなくても対象になります。
1.2 バリアフリー改修の対象になる工事は手すりの取り付けや段差の解消など8種類
対象になるのは、高齢者や障害者が自立して暮らすための基準に合わせる、次のような工事です。
- 介助用の車椅子で移動しやすくするための通路や出入口の幅の拡張
- 階段の設置や改良による勾配の緩和
- 浴室の改良(浴槽をまたぎ高さの低いものに取り替えるなど)
- 便所の改良(便器を座便式のものに取り替えるなど)
- 便所・浴室・玄関やそれらを結ぶ経路への手すりの取り付け
- 床の段差の解消
- 出入口の戸の改良(開き戸を引戸に取り替えるなど)
- 床の材料を滑りにくいものに取り替える工事
2. 住宅特定改修特別税額控除は2028年末までの居住が対象、2026年からは床面積40平方メートル台の住まいも
住宅特定改修特別税額控除を受けられるのは、2014年(平成26年)4月1日から2028年(令和10年)12月31日までに、改修した家に住み始めた場合です。工事の日から6か月以内に住み始めることも条件になっています。
2.1 床面積50平方メートル以上なら、合計所得2000万円以下が条件
工事をした後の住宅の床面積が50平方メートル以上で、床面積の2分の1以上を自分が住むために使っていることが基本の条件です。この場合は、控除を受ける年分の合計所得金額が2000万円以下であることが求められます。
床面積は登記事項証明書に表示されている面積で判断します。マンションは、廊下や階段などの共有部分を含めず、専有部分の床面積で見ます。
2.2 床面積40平方メートル以上50平方メートル未満は、合計所得1000万円以下で2026年以後の居住が対象
床面積が40平方メートル以上50平方メートル未満の住宅も、2026年(令和8年)1月1日以後に住み始めたものから対象になりました。こちらは、控除を受ける年分の合計所得金額が1000万円以下であることが条件です。
単身向けのマンションなど、これまで面積の条件で外れていた住まいでも、所得の条件を満たせば控除を受けられるようになっています。
3. バリアフリー改修の控除額は標準的な費用の額の10%、控除対象限度額は200万円
住宅特定改修特別税額控除の控除額は、実際に支払った工事代金ではなく、「バリアフリー改修工事の標準的な費用の額」をもとに計算します。標準的な費用の額は、工事の種類ごとに国が定めた単価に工事の面積などを掛けた金額で、建築士などが発行する「増改築等工事証明書」で確認できます。
3.1 標準的な費用の額は補助金等を差し引いた金額で、50万円を超えることが条件
工事に国や自治体からの補助金等を受けた場合は、その額を差し引いた金額が標準的な費用の額になります。差し引いた後の金額が50万円を超えていないと、控除は受けられません。
あわせて、工事費用の2分の1以上が、自分が住む部分の工事であることも条件です。
3.2 控除額は「A×10%+B×5%」で計算する
控除額は、標準的な費用の額のうち控除対象限度額の200万円までの部分(A)の10%と、200万円を超えた部分や一緒に行った増改築などの費用(B)の5%を合計した金額です。Bは、1000万円からAを差し引いた金額が上限になります。
標準的な費用の額が150万円なら、控除額はその10%の15万円です。標準的な費用の額が200万円に届けば、Aの部分だけで20万円を差し引けます。
バリアフリー改修の所得税控除は、障害者である本人だけでなく、障害者手帳を持つ家族と同居する人も使える制度です。2026年からは床面積40平方メートル台の住まいも対象になり、標準的な費用の額が50万円を超える工事なら、その10%を所得税から差し引けます。
工事を頼む前に、施工する会社に増改築等工事証明書を発行できる建築士などがいるかを確かめておくと、確定申告の準備がしやすくなります。
ここからは、固定資産税の減額と、標準的な費用の額300万円での計算例を整理します。
住まいの改修について、工事が終わってから税金のことを調べるという人は少なくないかもしれません。証明書や申告の期限は工事の前後で決まるものが多いので、見積もりの段階で一緒に確認しておくと慌てずに済みます。