

親や配偶者が亡くなると、預貯金や自宅などを相続することがあります。まとまったお金を受け取ると、翌年度から住民税非課税世帯ではなくなるのではないかと心配になる方もいるでしょう。
厚生労働省が2026年9月30日に公表した「令和7(2025)年人口動態統計(確定数)」によると、2025年に亡くなった人は158万9533人でした。亡くなった人が財産を残していれば、家族の間で相続の手続きが必要になります。
この記事では、住民税非課税世帯の判定に使う所得に、相続した財産や死亡保険金が入るのかどうかを、国税庁の資料をもとに確認します。
1. 住民税非課税世帯の判定に使うのは、前年1年間の合計所得金額
住民税非課税世帯は、世帯の全員に住民税の均等割と所得割がかからない世帯です。かかるかどうかは、預貯金の残高ではなく、前年1年間の所得で決まります。
1.1 住民税非課税の判定基準は3つ。札幌市の目安は扶養なしで合計所得金額45万円以下
札幌市の案内では、次のいずれかにあてはまる人は、個人市民税の均等割も所得割もかかりません。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下
- 前年の合計所得金額が、扶養親族を有さない場合は45万円以下、扶養親族を有する場合は35万円×家族数+31万円以下
家族数は、本人と同一生計配偶者、扶養親族を合わせた人数です。夫婦2人なら、35万円×2+31万円で101万円以下が目安になります。
1.2 住民税は前年の所得で決まり、6月から新しい年度が始まる
住民税は、毎年1月1日から12月31日までの1年間の所得をもとに税額が計算され、翌年の6月から課税(徴収)が始まります。
判定基準となるのはあくまで「前年の実績」です。そのため、仮に現在が無収入であったり大幅に減収していたりしても、前年の所得が一定のボーダーラインを超えていれば、その年度は課税世帯として扱われる点に注意が必要です。
2. 相続で受け取った預貯金や不動産は、住民税非課税の判定に使う所得に入らない
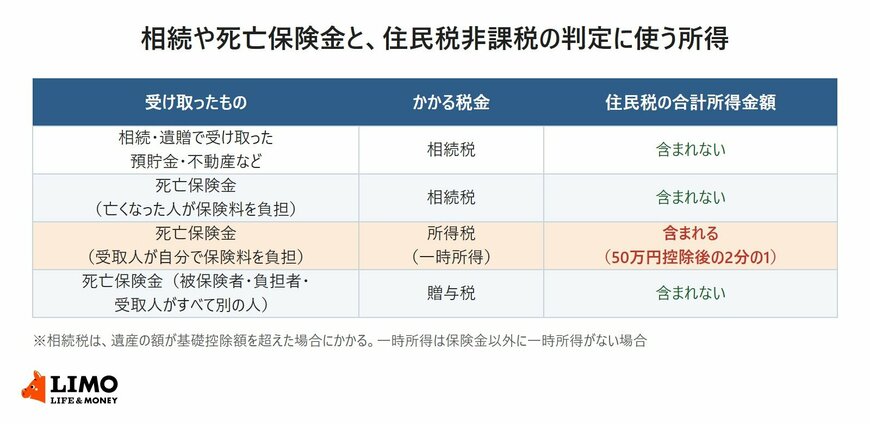
相続で受け取った財産そのものは、所得税と住民税の所得になりません。そのため、住民税非課税世帯かどうかを判定する合計所得金額にも入りません。
2.1 相続や遺贈で取得したものは、所得税法で非課税所得とされている
国税庁は、所得税を課さない「非課税所得」の一つとして、相続、遺贈または個人からの贈与により取得するものを挙げています。非課税所得は所得金額の計算から除かれ、非課税にするための手続きも原則として必要ありません。
相続した財産にかかる可能性があるのは、所得税や住民税ではなく相続税です。相続税は遺産の額が基礎控除額を超えた場合にかかるもので、住民税非課税の判定とは別の税金です。
3. 死亡保険金は、保険料を負担した人と受取人の組み合わせで税金が分かれる
死亡保険金は、亡くなった人(被保険者)、保険料を負担した人、保険金を受け取る人が誰かによって、所得税、相続税、贈与税のどれの対象になるかが変わります。住民税非課税の判定に関係するのは、所得税の対象になる場合です。
3.1 受取人が自分で保険料を負担していた死亡保険金は一時所得になる
国税庁によると、保険料を負担した人と保険金の受取人が同じ人の場合、死亡保険金には所得税がかかります。一時金で受け取ると一時所得になります。
一時所得の金額は、ほかに一時所得がなければ、受け取った保険金から払い込んだ保険料を差し引き、さらに特別控除の50万円を差し引いた金額です。所得に入るのは、その金額をさらに2分の1にした額です。
たとえば、妻が自分で保険料を払い、夫が亡くなって死亡保険金500万円を受け取ったとします。払い込んだ保険料が300万円なら、500万円−300万円−50万円で150万円、その2分の1の75万円が一時所得として合計所得金額に入ります(LIMO編集部の試算)。
3.2 亡くなった人が保険料を負担していた死亡保険金は相続税の対象
亡くなった人が自分で保険料を負担していた場合、受取人が相続人なら、死亡保険金は相続によって取得したものとみなされ、相続税の対象になります。この場合は所得税の対象にならないため、住民税非課税の判定に使う所得にも入りません。
被保険者、保険料を負担した人、受取人がすべて別の人の場合は贈与税の対象です。こちらも所得税の対象にはなりません。
4. 相続が起きる人数の目安になる死亡数は、2025年に158万9533人で5年ぶりに減った
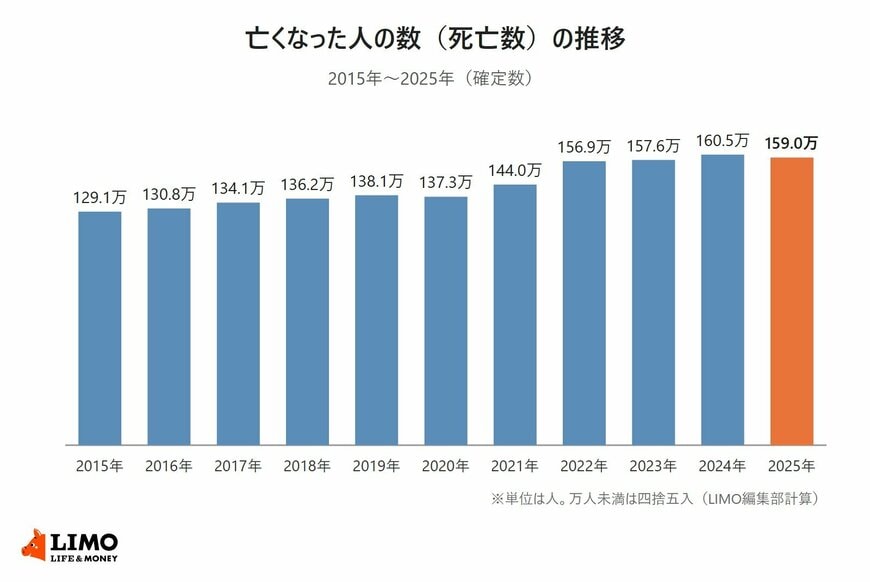
相続が起きる人数の目安として、厚生労働省の人口動態統計で亡くなった人の数(死亡数)を見てみます。2025年の死亡数は158万9533人で、前年の160万5378人より1万5845人減り、5年ぶりの減少となりました。
【死亡数の推移】
- 2015年:129万510人
- 2016年:130万8158人
- 2017年:134万567人
- 2018年:136万2470人
- 2019年:138万1093人
- 2020年:137万2755人
- 2021年:143万9856人
- 2022年:156万9050人
- 2023年:157万6016人
- 2024年:160万5378人
- 2025年:158万9533人
2015年の129万510人と比べると、2025年は約30万人多くなっています(LIMO編集部計算)。
相続で受け取った預貯金や不動産は、住民税非課税世帯の判定に使う所得に入りません。所得として数えられるのは、受取人が自分で保険料を払っていた死亡保険金のように、所得税の対象になるものです。
死亡保険金を受け取ったら、保険会社から届く支払明細や保険証券で、保険料を負担していたのが誰かを確かめておくと、翌年度の住民税の見通しが立てやすくなります。
ここからは、相続したあとの財産の使い方で判定が変わる場面と、配偶者を亡くした方が確かめておきたい点を見ていきます。
遺産を受け取ったら住民税が上がるのではと心配される方もいるかもしれません。財産を受け取ったことと、そこから毎年生まれる収入とを分けて考えると、翌年度の見通しが立てやすくなります。


