3. 遺族年金が含まれない判定はほかにもある
遺族年金が非課税であることは、住民税だけでなく、住民税の課税状況や所得をもとに決まるさまざまな制度にも影響します。主なものを確認します。
遺族年金が収入・所得に含まれない主な判定2/2
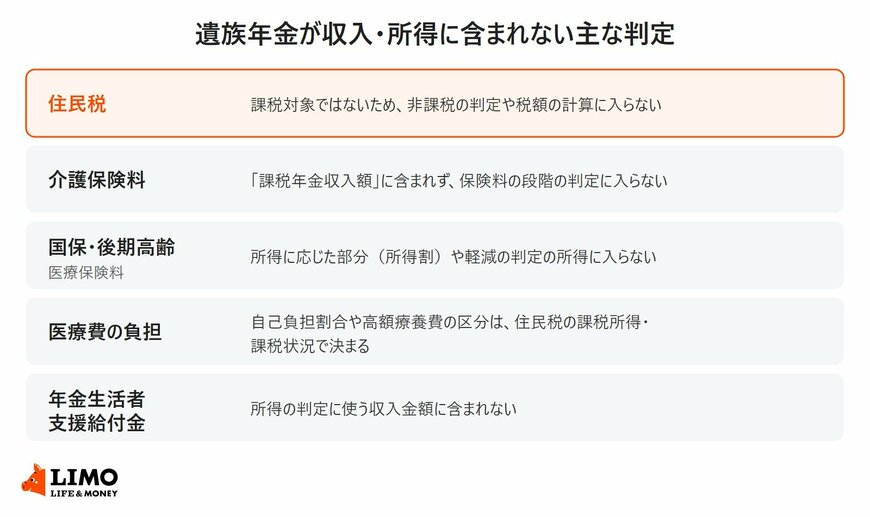
出所:和歌山市「遺族年金や障害年金の収入も保険料の算定に含まれますか」、国税庁「No.1605 遺族の方に支給される公的年金等」などを参考にLIMO編集部作成
図のように、住民税が非課税になると、それに連動する制度でも負担が軽くなったり、支援の対象になったりすることがあります。
3.1 介護保険料の段階
65歳以上の介護保険料は、本人や世帯の住民税の課税状況と、本人の「課税年金収入額」などで段階が決まる仕組みが一般的です。和歌山市は、遺族年金や障害年金は課税年金ではないため、保険料の計算に影響しないと案内しています。
3.2 国民健康保険料・後期高齢者医療保険料
国民健康保険料や後期高齢者医療保険料のうち、所得に応じてかかる部分は、前年の所得をもとに計算されます。遺族年金は所得に含まれないため、この計算にも入りません。保険料の軽減の判定も同じです。
3.3 医療費の自己負担
医療費の自己負担割合や、高額療養費制度の自己負担限度額の区分も、住民税の課税所得や課税状況で決まります。住民税非課税の人は、高額療養費の上限額が低い区分になります。
3.4 年金生活者支援給付金
年金生活者支援給付金の所得の判定でも、遺族年金は含まれません。LIMOの記事「【来月10月分から】年金生活者支援給付金の所得基準は「82万6500円」へ。9月分までより1万7500円の引き上げ」から引用します。
収入金額には、障害年金・遺族年金などの非課税収入は含まれません。
出所:【来月10月分から】年金生活者支援給付金の所得基準は「82万6500円」へ。9月分までより1万7500円の引き上げ
先ほどのBさんのように、課税される年金が老齢基礎年金の72万円だけなら、10月分からの所得基準82万6500円以下に収まります。世帯全員が住民税非課税であるなどほかの要件も満たせば、老齢年金生活者支援給付金の対象になる可能性があります。
4. 遺族年金を受け取っている人が確認したいこと
遺族年金が非課税だからこそ、受けられる支援を見落としていないか、反対に思い込みで判断していないかを確認しておきたいところです。
4.1 年金の内訳を「課税される年金」と「されない年金」に分ける
65歳以上で、自分の老齢年金と遺族厚生年金の両方を受け取っている人は、振込額の中に課税される年金と非課税の年金が混ざっています。年金額改定通知書などで、それぞれの金額を確かめておくと、住民税や給付金の判定を自分で見通しやすくなります。
4.2 確定申告や住民税の申告が必要か確かめる
遺族年金だけを受け取っている人は、遺族年金について確定申告をする必要はありません。ただし、ほかに収入がある場合や、自治体から住民税の申告を求められた場合は、非課税の遺族年金を受け取っていることを伝えておくと、判定がスムーズになることがあります。
4.3 扶養に入るときは別の基準がある
国税庁によると、遺族厚生年金などは非課税所得のため、ほかの人の扶養親族になっていなければ、子どもなどの扶養親族にすることができます。一方、健康保険の扶養(被扶養者)の判定では、遺族年金も収入に含めて考えるのが一般的です。税金と健康保険で基準が違う点には注意が必要です。
5. まとめ
遺族年金は、所得税も住民税もかからない非課税の年金です。そのため、年金の合計額が同じ年168万円でも、老齢年金だけのAさんには住民税がかかり、遺族厚生年金を含むBさんには住民税がかからない、という違いが生まれます。
住民税が非課税になると、介護保険料や国民健康保険料、医療費の負担、年金生活者支援給付金の判定にも影響します。
まずは年金額改定通知書などで、受け取っている年金のうち課税される年金がいくらなのかを確かめ、使える支援がないかをお住まいの市区町村や年金事務所で確認してみてはいかがでしょうか。

参考資料
- 国税庁「No.1605 遺族の方に支給される公的年金等」
- 日本年金機構「障害年金や遺族年金を受けている人にも公的年金等の源泉徴収票は送付されるのでしょうか。」
- 広島市「公的年金等(特に、遺族年金や障害年金)は、個人の市民税・県民税(住民税)の課税対象ですか。」
- 神戸市「いくらまでの収入なら住民税(市県民税)が課税されませんか?」
- 和歌山市「遺族年金や障害年金の収入も保険料の算定に含まれますか」
- 国税庁「No.1180 扶養控除」
和田 直子