年金を月14万円受け取っている65歳以上のひとり暮らしの人でも、住民税がかかる人とかからない人がいます。違いを生むのは、受け取っている年金の中に「遺族年金」が含まれているかどうかです。
遺族年金は、偶数月の15日に老齢年金と同じように振り込まれます。10月15日にも8月分と9月分が届きますが、税金や保険料の計算での扱いは、老齢年金とは大きく異なります。
この記事では、遺族年金が「非課税」であることの意味と、同じ年金額の2人を例に、住民税や保険料の判定がどう変わるのかを整理します。
なお、年金生活者支援給付金の所得基準に関する詳しい解説は、下記の記事より一部を引用・参照しています。

1. 遺族年金には所得税も住民税もかからない
まずは、遺族年金が税金の上でどのように扱われるのかを、国税庁や自治体の案内で確認します。
1.1 所得税は非課税で、源泉徴収票も届かない
国税庁によると、国民年金法や厚生年金保険法などにもとづいて遺族に支給される遺族年金には、原則として所得税がかかりません。
日本年金機構も、障害年金や遺族年金は所得税の課税対象になっていないため、受給者に公的年金等の源泉徴収票は送付されないと案内しています。
1.2 住民税も非課税で、所得の計算に含まれない
住民税についても、遺族年金は課税対象ではありません。たとえば広島市は、公式サイトのよくある質問で「遺族年金や障害年金は課税対象ではありません」と回答しています。
つまり、遺族年金をいくら受け取っていても、住民税を計算するときの所得には含まれません。課税されるのは、老齢年金や給与などのほかの収入だけです。
2. 同じ月14万円でも、住民税がかかる人とかからない人がいる
では、遺族年金が非課税であることで、実際にどのような違いが出るのでしょうか。年金の合計額が同じ2人を比べてみます。
年金の合計が同じ年168万円(月14万円)の2人を比べると1/2
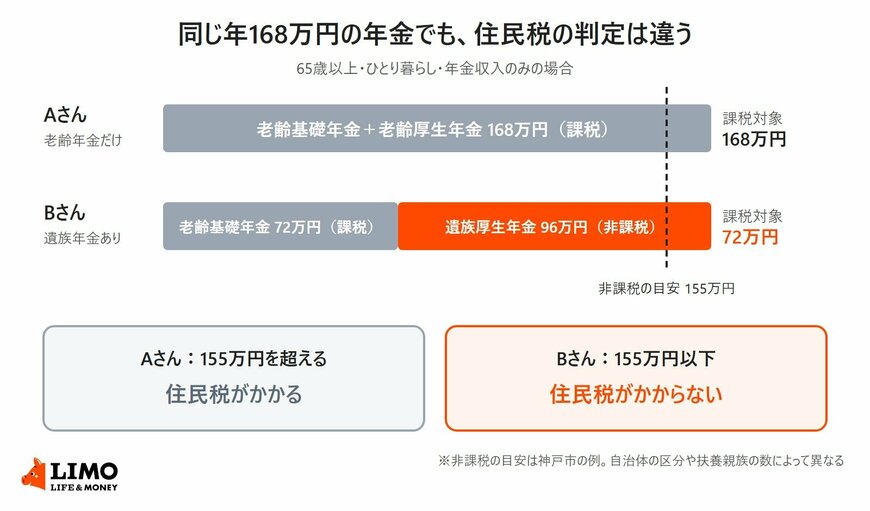
出所:神戸市「いくらまでの収入なら住民税(市県民税)が課税されませんか?」、広島市「公的年金等(特に、遺族年金や障害年金)は、個人の市民税・県民税(住民税)の課税対象ですか。」を参考にLIMO編集部作成
図を見ると、受け取る年金の合計は同じでも、住民税の判定に使われる年金収入には大きな差があることが分かります。
2.1 Aさん:老齢年金だけで年168万円
Aさんは65歳以上のひとり暮らしで、老齢基礎年金と老齢厚生年金を合わせて年168万円(月14万円)を受け取っています。年金はすべて課税の対象です。
神戸市の案内では、65歳以上で年金のみの単身者が住民税非課税になるのは、年金収入が155万円以下の場合です。Aさんはこれを超えるため、住民税がかかります。
2.2 Bさん:老齢基礎年金72万円と遺族厚生年金96万円
Bさんも65歳以上のひとり暮らしで、自分の老齢基礎年金が年72万円(月6万円)、夫を亡くして受け取っている遺族厚生年金が年96万円(月8万円)です。合計はAさんと同じ年168万円です。
ただし、住民税の判定に使われるのは、課税対象である老齢基礎年金の72万円だけです。155万円以下のため、Bさんには住民税がかかりません。
2.3 非課税限度額は自治体や家族構成で変わる
住民税が非課税になる収入の基準は、住んでいる自治体の区分や、扶養している家族の人数によって異なります。神戸市の場合、65歳以上で年金のみなら、単身で155万円以下、扶養親族が1人いる場合は211万円以下が目安です。
実際の判定は、お住まいの市区町村の基準で確認しておきましょう。
遺族年金を受け取っている方の家計を考えるときは、年金の「合計額」だけでなく、そのうちいくらが課税される年金なのかを分けて見ることが大切です。年金額改定通知書や振込通知書で、老齢年金と遺族年金の内訳を一度確かめておきたいです。