3. 働き方は認定でどう見られる?|厚生労働省のガイドラインを確認
精神の障害による障害年金では、厚生労働省が「精神の障害に係る等級判定ガイドライン」を示しており、就労している場合の考え方も書かれています。
3.1 障害者雇用や就労継続支援A型・B型は「1級または2級の可能性を検討」
ガイドラインでは、就労系障害福祉サービス(就労継続支援A型・B型)と、障害者雇用制度による就労については、1級または2級の可能性を検討するとされています。
障害者雇用制度を利用しない一般企業や、自営・家業などで働いている場合でも、就労系障害福祉サービスや障害者雇用制度と同程度の援助を受けて働いているときは、2級の可能性を検討するとされています。
3.2 一般企業で働く場合は「月収だけでなく実態を総合的に」判断
障害者雇用制度を除く一般企業で働いている場合は、月収の状況だけでなく、就労の実態を総合的にみて判断するとされています。
また、ガイドラインでは、労働に従事していることをもって、直ちに日常生活能力が向上したと捉えないとされています。
現に働いている人については、療養の状況を考慮したうえで、仕事の種類や内容、就労の状況、職場で受けている援助の内容、他の従業員との意思疎通の状況などを確認して、日常生活能力を判断するとされています。
つまり、「働いているかどうか」や「収入がいくらか」だけで、等級が決まるわけではありません。
ただし、このガイドラインは精神の障害を対象にしたものです。
身体の障害など、ほかの障害の認定では、別の基準が使われます。
たとえば、同じ「週5日の勤務」でも、職場の配慮や周囲のサポートがあって続けられている場合と、そうでない場合では、日常生活能力の見え方は異なります。
そのため、診断書を書いてもらう医師には、勤務日数や収入だけでなく、仕事中に受けている配慮や、休日の過ごし方、体調が崩れたときの状況なども伝えておくことが大切です。
働くことは、生活の安定や社会とのつながりにも役立ちます。年金を理由に就労をあきらめる前に、まずは公的な情報で仕組みを確認しておきましょう。
4. 20歳前の傷病は「所得制限」に注意|前年の所得で支給が変わる
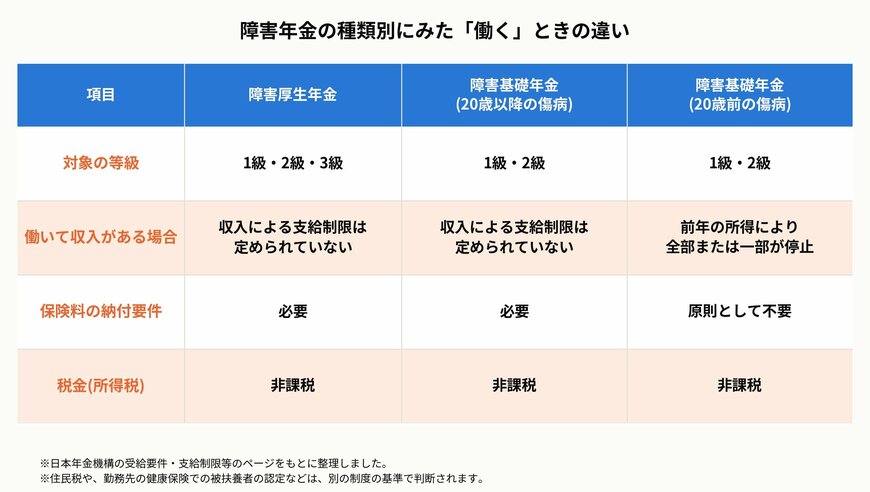
働いて収入が増えたときに注意が必要なのは、20歳前の傷病による障害基礎年金です。
日本年金機構によると、この年金は、前年の所得が一定額を超えると、年金の全額または2分の1が支給停止になります。
4.1 2026年度は、扶養親族がいない場合で385万8000円を超えると半額停止
2026年度(令和8年度)は、昭和31年4月2日以後に生まれた人の場合、前年の所得が385万8000円以下なら全額が支給されます。
385万8000円を超えると2分の1が支給停止となり、491万8000円を超えると全額が支給停止になります。
扶養親族がいる場合は、1人あたり38万円が加算されます。
老人控除対象配偶者や老人扶養親族は48万円、特定扶養親族や19歳未満の控除対象扶養親族は63万円が、それぞれ加算されます。
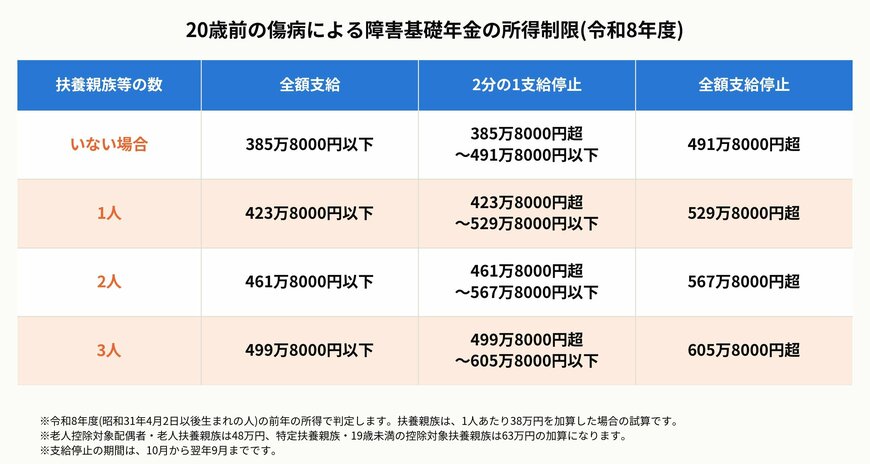
扶養親族が1人(加算38万円)の場合は、423万8000円以下で全額が支給され、529万8000円を超えると全額が支給停止になります。
扶養親族が2人の場合は461万8000円以下、3人の場合は499万8000円以下で全額が支給されます。
支給停止の期間は10月から翌年9月までで、前年の所得をもとに毎年判定されます。
5. 働くときに確認しておきたい3つのポイント
働き始める前後には、年金の更新、税金、家族の健康保険の3つを確認しておくと安心です。
5.1 更新の診断書「障害状態確認届」は期限までに提出する
障害年金は、障害の状態に応じて、一定の期間ごとに診断書の提出を求められる場合があります。
日本年金機構に「障害状態確認届(診断書)」を提出する必要があるときは、誕生月の末日までに機構へ届くよう提出します。
診断書には、提出期限前3カ月以内の障害の状態を、医師に記載してもらう必要があります。
提出が遅れたり、記載内容に不備があったりすると、年金の支払いが一時止まることがあります。
確認が終わると、障害の程度に応じて、さかのぼって支払われます。
5.2 障害年金は所得税が非課税で、給与は別に課税される
日本年金機構は、障害年金や遺族年金は、所得税・復興特別所得税の課税対象となっていない(非課税)としています。
一方で、働いて得た給与は、障害年金とは別に課税の対象になります。
確定申告が必要かどうかや、住民税の取扱いは、税務署や、お住まいの市区町村で確認しておきましょう。
5.3 家族の被扶養者になっている場合は、収入要件に注意
配偶者などの健康保険の被扶養者になっている場合は、働いて収入が増えると、被扶養者の認定に影響することがあります。
協会けんぽは、被扶養者の年間収入の基準を、原則として130万円未満としています。
ただし、60歳以上、または障害厚生年金を受けられる程度の障害者の場合は、180万円未満とされています。
障害年金が収入に含まれるかどうかなど、具体的な取扱いは、加入している健康保険の窓口で確認しておく必要があります。
6. まとめ
障害年金は、働いているというだけで受け取れなくなる制度ではありません。
収入による支給制限が案内されているのは、20歳前の傷病による障害基礎年金で、2026年度は前年の所得が385万8000円(扶養親族がいない場合)を超えると、2分の1が支給停止になります。
精神の障害の認定では、障害者雇用制度や就労継続支援A型・B型で働いている場合は、1級または2級の可能性が検討され、一般企業での就労は、月収だけでなく実態を総合的にみて判断されます。
働くことを考えている人は、診断書の内容や、更新の手続き、税金、家族の健康保険の扱いまで、早めに確認しておきましょう。
個別の判断が必要な場合は、年金事務所や社会保険労務士などの専門家に相談してください。
【免責事項】
- 本記事は、2026年10月7日時点の公的機関の情報にもとづいています。制度の内容や金額は、今後変更される場合があります。
- 障害年金の受給可否や等級は、診断書などをもとに個別に判断されます。就労や収入が認定や支給に与える影響は、人によって異なります。
- 税金や健康保険の取扱いなど、法令や制度の運用にかかわる事項は、年金事務所・税務署・市区町村・加入先の健康保険などで必ずご確認ください。
- 本記事は、特定の手続きや働き方を勧めるものではありません。
参考資料
- 日本年金機構「障害厚生年金の受給要件・請求時期・年金額」
- 日本年金機構「障害基礎年金の受給要件・請求時期・年金額」
- 日本年金機構「20歳前の傷病による障害基礎年金にかかる支給制限等」
- 日本年金機構「障害状態確認届(診断書)が届いたとき」
- 日本年金機構「障害状態確認届(診断書)を期日までに提出できなかった場合、障害年金はどうなりますか。」
- 日本年金機構「障害年金や遺族年金を受けている人にも公的年金等の源泉徴収票は送付されるのでしょうか。」
- 厚生労働省「精神の障害に係る等級判定ガイドライン」
- 全国健康保険協会(協会けんぽ)「被扶養者の認定における特例について」
和田 直子