3. 【退職金制度がある企業】全体で74.9%。従業員1000人以上は90.1%、30〜99人は70.1%
退職給付の制度があるかどうかは、勤め先によって違います。就労条件総合調査によると、退職給付(一時金・年金)の制度がある企業は、全企業のうち74.9%でした。制度がない企業は24.8%です。
企業規模別に見ると、制度がある企業の割合は、従業員1000人以上で90.1%、300〜999人で88.8%、100〜299人で84.7%、30〜99人で70.1%でした。前回の平成30年調査では、全体で80.5%でした。
制度がある企業のうち、制度の形の内訳は、退職一時金制度のみが69.0%、退職年金制度のみが9.6%、両制度併用が21.4%です。企業規模別では、従業員1000人以上で退職一時金制度のみが25.9%、退職年金制度のみが27.0%、両制度併用が47.1%、30〜99人で退職一時金制度のみが77.2%、退職年金制度のみが6.6%、両制度併用が16.2%でした。
退職一時金制度がある企業について、支払いに向けた準備の方法(複数回答)を見ると、社内準備が56.5%、中小企業退職金共済制度が42.0%、特定退職金共済制度が9.9%でした。従業員30〜99人の企業では、社内準備が49.6%、中小企業退職金共済制度が48.5%です。
勤め先の規模や業種によって、制度のあるなしや形はさまざまです。ご自身の勤め先に制度があるかどうかは、就業規則や退職金規程で確かめられます。規程は会社ごとの決まりなので、分からないことは人事や総務の担当に直接確かめるのが確実です。
4. 【勤続年数で見る】定年退職者の退職給付額を勤続年数の区分ごとに読む
「平均の金額は分かったけれど、自分の勤続年数ならどのくらいなのか」—そう思っている方もいるかもしれません。まずは、定年退職者の退職給付額を、勤続年数の区分ごとに確認していきましょう。
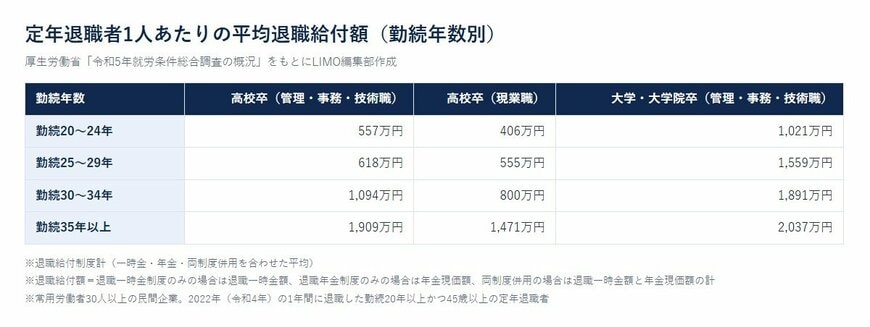
勤続35年以上の定年退職者では、高校卒(管理・事務・技術職)が1909万円、高校卒(現業職)が1471万円、大学・大学院卒(管理・事務・技術職)が2037万円でした。勤続20〜24年では、同じ順に557万円、406万円、1021万円です。
では、勤続年数の区分による並び方はどうでしょうか。この調査では、3つの学歴の区分のどれも、勤続20〜24年、25〜29年、30〜34年、35年以上と区分が長くなるほど、平均の退職給付額が大きくなっていました。ただし、同じ人の金額を追いかけた数字ではなく、それぞれの区分で退職した人の平均です。勤続年数の区分ごとの金額は、勤め先の制度の形によっても変わるので、制度の形とあわせて見ておきたいところです。
ご自身の勤続年数を当てはめるときは、いまの勤続年数ではなく、定年を迎えるときの勤続年数で見るのがよさそうです。入社した年と定年の年齢から、定年時に何年になるかを一度数えてみると、表のどの区分を見ればよいかが分かりやすくなるのではないでしょうか。
5. まとめにかえて
定年退職者の平均退職給付額は、学歴や職種の区分、制度の形によってさまざまで、退職給付の制度があるかどうかも勤め先の規模によって変わります。全国の平均は、あくまで一つの目安として受け止めておきたい数字です。
まずは、勤め先の就業規則や退職金規程で、退職金の制度があるか、一時金と年金のどちらで受け取る形か、金額がどのように決まるかを確かめてみてください。規程が手元にない場合や、読み方が分からない場合は、人事や総務の担当に直接確かめるのが確実です。あわせて、ねんきん定期便やねんきんネットで将来の公的年金の見込みの金額を確かめておくと、退職金と年金を並べて退職後の収入の全体像をつかみやすくなります。
そのうえで、退職後のお金の準備には、いくつかの考え方があります。退職金を老後の生活費の柱の一つとして見込んでおく考え方、退職金とは別に自分で蓄えを積み上げていく考え方、その両方を組み合わせる考え方などです。どれが正しいということはなく、勤め先の制度や暮らしの事情によって選び方は変わります。
定年まで10年、20年とある方は、受け取る時期が近づいてから考え始めるより、退職金の使い道を前もって決めておくほうが見通しを立てやすくなります。生活費に回す分、住まいの修繕などに取り分ける分、手を付けずに残す分といった形で、受け取る前に振り分けを考えておくのも一つの方法です。
6. 編集部よりコメント
勤め先の退職金規程には、勤続年数や退職の理由によって金額がどう決まるかが書かれていることがあります。年に一度、誕生日や昇給のタイミングなどに確かめる習慣をつけておくと、老後の家計を考えるときの手がかりが少しずつ増えていきます。規程を読むときは、勤続年数の数え方や、退職の理由によって支給の扱いが変わるかどうかにも目を向けておくと、ご自身の場合に当てはめやすくなります。
退職金の数字を確かめるときは、金額とあわせて、いつ、どの形で受け取るのかも書き留めておきたいところです。一時金なのか年金なのか、年金ならいつから何年受け取るのかによって、退職後の毎月の家計の組み立て方が変わってくるからです。

参考資料
宮野 茉莉子