1. 【配偶者控除】12月の年末調整から、対象になる配偶者の年収が136万円以下に
国税庁は、勤務先が行う年末調整の手引き「令和8年分 年末調整のしかた」で、配偶者控除の対象が広がったことを案内しています。
令和8年度税制改正によるもので、原則として令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
どんな人にどれほどの影響があるのか気になるものです。まずは何が変わったのかを確認していきましょう。
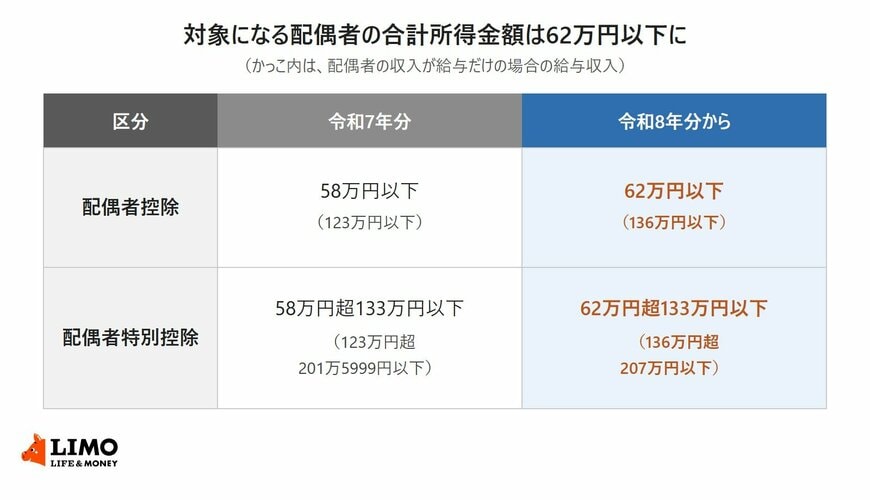
1.1 配偶者の合計所得金額は「58万円以下」から「62万円以下」へ
配偶者控除の対象になる配偶者の合計所得金額は、令和7年分の58万円以下から、令和8年分は「62万円以下」に引き上げられました。
配偶者の収入がパートなどの給与だけなら、給与収入「136万円以下」が目安です。令和7年分は123万円以下でした。
基礎控除の引き上げにあわせて、扶養親族の所得要件も同じ62万円以下に見直されています。
1.2 配偶者特別控除は給与収入207万円以下まで
配偶者の合計所得金額が62万円を超えても、133万円以下であれば配偶者特別控除の対象になります。
給与だけの場合は、給与収入136万円超207万円以下が対象です。令和7年分の201万5999円以下から、上限が上がりました。
2. 配偶者控除を受けるための条件と、年末調整での手続き
配偶者控除は、配偶者の所得の条件を満たしていれば自動で受けられるわけではありません。本人の所得の条件と、勤務先に出す書類をチェックしていきます。
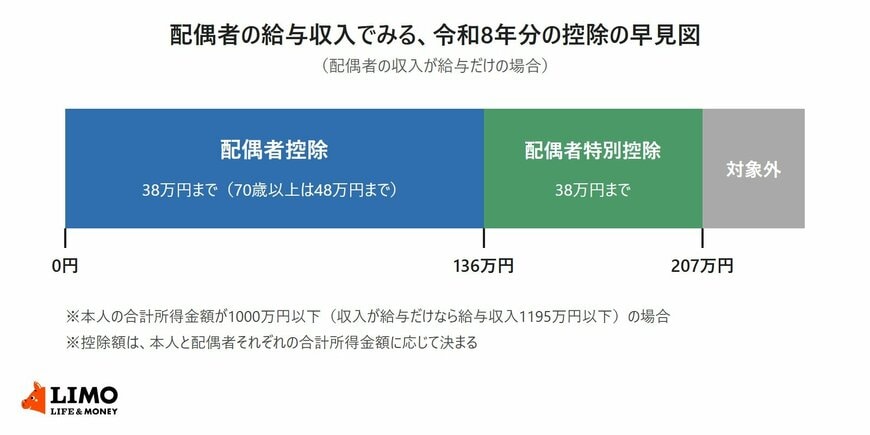
2.1 本人の合計所得金額は1000万円以下、控除額は最大38万円
配偶者控除を受けられるのは、本人の合計所得金額が1000万円以下の場合です。給与だけなら、給与収入1195万円以下が目安になります(所得金額調整控除の適用がある場合は1210万円以下)。
控除額は本人の合計所得金額に応じて決まり、最大で「38万円」です。配偶者が70歳以上の場合は「老人控除対象配偶者」となり、最大48万円になります。
配偶者特別控除も最大38万円で、本人と配偶者それぞれの合計所得金額に応じて金額が決まります。
2.2 11月までの給与からは変わらず、12月の年末調整で精算される
令和8年11月までに支払われる給与の源泉徴収は、これまでと変わりません。
改正の内容は12月の年末調整で反映されます。1年間の所得税額を計算し直し、それまでに差し引かれた所得税との差額を精算する流れです。
2.3 勤務先に「配偶者控除等申告書」を提出する
年末調整で配偶者控除や配偶者特別控除を受けるには、勤務先に「配偶者控除等申告書」を提出する必要があります。
申告書には、配偶者の本年中の合計所得金額の見積額を書きます。パート収入が136万円の前後になりそうな場合は、12月までの見込みも含めて確かめておくと安心です。
また、今回の改正で新たに扶養親族の条件を満たした家族がいる場合は、扶養控除等(異動)申告書の提出も必要になります。
令和8年分から、配偶者控除の対象になる配偶者の合計所得金額は62万円以下、給与だけなら給与収入136万円以下に広がりました。
配偶者の年収がこの前後にある家庭は、勤務先から配られる配偶者控除等申告書に、12月までの見込みを含めた所得の見積額を書いて提出しましょう。
ここからは、国保の保険料の計算を担当していた元自治体職員の立場から、健康保険の扶養との違いと、扶養を外れたあとの保険料の考え方を解説します。