2. 個人向け国債とは?3種類の基本と「最新」2026年9月分の利率
個人向け国債は、国が個人のために発行している債券です。1万円から買えて、元本と利子の支払いは国が行います。毎月発行され、利子は半年ごとに受け取れます。
個人向け国債は変動10年、固定5年、固定3年の3種類があり、変動10年は利率が半年ごとに変更され、その他は満期まで固定されます。また、各数字は満期までの期間を表しています。
【2026年9月募集分の利率】
- 変動10年:1.95%(初回)
- 固定5年:2.24%
- 固定3年:1.96%
いずれも発行から1年たてば中途換金もできます。ただし中途換金すると、直前1年分(2回分)の受取利子相当額が差し引かれます。つまり、購入から1年後すぐに途中換金した場合、受け取った利子をすべて失う計算です。
3. 個人向け国債の利率推移を検証「2年9か月」で何が起きた?
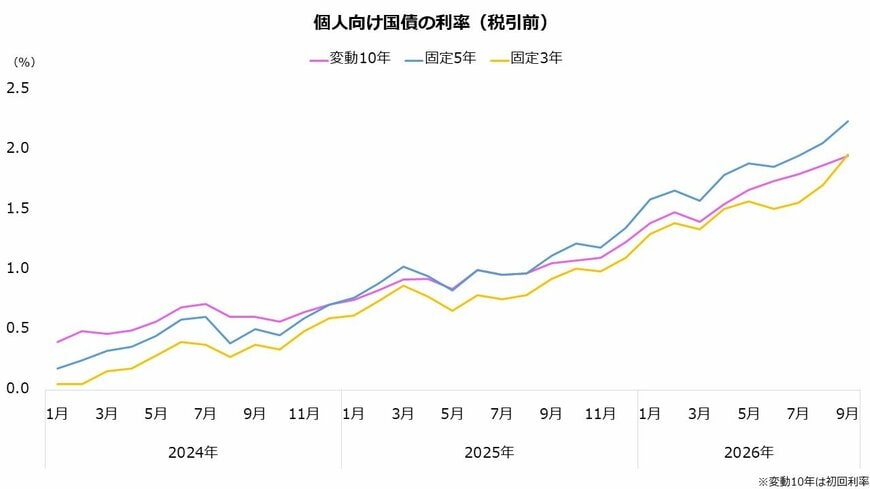
利率が上昇し始めた2024年からさかのぼると、利率は3種類とも右肩上がりです。ただし、上がり方には差がありました。
3.1 2025年から固定5年が優勢に
2024年までは変動10年が最も高い利率でした。ところが2025年1月募集分で固定5年(0.77%)が変動10年(0.75%)を上回ります。2025年9月以降は固定5年が上回り続け、2026年9月には差が0.29ポイントまで広がりました。
3.2 2026年9月、固定3年が変動10年を逆転
さらに、2026年9月には、固定3年(1.96%)も変動10年(1.95%)をわずかに上回りました。これは、固定3年が最低利率(0.05%)から離れ始めた2024年以降で初めてのことです。
「迷ったら変動10年」という定番の選び方は、今の金利環境では当てはまらなくなっています。変動10年の利率は「基準金利×0.66」と相対的に算出されるため、金利上昇局面では基準金利から差し引かれる部分も大きくなります。一方、固定型は絶対的に決まる(固定5年は基準金利-0.05%、固定3年は基準金利-0.03%)ため、金利が上がる局面では固定型の方が利率が高くなりやすい仕組みです。