3. 毎月5万円を15年間積み立てると?想定利回り年1〜5%の試算
暮らしに余裕が出にくい中でも、少額から続けやすい方法のひとつが積立投資です。ここでは、50歳から65歳までの15年間、毎月5万円を積み立てた場合を、想定利回り年1〜5%で試算した結果をみてみましょう。
- 元本:900万円
- 年1%:970万6000円
- 年2%:1048万6000円
- 年3%:1134万9000円
- 年4%:1230万5000円
- 年5%:1336万4000円
たとえば年3%の場合、元本900万円に対して資産評価額は1134万9000円で、差額は234万9000円です。
毎月の積立額を変えて、年3%・15年で試算した結果もみてみましょう。毎月3万円なら元本540万円に対して680万9000円、毎月6万円なら1361万8000円となっています。
- 毎月1万円:227万円
- 毎月3万円:680万9000円
- 毎月6万円:1361万8000円
- 毎月9万円:2042万8000円
- 毎月12万円:2723万7000円
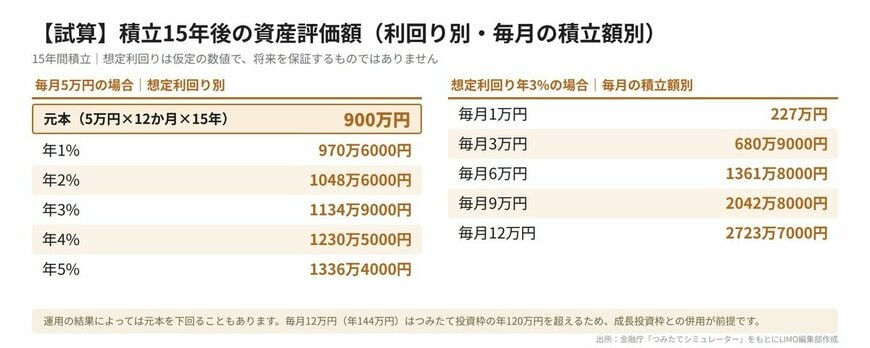
毎月5万円を15年続けた場合の資産評価額は、想定利回りに応じて970万6000円から1336万4000円まで幅が生じる計算です。
なお、2000万円を準備する場合、年3%で30歳から65歳までの35年間積み立てるなら、必要な毎月の積立額は約2万7000円程度とする参考試算もあります。

平均給与はあくまで全体をならした数字で、ご自身の収入や家計の状況とは必ずしも重なりません。
大切なのは、数字を見て一喜一憂することよりも、毎月の手取りのうち、無理なく将来に回せる金額がいくらなのかを把握することだと感じています。
たとえば、同じ平均給与487万円でも、世帯の人数や住まいの形態、これまでの貯蓄状況によって、将来に向けて回せる金額は大きく変わるでしょう。
積立の試算を見ると、毎月の金額が大きいほど将来の評価額も大きくなりますが、生活費を圧迫してまで増やす必要はありません。
続けられない金額では、途中でやめてしまうことになりかねないためです。想定利回りも、仮に置いた数字にすぎない点にもご留意ください。
まずは、社会保険料や税金を引かれたあとの手取りと、毎月の支出を並べてみてください。そこから見えてくる余力が、ご自身にとっての出発点になるでしょう。
4. 積立を考える前に押さえたい注意点が3つあります
先ほどの試算は将来の目安をつかむ材料になりますが、実際に積立を始める前に確認しておきたい点が3つあります。
4.1 注意点1:試算の想定利回りは「仮定」です
先の試算で使われている年1〜5%という利回りは、あくまで仮に置いた数字です。実際の運用成績は年ごとに変動し、将来の資産額が試算どおりになるとは限りません。運用の結果によっては、元本を下回る場合もあるでしょう。
4.2 注意点2:新NISAには年間の投資上限があります
金融庁の「NISAを知る」によると、新しいNISAの年間投資上限額は、つみたて投資枠が120万円、成長投資枠が240万円で、両方を併用できます。年間の合計は360万円、生涯の非課税保有限度額は1800万円(うち成長投資枠は1200万円まで)で、非課税保有期間は無期限です。
ここで見落としやすい点を挙げておきましょう。毎月5万円は年60万円で、つみたて投資枠の範囲に収まります。一方、先の試算にある毎月12万円は年144万円となり、つみたて投資枠の年120万円を超えるため、成長投資枠との併用が前提となる点には注意が必要です。
さらに、毎月12万円を15年続けると元本は2160万円(12万円×12か月×15年)となり、新NISAの生涯非課税保有限度額1800万円を超えます。売却をしない場合、積立開始から12年6か月で限度額に達し、その後の約2年6か月分は課税口座での積立となる計算です。
4.3 注意点3:老後の家計は「収支」と「貯蓄」の両面で見ましょう
積立で目標額に近づいても、老後の家計がどうなるかは別に確認しておく必要があります。総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、65歳以上の夫婦のみの無職世帯の1か月の実収入は25万4395円で、うち社会保障給付が22万8614円でした。
一方、消費支出は26万3979円、非消費支出は3万2850円で、実支出は合計29万6829円です。差し引きで毎月4万2434円の赤字となっています。なお、この家計収支のデータには、介護費用は含まれていません。
貯蓄については、同局の「家計調査報告 貯蓄・負債編 2025年(令和7年)平均結果の概要(二人以上の世帯)」によると、世帯主が65歳以上の無職世帯の貯蓄現在高は平均2494万円でした。ただし、この貯蓄額は夫婦のみの世帯に限らない無職世帯全体の平均値で、先の収支データとは世帯の範囲が異なります。