

年末に向けて、ふるさと納税の寄附先を考え始める人も多い時期です。ふるさと納税は、寄附額のうち2000円を超える部分が、一定の上限まで所得税と住民税から差し引かれる制度です。
控除の多くは翌年度の住民税から差し引かれ、ワンストップ特例を使えば全額が住民税からになります。自己負担を2000円に抑えられるかどうかを決める上限も、住民税の「所得割額」をもとに計算されます。
この記事では、ふるさと納税の控除が住民税からどう差し引かれるのか、住民税所得割額から上限の目安を出す方法、ワンストップ特例の条件と注意点、2027年の寄附分からの見直しを確認します。
1. ふるさと納税の控除は3つ。ワンストップ特例なら全額が翌年度の住民税から
まずは、ふるさと納税をすると、どの税金からいくら差し引かれるのかを整理します。
1.1 控除は「所得税」「住民税の基本分」「住民税の特例分」の3つ
総務省によると、ふるさと納税の控除額は次の3つで構成されます。
- 所得税からの控除:(ふるさと納税額-2000円)×所得税の税率
- 住民税からの控除(基本分):(ふるさと納税額-2000円)×10%
- 住民税からの控除(特例分):(ふるさと納税額-2000円)×(100%-10%-所得税の税率)
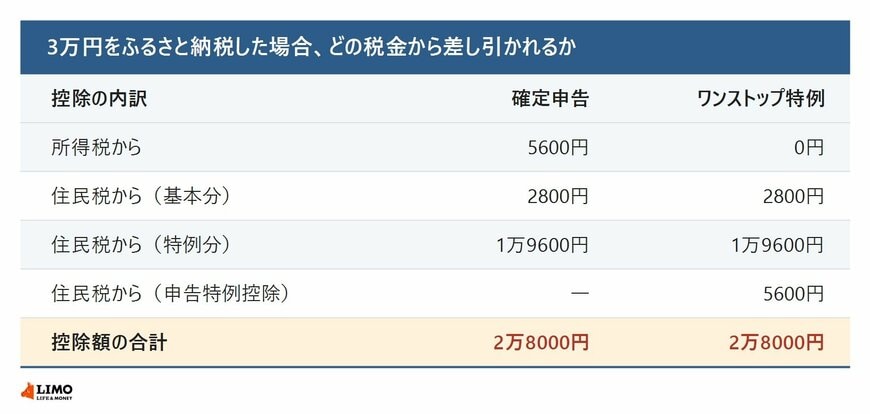
総務省は、年収750万円の給与所得者(夫婦・子なし、所得税の税率20%)が3万円を寄附した例を示しています。この場合、所得税から5600円、住民税から基本分2800円と特例分1万9600円が控除され、控除額の合計は2万8000円、自己負担は2000円です。
1.2 ワンストップ特例なら、所得税分も含めて住民税から
確定申告をした場合、所得税分はその年の所得税から控除(還付)され、住民税分は翌年度の住民税から控除されます。
一方、ワンストップ特例を使った場合は所得税からの控除は行われず、その分も含めた控除額の全額が翌年度の住民税から差し引かれます。先ほどの例なら、2万8000円がすべて住民税から控除される計算です。
総務省の例(年収750万円・夫婦子なし・3万円を寄附)を、確定申告とワンストップ特例で比べました。1/5
出所:総務省「ふるさと納税制度」(制度の概要)、総務省「ふるさと納税の流れ」をもとにLIMO編集部作成
1.3 住民税の控除を受けた人は1151万4000人、半数以上がワンストップ特例
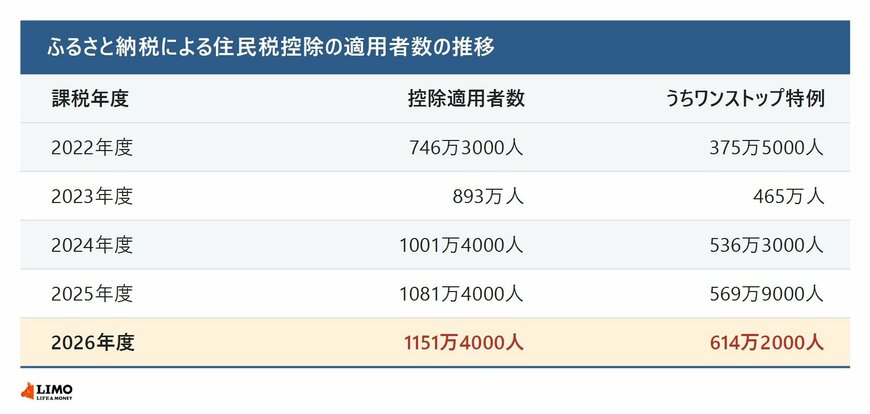
総務省の「ふるさと納税に関する現況調査結果(令和8年度実施)」によると、2025年中のふるさと納税にともなう2026年度課税で、住民税の控除を受けた人は1151万4000人でした。住民税の控除額は9524億4000万円にのぼります。
このうちワンストップ特例の適用者は614万2000人で、控除を受けた人の半数以上を占めます。2022年度の375万5000人から、4年で約1.6倍に増えました。
2. 住民税の通知書をチェック!「所得割額20万円」なら寄附はいくらまで?
自己負担が2000円で済むのは、寄附額が一定の上限の範囲に収まっている場合だけです。その上限を決めているのが、住民税の特例分にかかる制限です。
2.1 特例分は「住民税所得割額×20%」が上限
総務省によると、住民税からの控除のうち特例分は、住民税所得割額の2割を超えない範囲で計算されます。特例分の計算結果が所得割額の2割を超える場合、特例分は「住民税所得割額×20%」となり、3つの控除を合計しても全額は控除されず、実質負担額は2000円を超えます。
つまり、自分の住民税所得割額がわかれば、特例分の上限がわかり、そこから寄附額の上限の目安を逆算できます。
2.2 所得割額20万円なら、上限の目安は5万2100円
特例分がちょうど上限に届く寄附額は、次の式で求められます。所得税の税率には、2037年中の寄附までは復興特別所得税の分(税率×1.021)が加わります。
寄附額の上限の目安=住民税所得割額×20%÷(90%-所得税の税率×1.021)+2000円
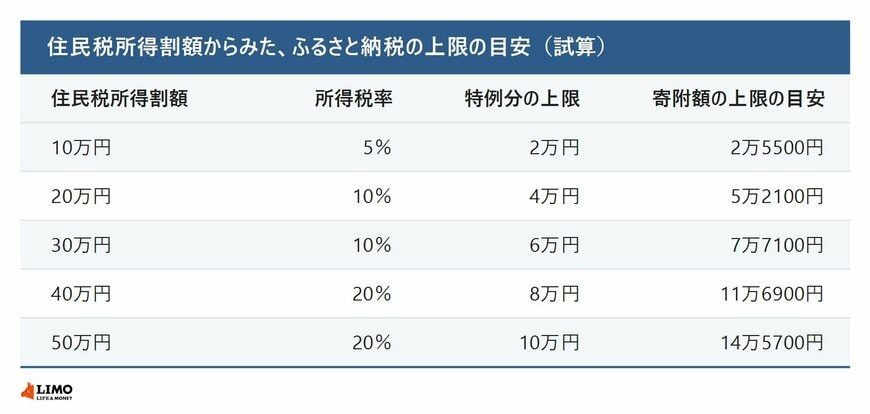
この式で試算すると、住民税所得割額が20万円で所得税の税率が10%の人は、特例分の上限が4万円で、寄附額の上限の目安は5万2100円です。所得割額10万円・税率5%なら2万5500円、所得割額40万円・税率20%なら11万6900円になります。
2.3 所得割額は、毎年6月ごろに届く住民税の通知書で確認できる
住民税所得割額は、会社員なら勤務先を通じて届く「特別徴収税額の決定通知書」、自分で納める人なら「納税通知書」で確認できます。今年届いた通知書の所得割額は、前年の所得をもとにした金額です。
ただし、今年のふるさと納税の上限を決めるのは、今年の所得をもとに計算される来年度の住民税所得割額です。また、特例分の計算に使う所得税の税率は、個人住民税の課税総所得金額から人的控除差調整額を差し引いた金額で判定するため、実際の所得税率と異なる場合があります。
今年の収入が前年から大きく変わる人は、試算の結果も変わります。正確な上限は、お住まいの市区町村に確認するか、収入見込みをもとに計算し直すと安心です。
3. ワンストップ特例は5団体以内。確定申告をすると申請は無効に
会社員など、ふだん確定申告をしない人に便利なのがワンストップ特例制度です。
3.1 確定申告が不要な給与所得者等で、寄附先が5団体以内
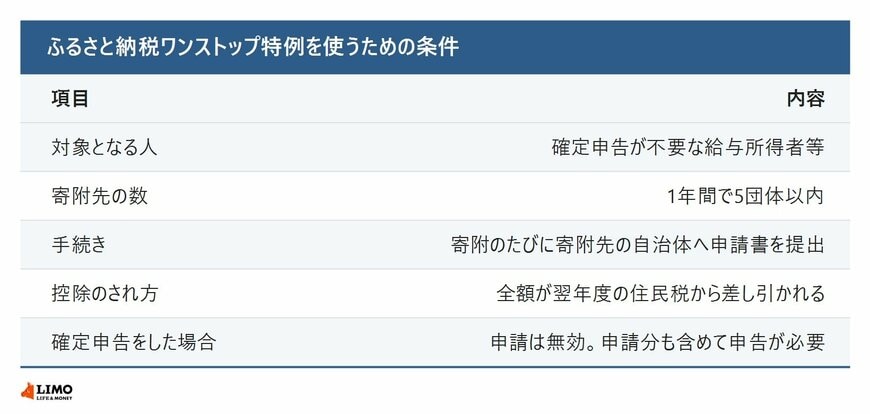
ワンストップ特例を申請できるのは、確定申告が不要な給与所得者等で、1年間のふるさと納税先が5団体以内の人です。ふるさと納税をする際に、寄附先の自治体へ特例の申請書を提出します。6団体以上に寄附した場合は、確定申告が必要です。
一部の自治体では、マイナンバーカードを使ったオンライン申請もできます。対応状況は寄附先の自治体に確認してください。
3.2 医療費控除や副業で確定申告をすると、ワンストップ特例は使えない
国税庁によると、確定申告を行う人は、ワンストップ特例の申請が無効になります。そのため、ワンストップ特例を申請した分も含めて、その年のふるさと納税をすべて確定申告で寄附金控除として計算する必要があります。
たとえば、医療費控除を受ける人、副業などの所得について申告する人、住宅ローン控除を受ける最初の年の人は、確定申告が必要です。ワンストップ特例を申請済みでも、確定申告をする予定があるなら、受領書などの寄附を証明する書類を保管しておきましょう。確定申告は、ふるさと納税をした翌年の3月15日までに行います。
4. 2027年の寄附から、特例控除に193万円の上限が新設
ふるさと納税の制度は、2027年の寄附分から見直されます。
4.1 特例控除額の上限は193万円(給与収入1億円相当)
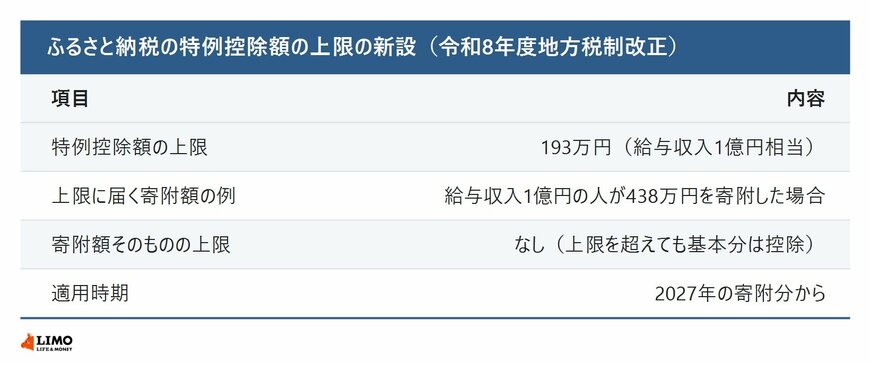
総務省の「令和8年度地方税制改正(案)について」によると、住民税の特例控除額に、193万円を上限とする定額の上限が新たに設けられます。給与収入1億円の人が438万円を寄附した場合の特例控除額に相当する金額です。
寄附額そのものに上限はなく、特例控除額の上限を超えた場合でも、基本分の控除は受けられます。2027年の寄附分から適用されます。
4.2 多くの人には、これまでどおり「所得割額の2割」が上限
193万円の上限は給与収入1億円相当の人を想定したもので、多くの人には直接は関係しません。一般的な会社員にとっては、これまでどおり「住民税所得割額の2割」が特例分の上限になります。
同じ改正案では、寄附金のうち地方公共団体が活用できる財源の割合を60%以上とすることも示されています。2026年の指定から段階的に適用され、2026年は52.5%、2029年に60%となる予定です。


