
住民税は、前の年の1月から12月までの収入をもとに計算されます。いま働いて得ている2026年中の給与は、2027年度の住民税を決めることになります。
その2027年度分の住民税から、給与所得控除の最低保障額が引き上げられます。横浜市によると、給与収入のみの単身者は、2026年中の給与収入が119万円以下であれば住民税が非課税になります。
年末に向けて働く時間やふるさと納税を考え始める人もいる時期です。この記事では、横浜市を例に、住民税が非課税になる給与収入の目安、扶養の基準、税額の決まり方、ふるさと納税と住民税の関係を確認します。
1. 【住民税】2027年度は「年収119万円以下」が非課税の目安に?
住民税には、所得にかかわらず定額でかかる「均等割」と、所得に応じてかかる「所得割」があります。一定の所得以下の人は、このどちらも、またはどちらかが非課税になります。
1.1 非課税になるのは、合計所得金額が45万円以下の単身者
横浜市では、扶養家族のない人の場合、前年の合計所得金額が「35万円+10万円」、つまり45万円以下であれば、均等割も所得割も非課税になります。
給与収入しかない人の所得は、給与収入から給与所得控除を差し引いた金額です。このため、給与所得控除の額が変わると、非課税になる給与収入のラインも動きます。
1.2 給与所得控除の最低保障額は、2年続けて引き上げ
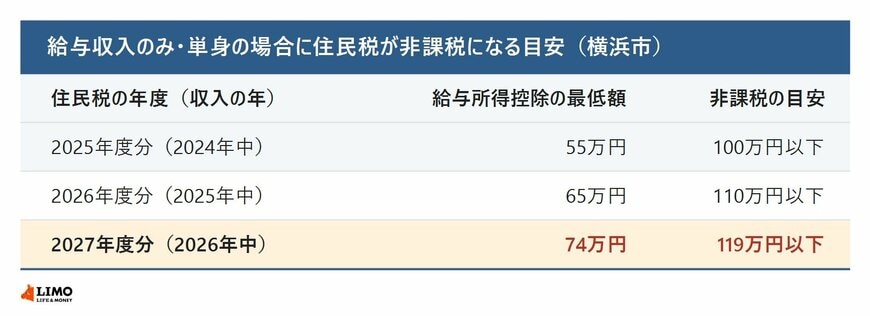
給与所得控除の最低保障額は、2026年度分の住民税で55万円から65万円に引き上げられました。さらに、2026年中の収入をもとに計算する2027年度分の住民税からは、給与収入190万円以下の人の控除額が74万円になります。
この結果、給与収入のみの単身者が非課税になる目安は、2025年度分の100万円以下から、2026年度分は110万円以下、2027年度分は119万円以下へと上がります。横浜市も、2027年度分の住民税が非課税となる給与収入を119万円以下としています。
合計所得金額45万円に給与所得控除の最低額を足すと、非課税になる給与収入の目安になります。1/6
出所:横浜市「令和8年度税制改正(さらなる年収の壁への対応)のよくある質問」などをもとにLIMO編集部作成
1.3 扶養1人なら、給与収入175万円以下で均等割も非課税に
扶養家族がいる場合は、非課税になる所得の基準が人数に応じて上がります。横浜市の基準は次のとおりです。
- 均等割が非課税:合計所得金額が「35万円×(本人+同一生計配偶者+扶養親族の数)+10万円+21万円」以下
- 所得割が非課税:総所得金額等が「35万円×(本人+同一生計配偶者+扶養親族の数)+10万円+32万円」以下
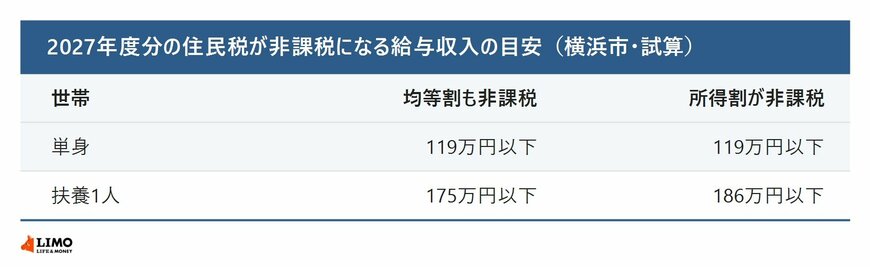
扶養する人が1人の場合、均等割は所得101万円以下、所得割は所得112万円以下で非課税です。2027年度分の給与所得控除74万円を足すと、給与収入の目安は均等割が175万円以下、所得割が186万円以下になります。
横浜市の計算式に、2027年度分の給与所得控除74万円を当てはめた試算です。2/6
出所:横浜市「均等割・所得割の納税義務者」、横浜市「令和8年度税制改正(さらなる年収の壁への対応)の概要」をもとにLIMO編集部作成
なお、障害者、未成年者、寡婦またはひとり親の人は、前年の合計所得金額が135万円以下であれば、均等割・所得割ともに非課税です。非課税の基準は住んでいる市区町村によって異なる場合があるため、横浜市以外の人はお住まいの自治体で確認してください。
2. 【住民税】扶養の年収ラインは2027年度から「136万円以下」に
給与所得控除の引き上げにあわせて、配偶者控除や扶養控除などを受けるための所得要件も変わっています。
2.1 2027年度分は、所得62万円以下(給与収入136万円以下)
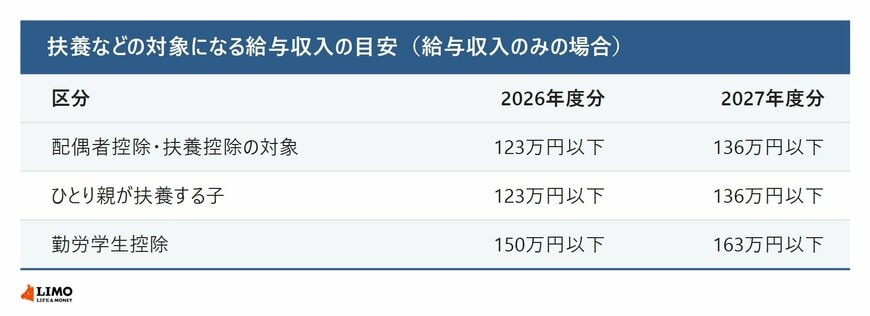
配偶者控除や扶養控除の対象となる同一生計配偶者・扶養親族の合計所得金額は、2026年度分で48万円以下から58万円以下に、2027年度分ではさらに62万円以下に引き上げられます。
給与収入のみの場合に置き換えると、2026年度分は123万円以下、2027年度分は136万円以下です。ひとり親が扶養する子の要件も同じく136万円以下に、勤労学生控除は給与収入150万円以下から163万円以下になります。
2.2 大学生年代の子には「特定親族特別控除」
2026年度分の住民税からは、19歳以上23歳未満の親族を対象にした「特定親族特別控除」も設けられています。
横浜市によると、2026年度分では、子などの合計所得金額が58万円超123万円以下の場合に、所得に応じて親などが控除を受けられます。控除額は、合計所得金額が58万円超85万円以下なら45万円で、所得が増えるにつれて段階的に小さくなり、120万円超123万円以下では3万円です。
3. 【住民税】税額はいくら?均等割「6200円」と所得割「10.025%」を確認
非課税のラインを超えると、住民税がかかります。横浜市の場合の税額の決まり方を確認します。
3.1 均等割は年6200円。横浜みどり税と水源環境保全税が上乗せ
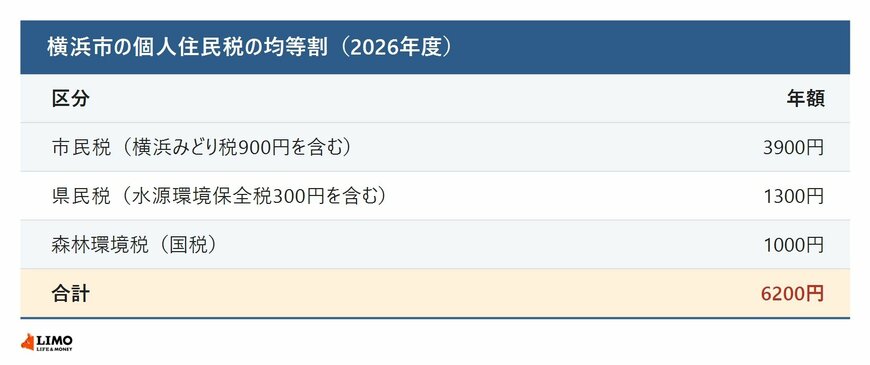
横浜市の2026年度の均等割は、市民税が年3900円、県民税が年1300円です。市民税には横浜市独自の「横浜みどり税」900円が、県民税には神奈川県の「水源環境保全税」300円が含まれています。これに国税の森林環境税1000円が加わり、合計は年6200円です。
なお、水源環境保全税は2026年度までの実施とされています。2027年度以降の扱いは、神奈川県の発表を確認する必要があります。
3.2 所得割は市民税8%、県民税2.025%
所得割の税率は、市民税が8%、県民税が2.025%です。総務省によると、所得割の標準税率は合計10%で、横浜市のような政令指定都市では道府県民税が2%、市民税が8%になります。神奈川県では水源環境保全税として0.025%が上乗せされています。
所得割は、前年の所得から基礎控除や扶養控除などの所得控除を差し引いた金額に税率をかけ、そこから住宅ローン控除や寄附金控除などの税額控除を差し引いて計算します。
3.3 普通徴収の納期は6月・8月・10月・翌年1月
会社員は、毎月の給与から住民税が差し引かれる「特別徴収」で、6月から翌年5月までの12回に分けて納めます。自分で納める「普通徴収」の場合、横浜市の納期は6月、8月、10月、翌年1月の4回です。
4. 【住民税】ふるさと納税による住民税の控除額、全国1位は横浜市の373億3000万円
住民税と深く関わる制度に、ふるさと納税があります。寄附額のうち2000円を超える部分が、一定の上限まで所得税と住民税から差し引かれる仕組みです。
4.1 控除は所得税と住民税の「基本分」「特例分」の3つ
総務省によると、ふるさと納税の控除は次の3つで構成されます。
- 所得税からの控除:(ふるさと納税額-2000円)×所得税の税率
- 住民税からの控除(基本分):(ふるさと納税額-2000円)×10%
- 住民税からの控除(特例分):(ふるさと納税額-2000円)×(100%-10%-所得税の税率)
このうち特例分には、住民税所得割額の2割までという上限があります。上限を超えて寄附をすると、自己負担は2000円を超えることになります。
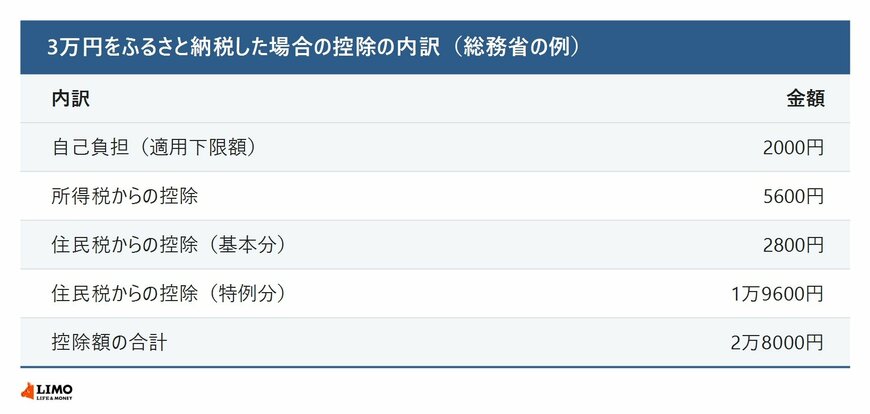
総務省は、年収750万円の給与所得者(夫婦・子なし、所得税の税率20%)が3万円を寄附した例を示しています。この場合、所得税から5600円、住民税から基本分2800円と特例分1万9600円が控除され、自己負担は2000円です。
4.2 ワンストップ特例なら、控除はすべて翌年度の住民税から
控除を受けるには、原則として寄附をした翌年の3月15日までに確定申告が必要です。ただし、確定申告が不要な給与所得者などで、寄附先が5団体以内であれば、寄附先の自治体に申請する「ワンストップ特例制度」を使えます。
ワンストップ特例を使った場合、所得税からの控除は行われず、その分も含めた全額が翌年度の住民税から控除されます。
4.3 横浜市民の住民税から差し引かれた額は373億3000万円
総務省の「ふるさと納税に関する現況調査結果(令和8年度実施)」によると、2025年中のふるさと納税にともなう2026年度課税の住民税控除額は、全国で約9524億円、控除を受けた人は約1151万人でした。
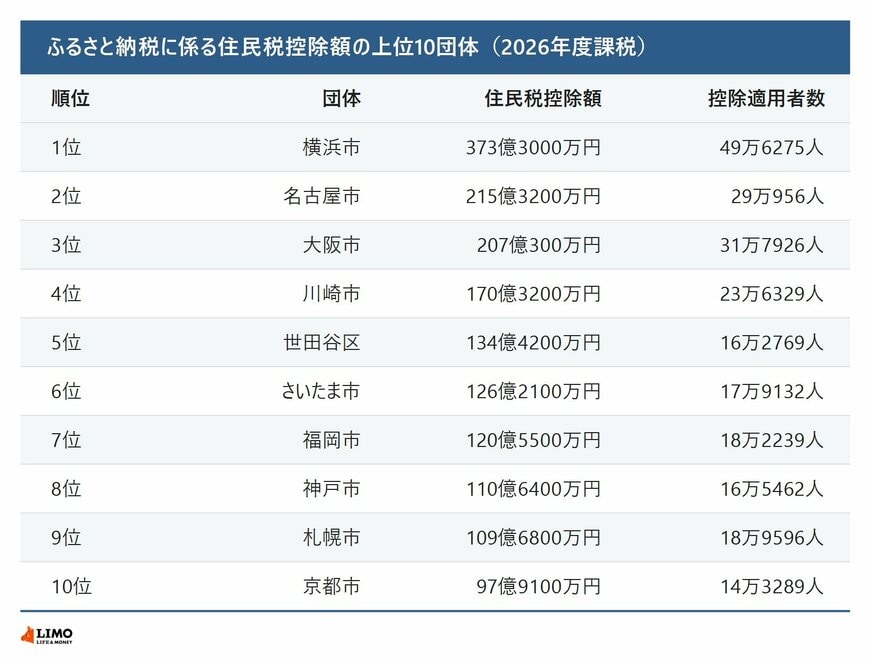
市区町村別では、横浜市が373億3000万円で最も多く、控除を受けた人は49万6275人でした。2位は名古屋市の215億3200万円、3位は大阪市の207億300万円です。住民が多い大都市ほど、ふるさと納税によって住民税が差し引かれる額も大きくなっています。