

持ち家があると生活保護は受けられない、と思っている方もいるのではないでしょうか。
厚生労働省は生活保護の要件として、資産や能力などあらゆるものを活用することを前提に置いていますが、住まいをすぐに手放すことだけが選択肢というわけではありません。
この記事では、持ち家を所有したまま使える「要保護世帯向け不動産担保型生活資金」という貸付制度の条件と、借りられる金額の仕組みを確認していきます。
1. 持ち家は必ず売らなければならないのか
まず、結論から確認します。
生活保護の資産活用の要件そのものについては、LIMOの記事「【生活保護】持ち家や車があると受けられない?要件は4つの活用と収入の比較、支給されるのは最低生活費との差額だけ」で詳しく解説しています。
生活保護の要件は、世帯員全員が利用し得る資産や能力などを、最低限度の生活の維持のために活用することです。このうち資産の活用について、上記の記事では次のように説明されています。
厚生労働省は資産の活用を、預貯金、生活に利用されていない土地・家屋等があれば売却等し生活費に充てることと説明しています。
出所:【生活保護】持ち家や車があると受けられない?要件は4つの活用と収入の比較、支給されるのは最低生活費との差額だけ
ポイントは「生活に利用されていない」土地・家屋等が対象になるという点です。現在住んでいる持ち家は、ただちに売却の対象になるわけではありません。住み続けたい場合に使えるのが、持ち家を担保にして生活費を借りる「要保護世帯向け不動産担保型生活資金」という貸付制度です。
持ち家を手放さずに使える、貸付という選択肢1/2
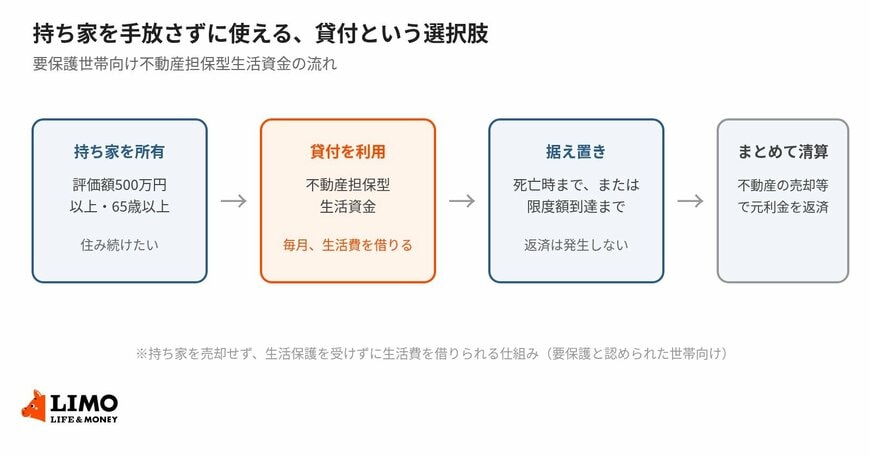
出所:厚生労働省「生活福祉資金(要保護世帯向け不動産担保型生活資金)貸付制度の運営について」をもとにLIMO編集部作成
2. なぜ「売却」ではなく「貸付」が使えるのか
この貸付制度が使える条件を確認します。
2.1 65歳以上で、評価額500万円以上の持ち家が対象
厚生労働省の通知にもとづき、都道府県の社会福祉協議会が実施する制度です。主な条件は次のとおりです。
要保護世帯向け不動産担保型生活資金の条件2/2
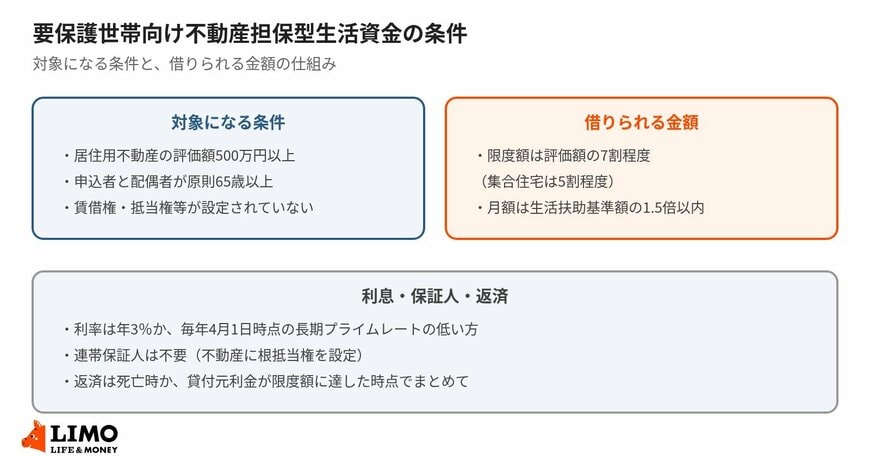
出所:厚生労働省「生活福祉資金(要保護世帯向け不動産担保型生活資金)貸付制度の運営について」、神奈川県社会福祉協議会の情報をもとにLIMO編集部作成
2.2 連帯保証人は不要、根抵当権を設定する仕組み
この貸付制度では、連帯保証人は不要です。その代わり、借りた住まいの不動産に根抵当権を設定する形になります。申込みの窓口は、お住まいの地域を管轄する福祉事務所と、都道府県の社会福祉協議会です。
3. 実際にいくら借りられるのか
貸付限度額と、毎月の貸付額の目安を確認します。
3.1 貸付限度額は評価額の7割程度
貸付限度額は、居住用不動産の評価額の概ね7割程度(集合住宅の場合は概ね5割程度)を基準に定められます。評価額が500万円の戸建てであれば、おおよそ350万円程度が上限の目安になります。
3.2 貸付月額は生活扶助基準額の1.5倍以内
毎月借りられる金額は、生活扶助基準額の1.5倍以内で、保護の実施機関(福祉事務所)が算出します。限度額に達するまでのあいだ、この月額を目安に生活費を借り続ける仕組みです。※世帯の状況によって実際の金額は異なります。
民間のリバースモーゲージの相談でも、持ち家を担保にお金を借りる仕組みそのものは同じです。公的な制度は民間より利率や条件が定められている分、まず福祉事務所に相談してみる価値があります。


