1. 統合の完了を境に、株価は水準を切り下げた
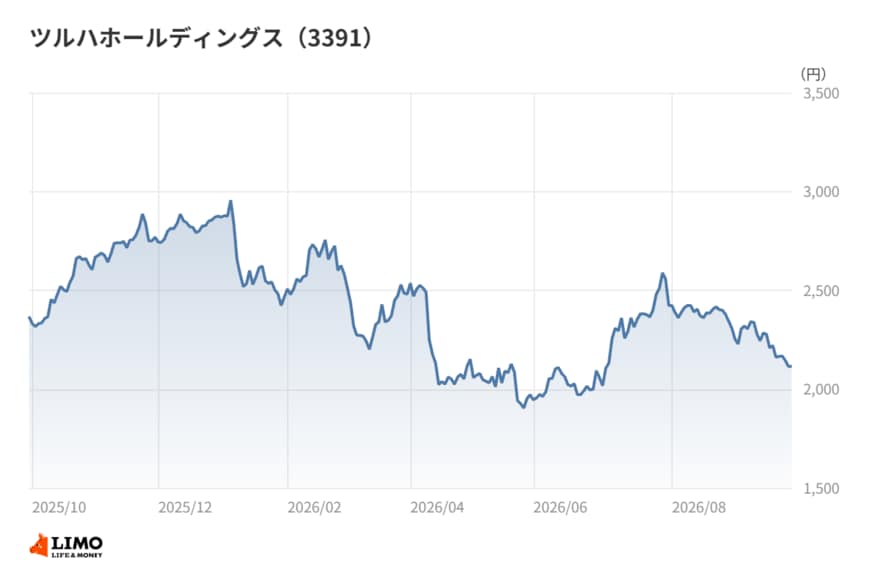
まず株価の流れを押さえておこう。ツルハホールディングスの終値は、2025年10月末に2,600円台だった。11月末は2,700円台、12月末は2,800円台と、年末にかけて小幅に切り上がった。
2025年10月末以降の月末終値では、この12月末が最も高い水準にあたる。短信によると、ウエルシアホールディングスとの経営統合が完了したのは12月1日だ。統合への期待が、この時期の株価を支えていた可能性がある。
年が明けると流れは変わった。2026年1月末は2,400円台へ大きく下げ、2月末は2,600円台に戻したものの、3月末は2,400円台に再び押し戻された。4月末には2,000円台まで下げ幅を広げ、5月末は1,900円台と、2025年10月末以降の月末終値で最も低い水準をつけた。
その後はやや持ち直している。6月末は2,000円台、7月末は2,400円台まで戻した。ただ8月末は2,300円台、9月末は2,100円台と再び弱含み、2025年10月末と比べると2割ほど低い水準にある。
下げが目立った4月末は、2026年2月期の本決算と新しい期の業績予想が出た直後にあたる。7月末の戻りは、2027年2月期1Q決算のあとだ。株価が決算の節目ごとに向きを変えていることから、市場は統合の成果を決算の数字で一つずつ確かめようとしているように見える。もっとも、小売株全体の地合いや需給も重なっており、値動きの理由を一つに絞ることはできない。
2. 移行期の決算と、2027年2月期の計画をどう読むか
2026年2月期の連結業績は、売上高1兆4,505億円、営業利益630億円、経常利益630億円、親会社株主に帰属する当期純利益426億円だった。この期は決算期変更に伴う移行期で、会社は前期との比較を行っていない。
会社によると、ドラッグストア業界は競争の激化や再編が進む一方、調剤や食品の需要拡大によって市場規模は拡大傾向にある。そのなかで同社は、調剤併設の推進、プライベートブランドの拡販、販管費の適正化、そしてウエルシアホールディングスおよびイオンとの経営統合によるシナジー創出に取り組んだとしている。
2027年2月期の会社予想は、売上高2兆5,550億円(前期比+76.1%)、営業利益994億円(同+57.7%)、経常利益981億円、純利益415億円(同▲2.7%)だ。売上と営業利益の伸び率が大きいのは、比較対象の2026年2月期が移行期で、統合の効果も期末の数か月分しか含まれていないためと考えられる。伸び率そのものより、金額の水準で捉えたほうが実態に近いだろう。
気になるのは、営業利益が6割近く増える計画なのに、純利益はわずかに減る見通しになっている点だ。営業段階の増益が、最終利益にまったく届かない。前期に計上した特別利益の反動や税負担の変化などが考えられるが、短信に要因の説明が見当たらない以上、ここは断定を控えたい。
2027年2月期1Qの実績は、売上高6,368億円、営業利益242億円、純利益134億円だった。通期予想に対する進捗率は、売上高が24.9%、営業利益が24.4%、純利益が32.5%となる。1Qとしてはおおむね計画に沿った滑り出しといえる。
3. 規模が倍になっても、利益率は上がらない計画
統合によるシナジーと聞けば、仕入れの交渉力が増して利益率が上がる姿を想像しやすい。規模の拡大は小売業の王道にして効く手だというのが、一般的な見方だろう。
ところが会社の計画を並べると、少し違う姿が見えてくる。2026年2月期の営業利益率は4.3%だった。これに対し、2027年2月期の計画は3.9%、1Qの実績は3.8%にとどまる。売上高は倍近くになるのに、利益率はむしろ下がる計画だ。
小売業の営業利益率の業種中央値は3.6%で、ツルハホールディングスはそれをわずかに上回る水準にある。業界内で見劣りはしないが、統合の規模に見合うほど利益率が抜け出すわけでもない。
シナジーは、店舗網や物流の統合、システムの一本化などを経て、時間をかけて表れるのが普通だ。統合初年度の利益率が伸びないこと自体は、不自然ではない。ただ株価が統合完了後に下げたのは、規模の拡大が利益率の改善に直結しないことを、市場が早い段階で見越したからではないだろうか。
ROE(自己資本利益率)で見ても、2026年2月期は7.4%と小売業の中央値7.4%と同水準だ。規模は業界屈指になったが、資本の効率では業界の平均的な位置にいる。この点が、統合の評価を難しくしていると考えられる。
4. 筆者コメント
規模を手に入れた会社に、市場は何を求めているのだろうか。
統合の前は、店舗網を広げる力そのものが評価の対象になりやすかった。しかし業界屈指の規模に達したいま、問われているのは「大きさ」ではなく「大きさを利益に変える力」だ。株価の動きは、その問いに市場がまだ答えを出していないことを示しているように思える。
見方を変えれば、いまの株価は統合の成果に対して慎重な前提で形づくられている。成果が数字に表れれば見直される余地があり、表れなければ規模の大きさが逆に重荷として意識されやすい。どちらに転ぶかを決めるのは、これからの決算の中身だ。
私が注目したいのは、売上の伸びよりも営業利益率の推移だ。規模の効果が本当に効いてくれば、利益率に最初に表れるはずである。統合の成否を、売上規模ではなく利益率という物差しで追いかけることをおすすめしたい。
5. 大株主の顔ぶれが変わった。イオンの持株比率は13%台から50%超へ
統合によって変わったのは、事業の規模だけではない。株主の構成も大きく様変わりした。
有価証券報告書の大株主の状況によると、筆頭株主のイオンの持株比率は、2022年5月期に13.0%、2023年5月期に13.59%だった。2024年5月期には19.89%へ上がり、その後の半期報告書の時点では27.08%となっている。そして2026年2月期末には50.33%と、過半に達した。
2位以下は、日本マスタートラスト信託銀行(信託口)が8.82%、日本カストディ銀行(信託口)が4.48%と続く。イオンの比率は2位の5倍を超えており、所有構造の上ではイオンが圧倒的な存在になった。
大株主が過半を握る上場企業では、少数株主の利益とグループ全体の利益が必ずしも一致しないという論点が、一般によく指摘される。親会社側の戦略に沿った判断が優先されるのではないか、という懸念だ。
もっとも、イオンのもとで調達・物流・プライベートブランドを共通化できれば、単独では得にくい効率を手にできる可能性もある。短信でも、イオンとの経営統合によるシナジー創出が取り組みの柱に挙げられている。所有構造の変化は、リスクと機会の両面を持つといえるだろう。
6. のれん4,545億円が映す統合の重さ
統合の規模は、貸借対照表にもはっきり表れている。2026年2月期末の総資産は1兆6,479億円で、2024年5月期末の5,495億円から3倍に膨らんだ。
目を引くのは、のれんの大きさだ。2024年5月期末に219億円だったのれんは、2026年2月期末に4,545億円まで積み上がった。純資産8,957億円に対して、のれんが5割強を占める計算になる。資本剰余金も5,879億円と大きく増えており、株式を対価に使った統合だったことがうかがえる。
のれんは、統合相手の将来の稼ぐ力に対して前払いした金額と考えると分かりやすい。期待どおりに利益が出れば問題はないが、計画を大きく下回れば減損のリスクが意識される。2026年2月期にも、減損損失107億円を計上している。
自己資本比率は53.1%で、小売業の中央値46.4%を上回る。数字の上では余裕があるように見えるが、その自己資本の半分強がのれんに相当する点は割り引いて見ておきたい。
7. キャッシュを生む力と、上期決算で問われること
キャッシュフローは堅い。2026年2月期の営業キャッシュフローは845億円、投資キャッシュフローは▲197億円、財務キャッシュフローは▲390億円だった。期末の現金は2,013億円ある。ドラッグストアは日々の売上が現金で入る商売で、統合後の規模でも現金を生む力は大きい。
この現金を、店舗の改装や物流の統合、システム投資にどう振り向けるか。シナジーを利益に変えるための投資と、株主への還元のバランスが、今後の経営の腕の見せどころになるだろう。
上期決算で確かめたいのは、1Qで3.8%だった営業利益率が上向く兆しを見せるかどうかだ。加えて、純利益が減る計画の中身について、会社がどう説明するかにも注目したい。統合の効果が数字として表れ始めるのか、それともまだ準備段階なのかを見極める決算になりそうだ。
8. 筆者コメント
見逃せないのは、事業の規模と所有の構造が、同じ時期に同時に変わったという点だ。
統合で店舗網と売上は倍近くになり、帳簿には巨額ののれんが載った。その一方で、筆頭株主の比率は過半に達した。つまりツルハホールディングスは、より大きく、同時により強くひとつの株主の意向に沿う会社になったといえる。
この二つは、株価の見方にも影響する。のれんの重さは、統合の成果を急いで示す圧力になる。過半を握る株主の存在は、その成果を誰のために使うのかという問いを投げかける。業績と資本の論点が、同じ一点に集まっているのが今の姿だ。
私は、この銘柄を見るときに決算の数字と並べて、大株主との取引関係やグループ戦略の開示にも目を向けることをおすすめしたい。規模の物語だけでは、この会社の現在地は読み切れないはずだ。
参考資料
10. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希