

3. ネット銀行の無料枠と自動化サービスで「手数料ゼロの資金移動ルート」を作る
相手がことら送金に対応していない場合でも、ネット銀行の仕組みをうまく使うことで手数料を抑えられます。
3.1 会員ランクに応じた「振込手数料無料枠」を活用する
たとえば楽天銀行では、会員ランクに応じて他行宛振込手数料が月1回〜3回無料になる「ハッピープログラム」があります。
給与や年金の受け取り口座に指定している場合は、ランクにかかわらず月3回まで無料になる点も見逃せません。
3.2 「定額自動入金・自動振替」で手数料をかけずに資金を移動する
住信SBIネット銀行(ドコモSMTBネット銀行)では、決まった日に決まった金額を他の口座との間で自動的に移動する「定額自動入金サービス」「定額自動振替サービス」を、基本的に手数料無料で利用できます。
家賃や月謝の支払い用口座に、毎月自動でお金を移しておけば、その都度手動で振込操作をする必要がなくなり、手数料が発生する場面そのものを減らすことにつながります。
ことら送金・ネット銀行の無料枠・定額自動入金の3つを、支払い先の対応状況に応じて使い分けることが、手数料ゼロに近づけるポイントです。
「手数料ゼロの資金移動ルート」の組み立て方4/4
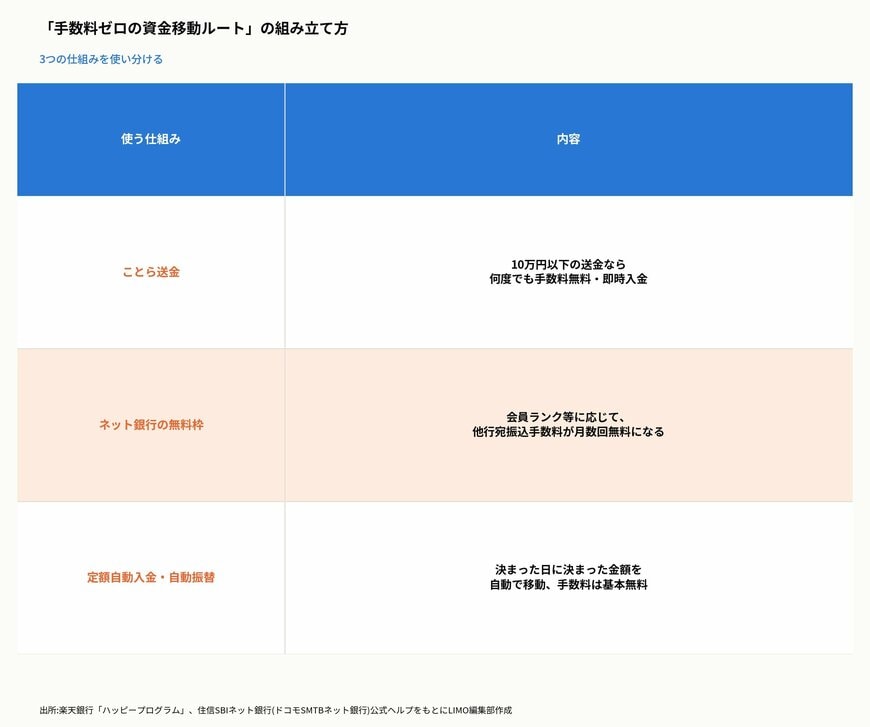
出所:楽天銀行「ハッピープログラム」、住信SBIネット銀行(ドコモSMTBネット銀行)公式ヘルプをもとにLIMO編集部作成
振込手数料は1回あたりの金額が小さいため、家計簿をつけていても見落とされやすい支出です。
まずは、家賃・月謝・自分名義の口座間移動など、毎月繰り返している振込を洗い出し、それぞれいくらの手数料がかかっているかを一度確認してみることをおすすめします。
そのうえで、ことら送金やネット銀行の無料枠が使えるものから順に切り替えていけば、無理なく固定費を減らせます。
なお、会員ランクや無料回数の条件は金融機関によって変更されることがあるため、利用前に各行の最新情報を確認するようにしましょう。
まずは、家賃・月謝・自分名義の口座間移動など、毎月繰り返している振込を洗い出し、それぞれいくらの手数料がかかっているかを一度確認してみることをおすすめします。
そのうえで、ことら送金やネット銀行の無料枠が使えるものから順に切り替えていけば、無理なく固定費を減らせます。
なお、会員ランクや無料回数の条件は金融機関によって変更されることがあるため、利用前に各行の最新情報を確認するようにしましょう。
4. まとめ:小さな手数料こそ、積み重ねで見直す価値がある
1回あたり数百円の振込手数料も、毎月繰り返していれば年間で1万円を超える固定費になり得ます。
10万円以下の送金ならことら送金、それ以外はネット銀行の無料枠や定額自動入金・自動振替を組み合わせることで、手数料を抑えた資金移動のルートを作ることができます。
サブスクの見直しと同じ感覚で、一度「振込手数料」にも目を向けてみてはいかがでしょうか。
参考資料
- 三菱UFJ銀行「振込手数料」
- 三菱UFJ銀行「ことら送金・ことら税公金」
- ゆうちょ銀行「ことら送金」
- 楽天銀行「ハッピープログラム」
- 住信SBIネット銀行(ドコモSMTBネット銀行)「定額自動振替サービスの利用に手数料はかかりますか」
和田 直子


