

4. 【税制改正】7年持ち戻しルールとの関係も踏まえておく
年末の駆け込み贈与を検討する際は、相続税の計算上のルールも簡単に押さえておきたいところです。
4.1 相続開始前7年以内の贈与は相続財産に加算される
2024年1月以降の贈与から、相続が発生する前の一定期間に行われた贈与を相続財産に加算する「生前贈与加算」の対象期間が、順次3年から7年に延長されています。
延長された期間分の贈与については、総額100万円まで加算しない緩和措置も設けられています。
4.2 駆け込みで贈与するなら「孫」も選択肢になる
この加算の対象になるのは、相続や遺贈によって財産を受け取る人に限られるため、相続人にあたらない孫への贈与は、原則としてこのルールの対象外です。
ただし、代襲相続人にあたる場合や遺言で財産を受け取る場合は対象になり得るなど、対象になるかどうかは家族構成や遺言の有無によって変わるため、最終的な判断は税理士や税務署に確認することをおすすめします。
遺留分の割合と生前贈与加算(7年持ち戻し)の要点3/3
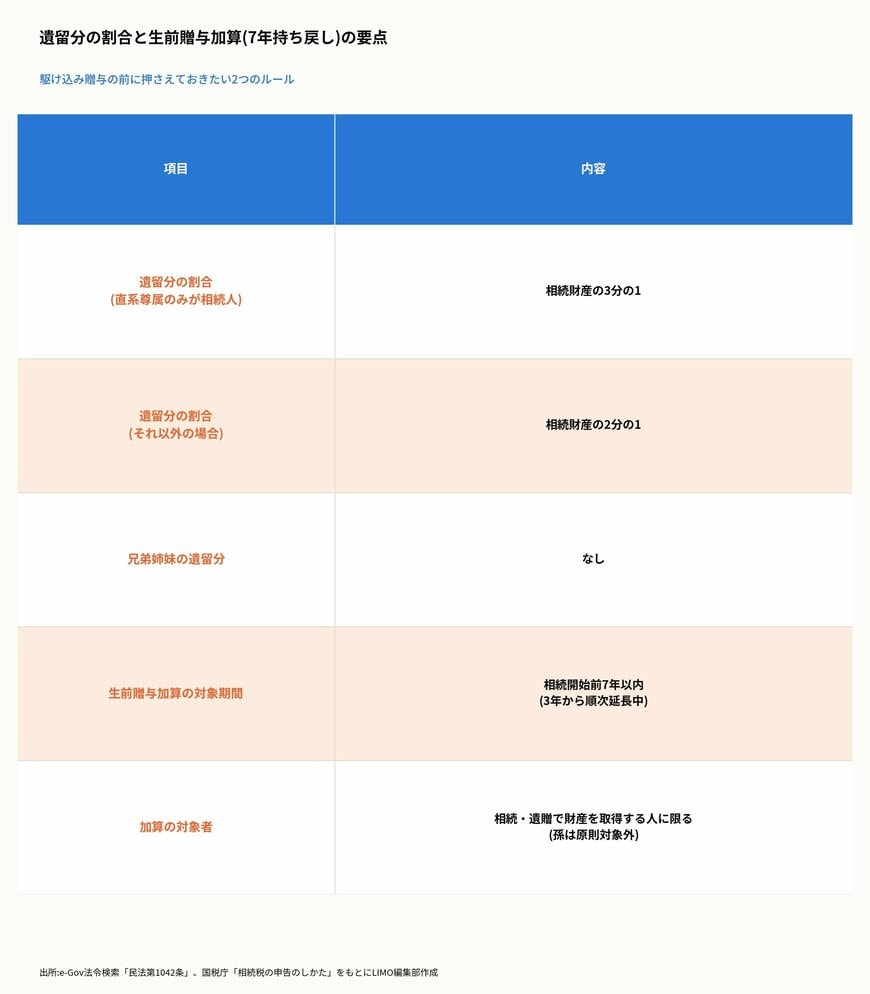
出所:e-Gov法令検索「民法第1042条」、国税庁「贈与税の申告の手引き」をもとにLIMO編集部作成
5. まとめ:焦らず「証拠を残して」年内の手続きを完了させよう
年末の駆け込み贈与でもっとも大切なのは、着金日の確認、贈与契約書の作成、名義預金の回避という3つの基本を外さないことです。
あわせて、遺留分を侵害しない範囲にとどめることも、将来の親族間トラブルを避けるうえで欠かせません。
生前贈与加算の対象期間が7年に延びていることを踏まえると、今後は年末の駆け込みだけに頼るのではなく、年間を通した計画的な贈与や、孫への贈与の活用も選択肢に入れて考えることが望まれます。
余裕を持ったスケジュールで、証拠をきちんと残しながら手続きを進めていきましょう。
参考資料
- 国税庁「相続税法基本通達 第1条の3・第1条の4共通関係(財産取得の時期の判定)」
- 国税庁「No.4402 贈与税がかかる場合」
- 国税庁「贈与税の申告の手引き(改正の概要)」
- e-Gov法令検索「民法第1042条」
- 三菱UFJ銀行「年末年始の窓口・ATM等のご利用について」
和田 直子


